


10月22日のOracle Corp (ORCL) 値動きは4.02%下落:値動きの背後にある事実



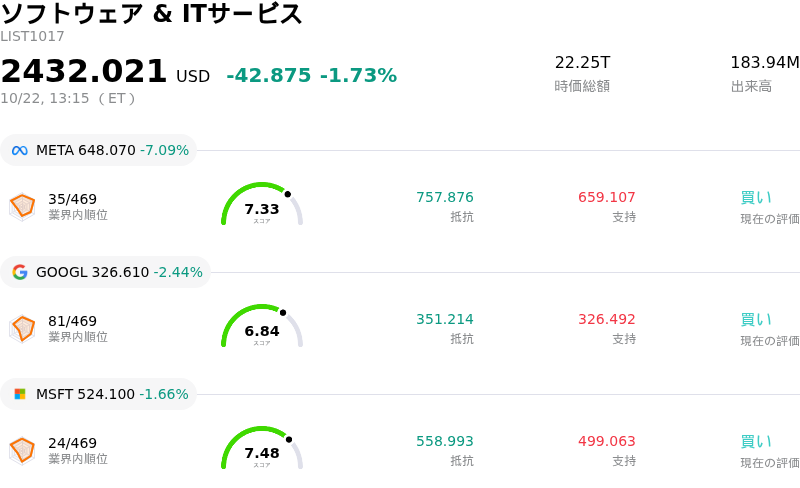
Oracle Corp (ORCL) 値動きは4.02%下落しました。ソフトウェア & ITサービスセクターは1.73%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 7.11%、Alphabet Inc Class A (GOOGL) 下落 2.41%、Microsoft Corp (MSFT) 下落 1.62%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
オラクルの株価下落は、人工知能(AI)クラウドインフラの構築に必要な巨額の設備投資と高水準のレバレッジに対する投資家の根強い不安を反映している。同社は数千億ドル規模の履行義務残高(RPO)に支えられた堅調なクラウド需要を示し続けているものの、市場は今回の拡張に伴う短期的な財務負担に一段と着目している。データセンター、画像処理半導体(GPU)、ファシリティへの多額の支出は、大幅なフリーキャッシュフローの赤字と多大な負債負担をもたらしており、資金調達コストが上昇するなか、機関投資家はバリュエーション倍率の再評価を進めている。
株式の軟調さは、多額の負債を抱えるテクノロジー支援企業(イネーブラー)に対するクレジット市場全体のセンチメントと密接に結びついている。債券市場の変動やAIインフラプロバイダー全般におけるクレジットスプレッドの拡大により、オラクルのバランスシート構造と資金調達パイプラインに対する厳しい見方が強まっている。経営陣は過去に設備投資を支える資金調達施策を発表しているが、クレジット投資家は契約済みの受注残高がプラスの営業キャッシュフローに変換されるまでのタイムラインに対して慎重な姿勢を維持している。長期的な収益見通しと足元のキャッシュバーン(資金流出)との乖離により、同株はセクター全体の調整やマクロ金利の動きに極めて敏感な状態となっている。
現在の逆風にもかかわらず、セルサイドのアナリストの大半は、急速なクラウドインフラの成長や最近の自律型エージェント企業向けソフトウェアの投入を理由に、オラクルの長期的な競争力に対して引き続き前向きな見方を維持している。しかし、短期的な売買動向を見ると、フリーキャッシュフローの改善を示す具体的な証拠がない限り、新製品の展開や戦略的提携だけでは根本的なレバレッジ懸念を相殺するには不十分であることが伺える。機関投資家にとって、短期的な株価パフォーマンスは今後も、債務返済指標、金利予想、および主要なハイパースケール同業他社の近く発表される四半期決算に左右される可能性が高い。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.281で、売りのシグナルを示しています。RSIは37.578で中立の状態、Williams%Rは98.791で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
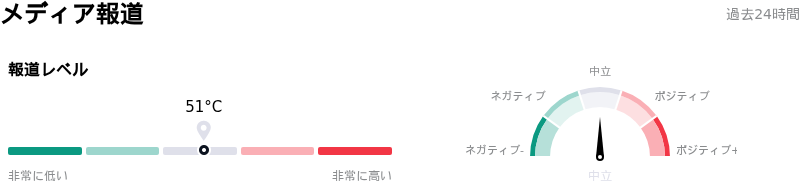
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア51を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
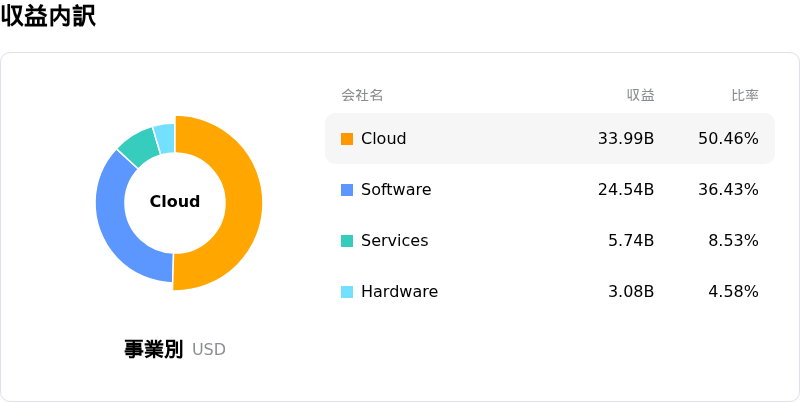
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$242.10、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- AIインフラ支出の加速とキャッシュバーン:オラクルのAIデータセンター拡張に向けた積極的な設備投資は、四半期フリーキャッシュフローを赤字に転落させており、資本支出が足元のクラウド収益化を上回る中で、深刻なキャッシュバーン懸念を引き起こしています。
- 負債負担の増大と格下げリスク:AIハードウェア調達の資金を賄うために同社の負債総額は大幅に増加しており、信用格付けはジャンク級の1段階上であるBBB-にとどまり、借入コストの増加圧力や格付機関からの監視リスクに晒されています。
- データセンター事業の遅延と執行上のボトルネック:ニューメキシコ州のデータセンター建設現場における不可抗力の宣言や公共インフラ接続の遅延を受けてインフラ構築への懸念が高まっており、契約済みAI容量の予定通りの提供が危ぶまれています。
- 高い顧客集中度と取引先リスク:クラウド契約の受注残は一部のAI開発顧客に極めて偏重しており、高レバレッジの取引先が長期購入義務を履行できなかった場合、オラクルは重大なバランスシート上のリスクに晒されることになります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。