


10月22日のLam Research Corp (LRCX) 値動きは9.80%下落:主な推進要因が明らかにされました



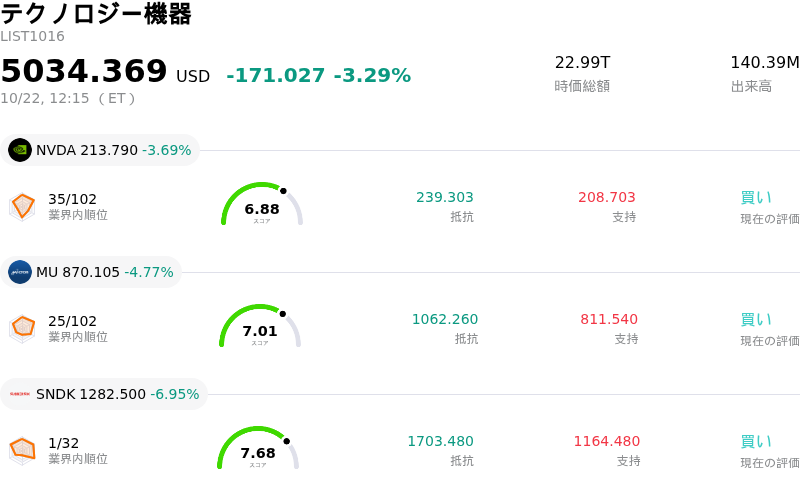
Lam Research Corp (LRCX) 値動きは9.80%下落しました。テクノロジー機器セクターは3.29%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 3.66%、Micron Technology Inc (MU) 下落 4.76%、SanDisk Corporation (SNDK) 下落 6.95%。
本日のLam Research Corp(LRCX)の株価下落の要因は何ですか?
ラムリサーチは、第1四半期決算の発表を受けて大幅な下落圧力に直面した。同半導体製造装置メーカーは、四半期の売上高と利益が市場予想を上回り、売上総利益率および営業利益率が過去最高を記録したものの、市場は顕著な「事実売り」で反応した。投資家の失望を招いた主な要因は、12月期(第2四半期)の売上高および利益の業績見通し(ガイダンス)であった。経営陣の予測は形式的にはウォール街の公式コンセンサスを満たしたものの、人工知能(AI)インフラの拡充に伴うより急激な成長軌道を織り込んでいたバイサイドの高めのウィスパー予想には届かなかった。
投資家心理の悪化に拍車をかけたのは、決算説明会で同社幹部が強調したオペレーション上の制約であった。足元のサプライチェーンのボトルネックや部品不足により、次四半期の出荷能力が制限され、短期的売上高の拡大余地が抑えられるとともに、納入時期がそれ以降の四半期へと後ずれすることになった。さらに、当四半期の総売上高のうち中国向けが3分の1以上を占めた。経営陣は、中国地域からの売上高が今後の四半期で目立って減少する見通しであることを示唆し、地域的な需要の持続可能性や継続する輸出規制リスクに対する投資家の懸念を再燃させた。
予想をわずかに上回る程度の業績上振れでは、高水準なバリュエーションで取引されている株価の下落を防ぐことはほとんどできなかった。決算発表を受けてウォール街の複数の証券会社が、足元のサプライチェーンの制約や地域別売上構成の変化を理由に目標株価を引き下げた。この株価下落は同業の半導体製造装置メーカーにも広く波及し、半導体の複雑化や高帯域幅メモリー(HBM)需要に支えられた堅調な長期的業界ファンダメンタルズが存在するにもかかわらず、セクター全体で短期的な設備投資成長率の見直しが行われる結果となった。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が-16.965で、売りのシグナルを示しています。RSIは25.506で売りの状態、Williams%Rは97.620で売られ過ぎの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
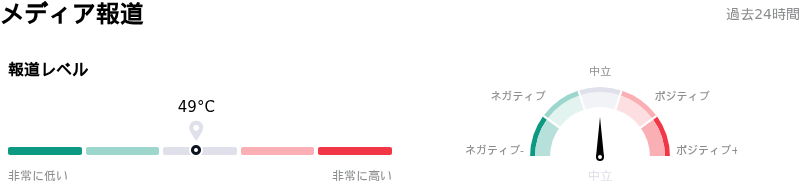
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
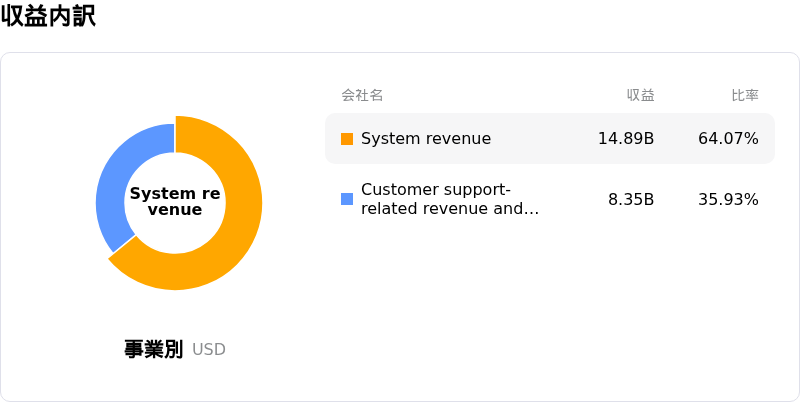
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$370.58、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
個別企業固有のリスク:
- サプライチェーンのボトルネックと慎重な業績見通し: Form 8-K(臨時報告書)の開示において、第1四半期の売上高および利益が市場予想を上回ったものの、ラムリサーチは10-12月期の売上高見通し(中間値86億ドル)について高水準にあった市場予想に届かない内容を提示しました。経営陣は、この伸び悩む見通しの理由として、短期的なサプライチェーンの制約により装置の納入が翌期以降に遅延していることを挙げています。
- 中国市場からの売上構成比の低下: 第1四半期の決算説明会において、同社幹部は中国向け売上高の比率が7-9月期に全体の35%でピークに達し、10-12月期には「大幅に低下する」見通しであることを明らかにしました。これは、同地域における需要の軟化や厳しい半導体輸出規制といった事業上のリスクを浮き彫りにしています。
- アナリストによる目標株価の引き下げ: 業績見通しの発表を受け、機関投資家向けのアナリストらは同社株の目標株価を引き下げました。主な改定としては、短期的な成長のボトルネックやウィスパーナンバーの未達を理由に、ニーダムが目標株価を390ドルから290ドルへ、モルガン・スタンレーが339ドルへ引き下げたことが挙げられます。
- 割高なバリュエーション指標とインサイダーによる大量売却: 過去の平均と比較して実績PER(株価収益率)が割高な水準で推移していたなか、決算に対する失望感が急激な売りを誘発しました。また、過去12か月間で内部関係者による買い付けがゼロであったのに対し、売却額が計1億6,870万ドルに達するなど、内部における買い意欲の欠如が市場の売り圧力を強めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。