


10月20日のHubSpot Inc (HUBS) 値動きは7.07%上昇:値動きの背後にある事実



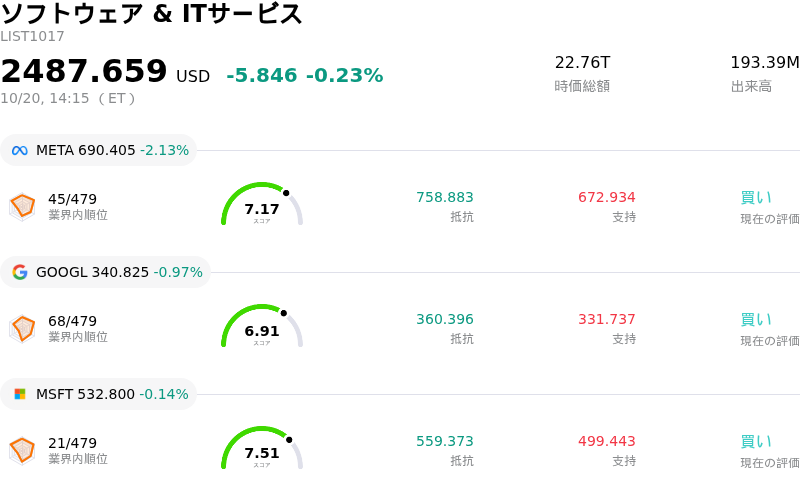
HubSpot Inc (HUBS) 値動きは7.07%上昇しました。ソフトウェア & ITサービスセクターは0.23%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 2.13%、Alphabet Inc Class A (GOOGL) 下落 0.98%、Microsoft Corp (MSFT) 下落 0.14%。
本日のHubSpot Inc(HUBS)の株価上昇の要因は何ですか?
HubSpotは、主にテクノロジーセクター内での広範な資金ローテーション(キャピタル・ローテーション)を追い風に、強い上昇モメンタムを示しました。投資家は半導体やハードウェア・インフラ関連銘柄から資金を移動させ、高成長のSaaS(Software-as-a-Service)プロバイダーへと振り向けました。人工知能(AI)によるソフトウェアの陳腐化に対するこれまでの懸念は大幅に和らぎ、顧客基盤と深く統合されたエンタープライズ向けソフトウェア・プラットフォームがAI機能を効果的に収益化できるという確信が高まっています。OpenAIとのパートナーシップ拡大、「Agent Hub」プラットフォームの立ち上げ、柔軟な改定価格モデルの導入など、HubSpotの最近のプロダクト戦略は、同社が中小企業におけるAI導入の動きを取り込む好位置につけているとの期待を補強しました。
経営陣の規律あるオペレーションと戦略的一貫性も、市場心理をいっそう後押ししました。同社は最近、重複する管理職層を削減し、製品ラインごとの縦割りではなく顧客成果を中心にプロダクトチームを再編する事業再編計画に着手しました。短期的な再編費用は発生するものの、HubSpotは長期的な営業利益率目標とともに、第3四半期および通期の業績予想(ガイダンス)を改めて維持・確認しました。このような主体的なコスト規律と安定した売上高軌道の組み合わせは、同社の利益率拡大の可能性について機関投資家に安心感を与えました。
テクニカル面では、株価が長期の200日単純移動平均線を含む重要なテクニカル指標を上抜けたことで、大きな後押しを受けました。この重要なサポート水準を回復したことがシステム売買やモメンタム買いを誘発し、当日の上げ幅を拡大させました。近く控える四半期決算発表に向けた業績予想の上方修正も投資家心理を一段と強固にし、株価に強い追い風をもたらしました。
HubSpot Inc(HUBS)のテクニカル分析
技術的に見ると、HubSpot Inc (HUBS)はMACD(12,26,9)の数値が6.882で、中立のシグナルを示しています。RSIは62.031で中立の状態、Williams%Rは1.044で買われ過ぎの状態を示しています。ご注意ください。
HubSpot Inc(HUBS)のファンダメンタル分析
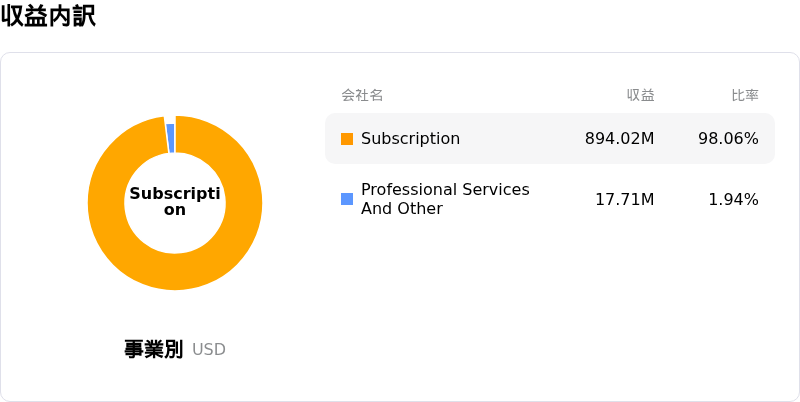
HubSpot Inc (HUBS)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$3.13Bで、業界内で89位です。純利益は$45.91Mで、業界内では170位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$250.66、最高は$320.00、最低は$190.00です。
HubSpot Inc(HUBS)に関する詳細
企業固有のリスク:
- アナリストの投資判断引き下げとAI収益化の遅れ:バークレイズを含むウォール街の調査会社は、顧客の予算精査の厳格化によって営業サイクルが数週間から5ヶ月近くに長期化し、本格的なAI収益源の実現が遅れていることを理由に、同銘柄の投資判断を引き下げました。
- 人員削減と事業再編費用:同社は全従業員の7%にあたる約660人を対象とした人員削減を発表し、6,500万ドルから7,500万ドルの事業再編費用および退職金が発生する見通しを示すとともに、根底にある業務効率上の逆風を強調しました。
- 価格設定の混乱と事業執行の逆風:進行中の市場開拓(Go-to-Market)戦略のシフトや、EMEA地域における第4四半期の新たな価格設定および従量課金モデルの試行は短期的な摩擦を生み出しており、売上維持率(ネットレテンションレート)を脅かすとともに、新規年間経常収益(ARR)の成長を減速させるリスクとなっています。
- 顧客成長の減速とパイプラインの精査:純新規顧客の獲得数は四半期あたり推定5,000〜6,000件へと減速し、過去の四半期基準であった9,000〜10,000件から急減しており、主力顧客である中小企業におけるソフトウェア支出削減の波に同社の事業が晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。