


10月13日のBP PLC (BP) 値動きは3.90%上昇:値動きの背後にある要因



BP PLC (BP) 値動きは3.90%上昇しました。エネルギー - 化石燃料セクターは1.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Chevron Corp (CVX) 上昇 1.44%、Exxon Mobil Corp (XOM) 上昇 1.12%、Occidental Petroleum Corp (OXY) 下落 0.01%。
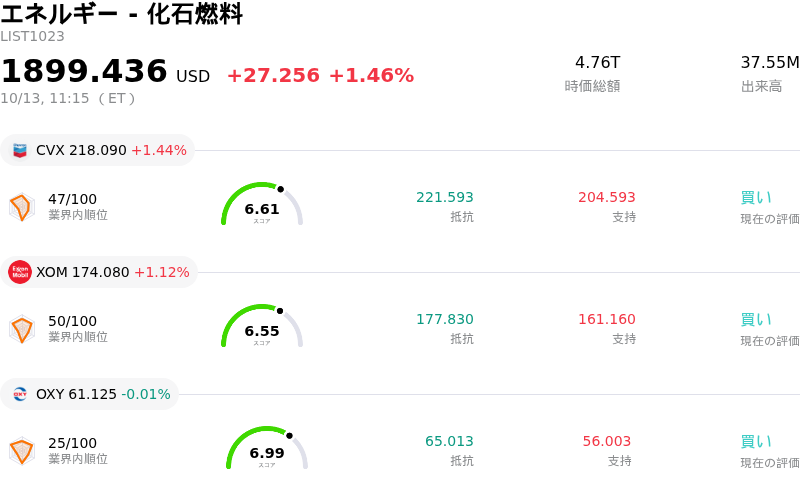
本日のBP PLC(BP)の株価上昇の要因は何ですか?
BPの株価は、市場参加者が同エネルギー大手の第3四半期の業績速報を好意的に受け止めたことで、顕著な上昇軌道を描いた。買い意欲を突き動かした主な材料は予想以上のペースで進んだバランスシートの健全化であり、純負債の大幅な削減によって同社は負債削減目標を約1年前倒しで達成した。力強い営業キャッシュフロー、運転資本の回収、資産売却益がこのマイルストーンの達成を可能にした。さらに、最高経営責任者(CEO)のメグ・オニール氏が主導する今後の包括的な戦略更新の発表も市場心理を一段と補強し、規律ある資本配分と中核事業への集中に対する投資家の信頼感を高めた。
当期の事業指標は、主要部門全体にわたり強力なファンダメンタルズの勢いを示した。BPは、指標精製マージンが前四半期比で大幅に上昇したことに加え、ガス・マーケティングおよびトレーディング部門の業績が顕著に向上したことを指摘した。継続する地政学的緊張や中東での供給懸念を背景とした世界的な原油高は、アップストリーム(探鉱・生産)部門の販売実現価格にとって強力な追い風となった。投資家は、ガスや低炭素移行事業を中心に計上された非現金減損損失を概ね意に介さず、中核エネルギー事業の堅調な実質収益性とキャッシュ創出力の方を重視した。
この堅調な株価推移は、ファンダメンタルズの強化を受けて証券アナリストが業績予想を上方修正したことで、機関投資家からの支持が高まっていることも反映している。報告されたアップストリームの生産量が安定して推移し、レバレッジ指標が予定を前倒しして著しく改善したことで、BPは財務の柔軟性を大幅に高めた。堅調な精製スプレッド、高水準のコモディティ実現価格、そして構造的なバランスシート改善の組み合わせは、今月末の四半期決算発表を前に、業績の復元力と資本還元見通しに対する投資家の楽観論を確固たるものにしている。
BP PLC(BP)のテクニカル分析
技術的に見ると、BP PLC (BP)はMACD(12,26,9)の数値が0.660で、買いのシグナルを示しています。RSIは70.191で買いの状態、Williams%Rは0.763で買われ過ぎの状態を示しています。ご注意ください。
BP PLC(BP)のファンダメンタル分析
BP PLC (BP)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$189.34Bで、業界内で3位です。純利益は$54.00Mで、業界内では63位です。会社概要
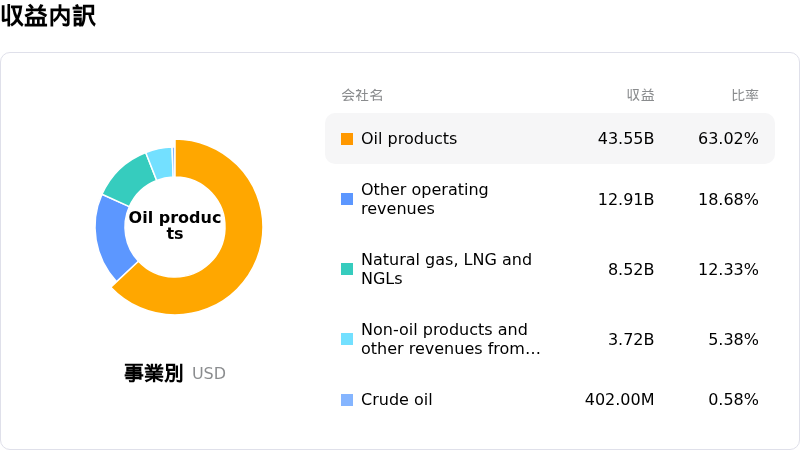
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$50.73、最高は$64.00、最低は$41.00です。
BP PLC(BP)に関する詳細
企業固有のリスク:
- 低炭素資産の巨額減損: BPは、再生可能エネルギー投資の縮小に伴いガスおよび低炭素移行エネルギーセグメントで大幅な評価切り下げを行ったことを主因として、2026年第3四半期のトレーディング・アップデートにおいて税後減損損失が30億ドルから45億ドルに達する見込みであることを明らかにしました。
- カスタマーセグメントの利益率圧迫: カスタマー事業部門の収益は、小売り燃料マージンの縮小、カストロールブランドに影響を及ぼしているベースオイル調達コストの高騰、およびミッドストリーム事業からの収益貢献低下により、下押し圧力に直面しています。
- 精製処理量の低下と操業上の脆弱性: 第3四半期の予想精製処理量は、川上部門の石油生産のわずかな減少や悪天候に伴うメキシコ湾プラットフォームの一時閉鎖が重なり、2026年第2四半期の日量1,467千バレルから低下して日量1,375千〜1,405千バレル(mb/d)に減速しました。
- 戦略転換と資本配分実行の重荷: 低炭素投資から中核となる石油・ガス資産への急速な戦略転換は継続的な実行リスクをもたらしており、アナリストは原油価格の変動に対する残存的な脆弱性や過去のメキシコ湾事故に関する和解義務を指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。