


9月30日のAlphabet Inc Class C (GOOG) 値動きは3.31%上昇:完全な分析



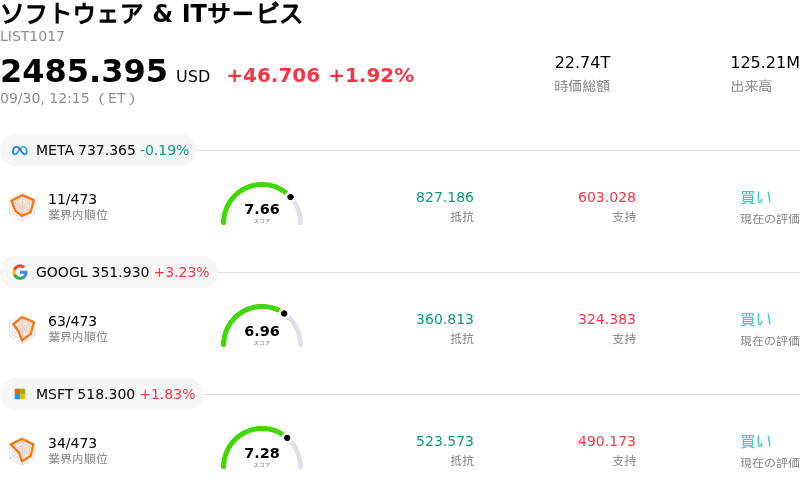
Alphabet Inc Class C (GOOG) 値動きは3.31%上昇しました。ソフトウェア & ITサービスセクターは1.92%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.19%、Alphabet Inc Class A (GOOGL) 上昇 3.23%、Microsoft Corp (MSFT) 上昇 1.83%。
本日のAlphabet Inc Class C(GOOG)の株価上昇の要因は何ですか?
アルファベットは、同社の人工知能(AI)インフラの勢いやエコシステムの拡大に対する投資家の楽観的な見方の高まりを背景に、日中に著しいボラティリティを伴いながらも強い買い注文を集めた。ウォール街のアナリストがAIハードウェアおよびクラウドセクター全般における堅調な企業需要を強調し、強気な業界見解を示したことで、市場心理は大きく上向いた。また、世界の半導体サプライチェーンに関する調査結果から、グーグルのカスタムTensor Processing Unit(TPU)を生産するファウンドリのフル稼働状態が続いていることが判明し、アルファベットの独自半導体やGoogle Cloud機能の企業による導入が急速なペースで拡大し続けているとして、機関投資家に安心感を与えた。
この上昇動向をさらに後押ししたのが、アルファベット独自のソフトウェアスイートやプラットフォームエコシステムを巡る好調な推移であった。同社は、AIプラットフォーム「Gemini」の月間アクティブユーザー数が10億人を突破したことや、デスクトップ環境全般における展開拡大など、主要な普及のマイルストーンを強調した。加えて、外部の主要なAI開発企業による開示資料から、Google Cloudが基盤モデルの主要な配信プラットフォームとして極めて重要な存在になっていることが浮き彫りとなった。これにより、マルチチャネルのクラウド配信、ソフトウェアの統合、およびカスタムハードウェアの提供を通じて、高水準の設備投資を収益化するアルファベットの能力に対する市場の確信がさらに強まった。
市場構造の観点では、欧州の規制当局による監視やセクター全般への警戒感から続いた調整局面を経て、株価は堅調なテクニカル上の下値支持を見出した。当日の取引開始時点におけるバリュエーション指標は、過去の水準や同業他社と比較して魅力的な買い場を示しており、機関投資家による超大型テック株へのポートフォリオ・リバランスを促した。市場参加者が相反するマクロシグナルや規制関連の不透明感を消化する中で、日中の取引は著しいボラティリティを示したものの、最終的にはAIインフラとクラウド商業化における強力なファンダメンタルズの好材料に反応した買い手が取引を優勢に進めた。
Alphabet Inc Class C(GOOG)のテクニカル分析
技術的に見ると、Alphabet Inc Class C (GOOG)はMACD(12,26,9)の数値が1.267で、中立のシグナルを示しています。RSIは56.066で中立の状態、Williams%Rは41.232で買いの状態を示しています。ご注意ください。
Alphabet Inc Class C(GOOG)のメディア報道
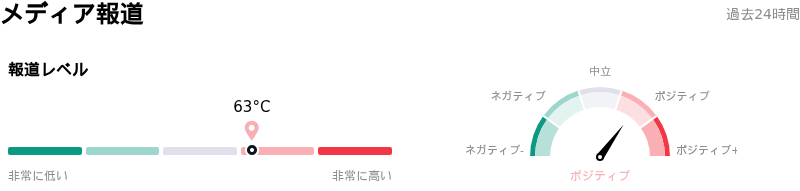
メディア報道に関して、Alphabet Inc Class C (GOOG)はメディア注目度スコア63を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Alphabet Inc Class C(GOOG)のファンダメンタル分析
Alphabet Inc Class C (GOOG)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$402.84Bで、業界内で1位です。純利益は$132.17Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$422.47、最高は$475.00、最低は$330.00です。
Alphabet Inc Class C(GOOG)に関する詳細
個別企業リスク:
- EUデジタル市場法を巡る法的課題: グーグルは、競合他社との検索データ共有やAndroidエコシステムの競合AIサービスへの開放を義務付ける欧州連合(EU)の2つの指令に対して上訴しました。これは、欧州における広告コンバージョン効率や中核プラットフォームの囲い込み効果を脅かす深刻な規制圧力を浮き彫りにしています。
- 設備投資の急増やキャッシュフローの圧迫: AIデータセンターやハードウェアへの巨額の支出により(四半期設備投資額は449億ドルに達し、通期見通しは1,950億〜2,050億ドルに引き上げられました)、フリーキャッシュフローはマイナス(マイナス59億ドル)に転じ、アルファベットは自社株買いの停止と長期負債の拡大を余儀なくされています。
- 拡大する反トラストリスクと法的是正措置: 米司法省(DOJ)の判断に基づく広告技術部門への社内コンプライアンス監視員の義務付けや、水平的なAI開発協定を主張する新たな集団訴訟(『Buist v. Anthropic, Google et al.』)など、継続する規制上の摩擦は、引き続きバリュエーションの拡大を制限し、事業運営上の制約となっています。
- 生成AI競争の激化とディスラプション: メタやOpenAIなど競合による生成AIおよび広告技術エコシステムの急速な拡大は、検索トラフィックの分散化や消費者エンゲージメントの低下をもたらす恐れがあり、グーグルの高利益率な既存広告収入を持続的な圧迫に晒しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。