


9月30日のAlphabet Inc Class A (GOOGL) 値動きは3.23%上昇:どのようなシグナルを示しているのか?



Alphabet Inc Class A (GOOGL) 値動きは3.23%上昇しました。ソフトウェア & ITサービスセクターは1.91%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.19%、Alphabet Inc Class A (GOOGL) 上昇 3.23%、Microsoft Corp (MSFT) 上昇 1.83%。
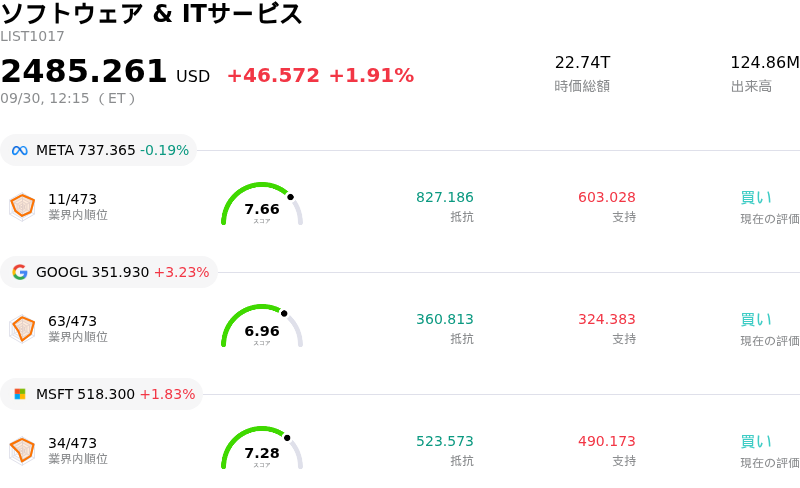
本日のAlphabet Inc Class A(GOOGL)の株価上昇の要因は何ですか?
テクニカルなもみ合い期間を経て機関投資家からの強い関心が戻ったことで、アルファベットの株価は顕著な上昇軌道を描いた。この上昇モメンタムは、主に同社の人工知能(AI)エコシステム全体における商用展開の拡大によって推進された。運用上の主なハイライトとしては、デスクトップ版「Gemini AI」スイートの展開や大幅なユーザー普及を示すマイルストーンが挙げられ、グーグルのプロダクト実行力や消費者向けAIにおけるポジショニングに対する投資家の信頼感を深めた。さらに、自社製テンソル・プロセッシング・ユニット(TPU)の収益化や、注目度の高い企業パートナーシップ、Project Suncatcherに基づく軌道上ハードウェアテストといったカスタムシリコン展開に関する継続的な開示は、独自のAI機能を拡張しながらインフラ需要を取り込もうとするアルファベットの意図を強調した。
この堅調な動きの背景にはグーグル・クラウドの構造的な強みがあり、数千億ドル規模に上る巨額の受注残高と収益成長の加速が、設備投資水準に対する市場の懐疑論を抑える安定軸として機能している。プライベート・エクイティ・パートナーが支援する特化型AIクラウド事業をはじめとする戦略的な共同取り組みは、インフラ資金調達の代替チャネルを開拓することで、資本集約度に対する市場の懸念緩和に寄与した。ウォール街の見解は圧倒的に前向きであり、主要な機関投資家向け証券会社は、検索広告の構造的成長、クラウドにおける営業レバレッジ、自社製ハードウェア販売からの早期の収益認識に基づき、好意的な投資判断を維持している。
市場構造の観点からは、規制面やマクロ経済面での一時的な懸念を受けて買い手が入ったことで、株価は重要なテクニカル移動平均線から力強く反発した。各国の規制監視や高水準の設備投資ガイダンスは機関投資家のリスク管理者にとって引き続き注視項目となっているものの、ファンダメンタルズの根底にあるストーリーは、中核である検索や企業向けクラウドプラットフォーム全体でのAI統合が中心となっている。この日の取引の動きは、投資家が短期的な費用変動よりもアルファベットの長期的な商用化ロードマップと企業向けモメンタムを優先したことで、バイサイドの買付意欲が再び高まったことを反映している。
Alphabet Inc Class A(GOOGL)のテクニカル分析
技術的に見ると、Alphabet Inc Class A (GOOGL)はMACD(12,26,9)の数値が1.046で、中立のシグナルを示しています。RSIは55.642で中立の状態、Williams%Rは43.445で買いの状態を示しています。ご注意ください。
Alphabet Inc Class A(GOOGL)のメディア報道
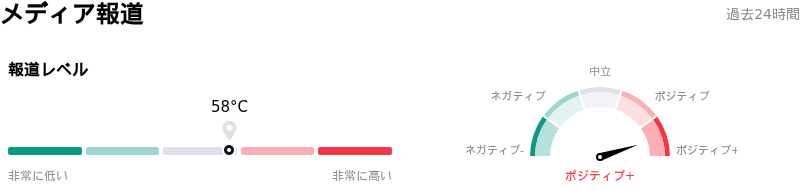
メディア報道に関して、Alphabet Inc Class A (GOOGL)はメディア注目度スコア58を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Alphabet Inc Class A(GOOGL)のファンダメンタル分析
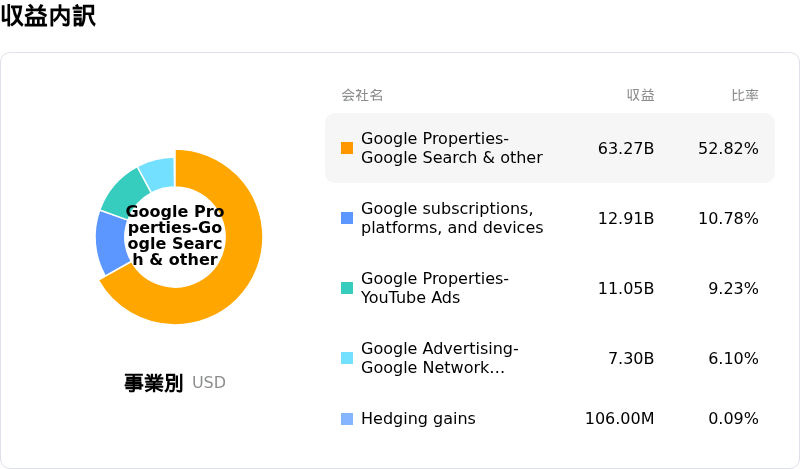
Alphabet Inc Class A (GOOGL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$402.84Bで、業界内で2位です。純利益は$132.17Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$426.45、最高は$515.00、最低は$315.00です。
Alphabet Inc Class A(GOOGL)に関する詳細
企業固有のリスク:
- EUの規制命令と制裁金曝露リスク:Alphabetは、独自の検索データの共有やAndroidの競合AIサービスへの開放を命じるデジタル市場法(DMA)に基づく欧州連合の2つの指令に対して正式な異議申し立てを行いました。これにより深刻なコンプライアンスリスクが生じているほか、世界年間売上高の最大10%に相当する法定制裁金が科されるリスクに晒されています。
- 設備投資の拡大とフリーキャッシュフロー・マージンの圧迫:機関投資家は、AIデータセンターおよびハードウェア向けに1,950億ドルから2,050億ドルへと引き上げられたAlphabetの2026年設備投資目標に対する精査を強めています。この巨額投資により、足元のフリーキャッシュフローはマイナス(-59億ドル)に転落し、ROI(投資対効果)の達成時期に対する疑問が生じています。
- パブリッシャーのマネタイズ変化とトラフィックのカニバリゼーション:検索における「AI Overviews」の拡大は、外部ウェブサイトへのオーガニック流入トラフィックを大幅に減少させており、パブリッシャーによる訴訟を招いているほか、グーグルに約100社のデジタルパブリッシャーへ対価を支払う新たなパイロットプログラムの開始を余儀なくさせています。これにより営業費用が増加し、Webインデックス作成の収益構造が根本から変化しています。
- AI価格競争と検索広告エンジンの混乱:主要な生成AI競合他社による大幅なAPI値下げに加え、MetaのMuseをはじめとする消費者向けAIエージェントの登場は、グーグルのGeminiポートフォリオをコモディティ化させ、クラウド推論のマージンを圧迫し、高粗利な検索広告オークションからのクエリ流出を引き起こす恐れがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。