


9月29日のCarnival Corp (CCL) 値動きは11.79%上昇:主な推進要因が明らかにされました



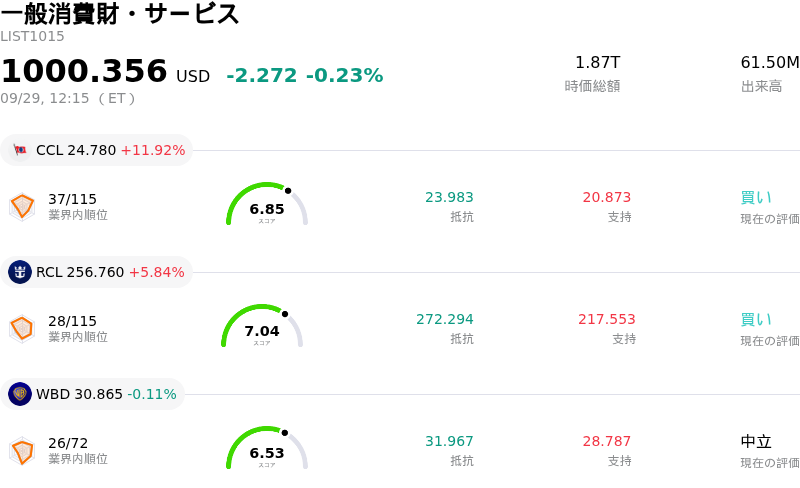
Carnival Corp (CCL) 値動きは11.79%上昇しました。一般消費財・サービスセクターは0.23%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Carnival Corp (CCL) 上昇 11.92%、Royal Caribbean Cruises Ltd (RCL) 上昇 5.84%、Warner Bros Discovery Inc (WBD) 下落 0.11%。
本日のCarnival Corp(CCL)の株価上昇の要因は何ですか?
カーニバル・コーポレーションは、売上高および利益の双方がウォール街の予想を上回る第3四半期決算の発表を受けて株価が急上昇しました。同クルーズ大手は、レジャー旅行に対する旺盛な消費需要と好調な船内支出に支えられ、四半期として過去最高の売上高と純利益を達成しました。燃料価格の高騰や為替変動といった逆風にもかかわらず、調整後1株当たり利益(EPS)はコンセンサス予想を余裕で上回り、堅調な事業パフォーマンスと効果的なコスト管理を示しました。
経営陣による楽観的な業績見通し(ガイダンス)と過去最高の予約指標も、投資家心理を一段と強固にしました。カーニバルは通期見通しを引き上げ、燃料費上昇の影響を吸収しつつ、調整後純利益が前回の予測から大幅に改善するとの見通しを示しました。今後の会計年度に向けた事前予約動向の好調さと過去最高の顧客前受金は、強固な価格決定力とクルーズ旅行に対する持続的な消費意欲を強調しています。将来のキャッシュフローに対するこの見通しの良さは、レジャー旅行における消費減速の可能性に関する市場全体の懸念を払拭するのに役立ちました。
この好決算は旅行・レジャーセクター全体に広範な買いを誘発し、同業のクルーズ大手も好意的な解説の恩恵を受けました。持続的なイールドの伸び、負債削減の進展、積極的な自社株買いの組み合わせは、カーニバルの長期的なバランスシート修復と資本配分戦略に対する機関投資家の信頼を強固にしました。日中のエネルギー市場におけるコスト圧力の緩和も利益率改善の下支えとなり、一般消費財・サービスセクターにおける市場リーダーとしての同社株の堅調なパフォーマンスを決定づけました。
Carnival Corp(CCL)のテクニカル分析
技術的に見ると、Carnival Corp (CCL)はMACD(12,26,9)の数値が0.604で、中立のシグナルを示しています。RSIは59.810で中立の状態、Williams%Rは8.642で買われ過ぎの状態を示しています。ご注意ください。
Carnival Corp(CCL)のメディア報道
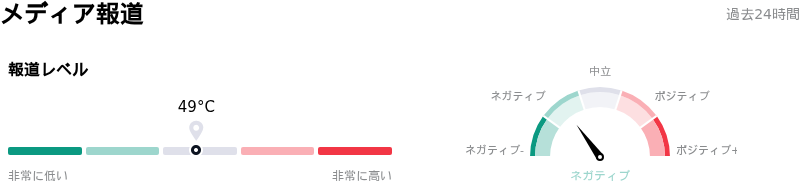
メディア報道に関して、Carnival Corp (CCL)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Carnival Corp(CCL)のファンダメンタル分析
Carnival Corp (CCL)は一般消費財・サービス業界に属しています。最新の年間売上高は$26.62Bで、業界内で4位です。純利益は$2.76Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$33.83、最高は$43.00、最低は$28.00です。
Carnival Corp(CCL)に関する詳細
個別企業のリスク:
- 燃料コストの変動とマージン圧迫: カーニバルは2026年第3四半期決算で、燃料費の急騰に伴い四半期ベースで1億3,100万ドルの純打撃(通期では1億5,000万ドルの影響)を受けたことを発表しました。これにより、利用可能下段ベッド日数(ALBD)当たりのクルーズコストは前年同期比4.2%上昇し、売上総利益率(イールド)は1.3%押し下げられました。
- 市場予想を下回る第4四半期業績見通し: 第3四半期決算の発表と併せて、経営陣が示した第4四半期のEPS予想は0.20ドルとなり、ウォール街のコンセンサス予想である0.25ドルを下回り、足元の収益性に逆風が吹いていることを示しました。
- 高水準の負債負担と支払利息: カーニバルは依然として239億ドルの総負債を抱えており、負債資本比率(D/Eレシオ)は1.80に達しています。金利変動が続く環境下で、債務返済による負担がキャッシュフローを大きく圧迫しています。
- 地政学的紛争と航路変更: 中東で続く混乱に伴い、予定されていた欧州、地中海、アラビア湾航路のキャンセルや再配置を余儀なくされました。これにより物流コストが増加したほか、改定されたロイヤルティ会計基準のもとでチケット売上の計上が繰り延べられました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。