


9月28日のFlutter Entertainment PLC (FLUT) 値動きは7.20%下落:完全な分析



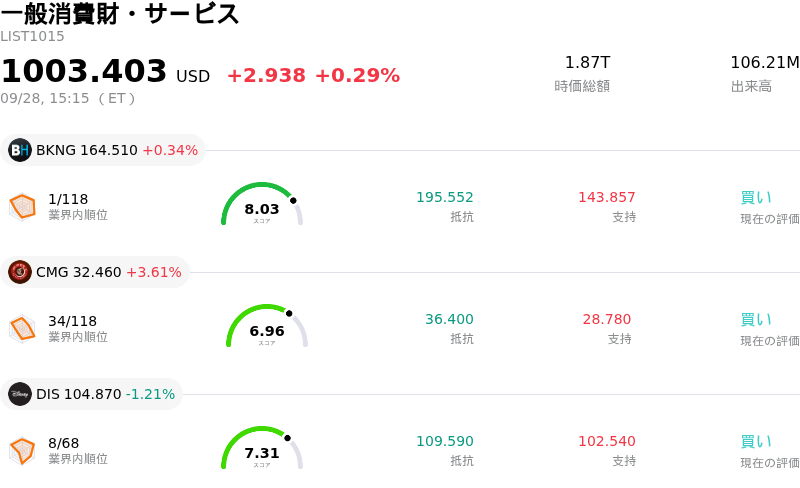
Flutter Entertainment PLC (FLUT) 値動きは7.20%下落しました。一般消費財・サービスセクターは0.29%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Booking Holdings Inc (BKNG) 上昇 0.32%、Chipotle Mexican Grill Inc (CMG) 上昇 3.61%、Walt Disney Co (DIS) 下落 1.21%。
本日のFlutter Entertainment PLC(FLUT)の株価下落の要因は何ですか?
フラッター・エンターテインメントは、主要な海外成長市場の一つで突然の規制上の打撃を受けたことを受け、強い下押し圧力と日中の大幅な価格変動に見舞われました。同社は、ブラジル政府が全国でオンライン賭けおよびゲームを禁止する暫定的な大統領令を施行したため、同国でのオンライン・スポーツベッティングおよびiGaming事業の停止を余儀なくされたと開示しました。この突然の操業停止は投資家心理を揺るがし、同社の世界的な拡大戦略の軌道に対する懸念を広げました。
公式発表において経営陣は事業停止に伴う財務的影響の概要を説明し、年末まで停止が長引いた場合は売上高および調整後EBITDAが減少すると指摘しました。同社はまた、ブラジル事業に関連するのれんや無形資産に対する潜在的な非現金会計上の影響についても評価を行っています。今回の規制に関する最新情報は、過去の業績予想の下方修正や収益性の課題が全体的な投資家心理の重荷となっている中で、フラッターの最近の業績に対する市場の懐疑的な見方を一段と強めるものとなりました。
ブラジルはフラッターのグループ全体の売上高に占める割合こそ比較的小さいものの、同社にとって長期的には極めて重要な成長ドライバーでした。規制リスクの高まりに加え、ブラジル議会が暫定措置を承認するか、修正するか、あるいは否決するかについての不確実性から、機関投資家はリスク予想の再評価を余儀なくされています。レバレッジの高まりに対する懸念も重なり、このニュースは取引時間を通じて広範な売りを誘発し、顕著なボラティリティを引き起こしました。
Flutter Entertainment PLC(FLUT)のテクニカル分析
技術的に見ると、Flutter Entertainment PLC (FLUT)はMACD(12,26,9)の数値が-3.812で、売りのシグナルを示しています。RSIは26.637で売りの状態、Williams%Rは99.763で売られ過ぎの状態を示しています。ご注意ください。
Flutter Entertainment PLC(FLUT)のファンダメンタル分析
Flutter Entertainment PLC (FLUT)は一般消費財・サービス業界に属しています。最新の年間売上高は$16.38Bで、業界内で9位です。純利益は$-310.00Mで、業界内では137位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$143.58、最高は$360.00、最低は$91.00です。
Flutter Entertainment PLC(FLUT)に関する詳細
企業固有のリスク:
- ブラジル市場からの規制に伴う突然の撤退: Flutterは、オンラインギャンブルを禁止する国家暫定令を受け、ブラジルにおけるすべてのオンラインスポーツベッティングおよびiGaming事業を即座に停止したことを開示するForm 8-Kを提出しました。経営陣は、この突然の撤退により2026年度の売上高が最大7,000万ドル、調整後EBITDAが2,000万ドル消失すると予測しており、同時に同地域ののれんや無形資産に対する非現金減損処理の評価が必要になるとしています。
- 複数回にわたる業績予想下方修正後の機関投資家による格下げ: FanDuelの中央値EBITDA目標の22%削減や連結グループ全体での7%の削減を含む、通期業績予想の相次ぐ下方修正を受け、ロスチャイルド・レッドバーンなどの企業が株式の投資判断を引き下げたことで、アナリストのセンチメントは悪化しています。ウォール街は、トップラインの売上成長にもかかわらず、継続的な純損失や1株当たり利益(EPS)の予想未達に懸念を強めています。
- 世界的な増税による営業利益率の深刻な圧迫: Flutterは、英国におけるリモートギャンブル税の21%から40%への引き上げ(2026年のEBITDAを3億2,000万ドル押し下げると予測)や、ギャンブル損失控除に上限を設ける米国の新税法など、主要事業地域における規制上の税制変更による深刻なEBITDAの逆風に直面しており、これらはいずれもFanDuelおよび欧州スポーツブックの利益率を著しく圧迫しています。
- 貸借対照表の脆弱性と財務リスクの高まり: 機関投資家のコメントでは、高水準の負債、債務超過、持続的なキャッシュフローの圧迫を特徴とする貸借対照表(バランスシート)の悪化が強調されています。この高いレバレッジにより、同社は広範な景気減速、顧客獲得コストの上昇、あるいは主要なスポーツベッティング市場における追加の規制変更に対して耐性が低い状態となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。