


9月28日のMicron Technology Inc (MU) 値動きは3.31%下落:完全な分析



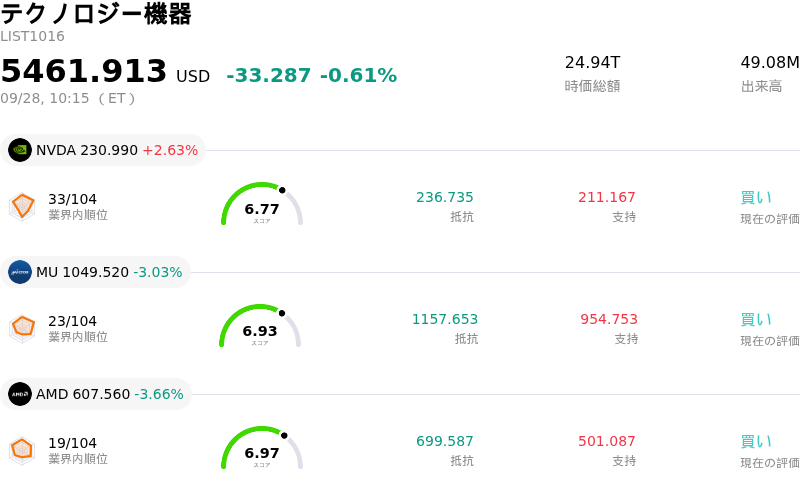
Micron Technology Inc (MU) 値動きは3.31%下落しました。テクノロジー機器セクターは0.61%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 2.60%、Micron Technology Inc (MU) 下落 3.31%、Advanced Micro Devices Inc (AMD) 下落 3.66%。
本日のMicron Technology Inc(MU)の株価下落の要因は何ですか?
マイクロン・テクノロジーは、マクロ経済の逆風が幅広いテクノロジー関連株や半導体セクターの重荷となる中、日中に顕著なボラティリティを見せ、安値で取引を終えた。米国債利回りの上昇と原油価格の高騰が割引率の上昇圧力となり、市場参加者が高成長の半導体メーカーへのリスクエクスポージャーを縮小する動きを促した。市場が最近のマクロ経済動向に過敏になっている中、高ベータの半導体銘柄はセクター全体で広範な利益確定売りに見舞われた。
今回の株価下落は、主にマイクロンの第4四半期決算発表を控えた機関投資家による決算前のポジション調整が要因である。人工知能(AI)インフラ支出とメモリー価格の急騰に支えられた数ヶ月間に及ぶ強力な上昇相場を経て、オプション市場では決算発表後の大幅な株価変動が織り込まれていた。その結果、ウォール街のアナリストからファンダメンタルズに関する好意的な見解が示されていたにもかかわらず、短期トレーダーや機関投資家ファンドは発表前にリスク回避と利益確定を選び、これが下落圧力を生み出した。
単日での反落にもかかわらず、メモリー半導体セクターの基礎的な市場環境は構造的に強固なままである。データセンター事業者がAI能力を拡張する中、業界の供給ひっ迫と高帯域幅メモリー(HBM)、サーバー用DRAM、NAND型フラッシュの需要拡大が、引き続き強力な価格決定力を支えている。主要調査機関は長期的な強気見通しを維持しているものの、高いバリュエーション倍率と高水準の業績期待が市場の感応度を高めており、経営陣が正式な業績見通し(ガイダンス)や事業進捗を発表するまでは、株価は短期的なボラティリティの影響を受けやすい状況にある。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が16.717で、買いのシグナルを示しています。RSIは57.115で中立の状態、Williams%Rは30.429で買いの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
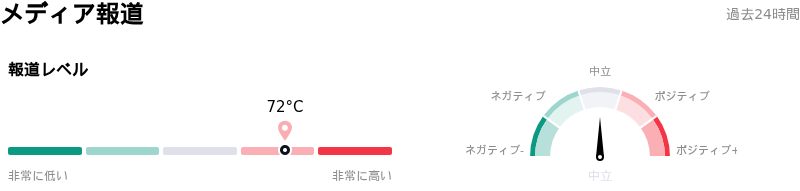
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア72を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
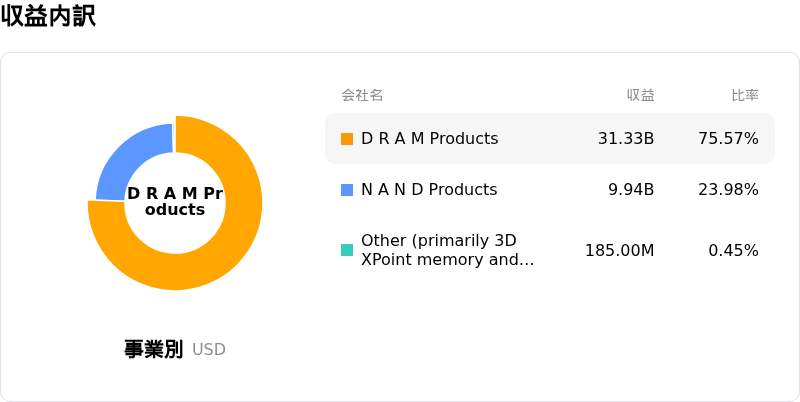
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$37.38Bで、業界内で7位です。純利益は$8.54Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1446.23、最高は$2000.00、最低は$190.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 売上高粗利益率のピークアウトとサイクルの正常化に関する懸念:DRAMおよびNANDの価格上昇率の鈍化がピークサイクルにおける収益性のピークアウトを示唆している可能性が指摘されるなか、投資家や機関アナリストからは、マイクロンが予想する約86%というピーク時の売上高粗利益率ガイダンスの長期的な持続可能性に疑問の声が上がっています。
- DDR5特許訴訟および関税政策による逆風:マイクロンのDDR5メモリラインに対して米国際貿易委員会(ITC)に申し立てられた特許侵害訴訟に起因する法的な不確実性と、サーバーやノートPCに対する米国の広範な半導体関税案に関するマクロ経済上の懸念が相まって、AIインフラの設備投資サイクルを混乱させるリスクとなっています。
- 設備投資負担の増大と供給競争における脆弱性:最大450億ドルに達すると予測される積極的な設備投資と複数地域での工場拡張は、業界全体で生産能力が増強され、CXMT(長鑫存儲技術)をはじめとする海外メーカーとの競争が激化するなか、長期的なメモリーの供給過剰を引き起こすリスクを孕んでいます。
- 高いハードルとなる決算期待とインサイダー売却によるセンチメント悪化:ウォール街のコンセンサス予想は第4四半期のEPSが1株あたり31ドル超へと前期比で急増することを求めており、業績の進捗やガイダンスが予想を下回った場合に株価が大幅に乱高下するリスクがあります。さらに、最近のインサイダー売却を巡るネガティブなセンチメントがそれに拍車をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。