


9月24日のTempus AI Inc (TEM) 終値は7.38%上昇:投資家が知っておくべき情報



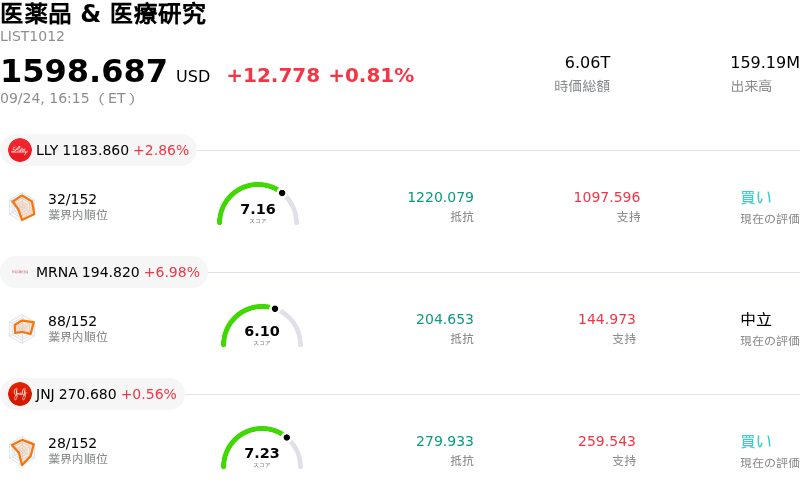
Tempus AI Inc (TEM) 終値は7.38%上昇しました。医薬品 & 医療研究セクターは0.81%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 2.86%、Moderna Inc (MRNA) 上昇 6.98%、Johnson & Johnson (JNJ) 上昇 0.56%。
本日のTempus AI Inc(TEM)の株価上昇の要因は何ですか?
ヘルスケア分野におけるプレシジョン・メディシン(精密医療)および人工知能(AI)の活用に対する機関投資家の関心が急速に高まったことで、Tempus AIには強い買い圧力がかかりました。投資家は、データライセンス契約の拡大、連邦政府からの研究助成金の獲得、現在進められているパーソナリス(Personalis)の買収など、同社の最近の戦略的成果を引き続き消化しています。これらの取り組みは、臨床診断とAIを活用した創薬機能を結びつける主要なマルチモーダル・ヘルスケアデータ・プラットフォームとしての同社の地位を強化するものです。
ウォール街のアナリストによる予想利益や売上高成長見通しの相次ぐ上方修正により、市場心理は一段と強化されています。同プラットフォームの中核であるがん検査数は拡大を続けており、高利益率を誇るデータ分析部門を支える基盤パイプラインの役割を果たしています。営業キャッシュフローと純利益の黒字化を示した直近の四半期での業績好転を受け、市場参加者は営業レバレッジの向上と長期的な利益率拡大を織り込み始めており、同社株に対する評価は投機的なデータベンチャーから自律的な成長企業へと移行しています。
主要インサイダーによる軽微な利益確定売りや、著名なイノベーション・ファンドによる選別的なポートフォリオ調整はあるものの、AIヘルスケア関連銘柄への投資需要は幅広く堅調を維持しています。最近の証券会社による投資判断引き上げや良好な業界ランキングを受け、モメンタム・トレーダーや機関投資家が株式を買い増したため、同社株の売買高は高水準に達しました。連日の急激な株価上昇により、短期的にはボラティリティの高まりやバリュエーションに対する精査が生じているものの、着実な事業執行と企業パートナーシップの拡大が引き続きファンダメンタルズ面での下支えとなっています。
Tempus AI Inc(TEM)のテクニカル分析
技術的に見ると、Tempus AI Inc (TEM)はMACD(12,26,9)の数値が2.434で、買いのシグナルを示しています。RSIは70.414で買いの状態、Williams%Rは0.507で買われ過ぎの状態を示しています。ご注意ください。
Tempus AI Inc(TEM)のファンダメンタル分析
Tempus AI Inc (TEM)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$1.27Bで、業界内で17位です。純利益は$-245.03Mで、業界内では573位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$70.51、最高は$100.00、最低は$35.00です。
Tempus AI Inc(TEM)に関する詳細
企業固有のリスク:
- バリュエーションの割高感とアナリスト目標株価の下落リスク:経営陣によるプレゼンテーションでの説明を受けた数週間にわたる急速な株価上昇の後、TEM株はウォール街のコンセンサス目標株価や社内の適正価格モデルを大幅に上回る割高な水準で取引されており、アナリストによるバリュエーションへの警戒感や急激な利益確定売りによる変動を引き起こしています。
- 長期ガイダンスにおける規制および保険償還への依存:経営陣が予測する2028年までの4億ドルの売上上乗せは、2027年に見込まれるFDAのリキッドバイオプシー(液体生検)承認や有利な検査償還価格など、可否が分かれる規制上のマイルストーンに依存しており、バリュエーションを深刻な実行リスクやタイミングのリスクに晒しています。
- 営業費用の拡大と本業の赤字:第2四半期の売上高(トップライン)が3億8,200万ドル以上に拡大したにもかかわらず、営業費用の増大によりGAAPベースの営業損失は前年同期の6,170万ドルから7,600万ドルへと拡大し、継続的なキャッシュバーンと本業における営業収益性の欠如を浮き彫りにしています。
- M&A統合リスクと転換社債の負債負担:手続き中である15億ドル規模のPersonalisの買収は、多大な事業統合上の課題や商業的重複をもたらす一方で、Tempusの貸借対照表(バランスシート)には約11億ドルの無担保転換社債が引き続き重荷となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。