


9月22日のRoyal Caribbean Cruises Ltd (RCL) 値動きは6.99%下落:完全な分析



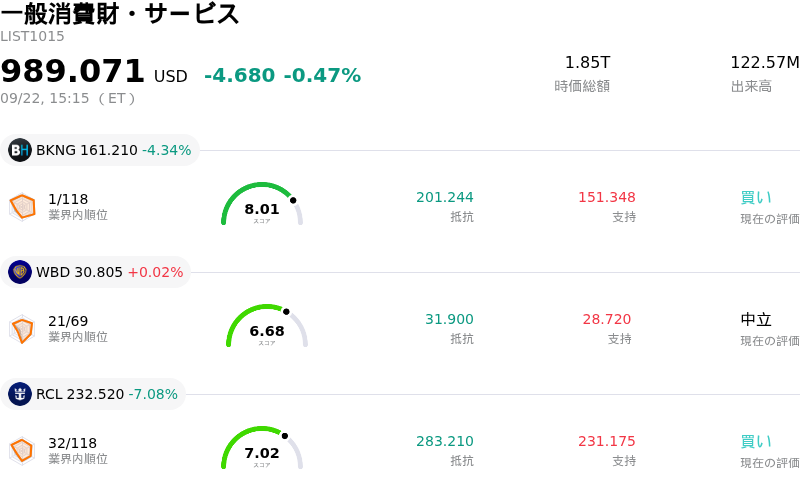
Royal Caribbean Cruises Ltd (RCL) 値動きは6.99%下落しました。一般消費財・サービスセクターは0.47%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Booking Holdings Inc (BKNG) 下落 4.42%、Warner Bros Discovery Inc (WBD) 上昇 0.02%、Royal Caribbean Cruises Ltd (RCL) 下落 7.13%。
本日のRoyal Caribbean Cruises Ltd(RCL)の株価下落の要因は何ですか?
ロイヤル・カリビアン・グループの株価は、大型買収の可能性に関する報道を受けた市場の反応を主因として、この日の取引で顕著な売り圧力にさらされました。報道によると、同クルーズ会社はサンダルズ・リゾーツ・インターナショナルの過半数株式を取得するため、評価額60億ドル超の取引に向けた詰めの協議を行っています。取引が成立すればロイヤル・カリビアンの歴史上最大の買収となり、カリブ海地域における一流の陸上オールインクルーシブ・リゾートのポートフォリオに対する支配権を獲得することになります。投資家はこの報道に慎重な姿勢を示しており、高い評価額や実行リスク、このような大規模な陸上ホスピタリティ取引の資金調達に必要な財務レバレッジの拡大に対する市場の即座の警戒感を反映しています。
経営陣の戦略的狙いは海上クルーズと陸上のラグジュアリー旅行とのシナジー創出に重点が置かれているものの、市場参加者は資本配分の優先順位について懸念を抱いているようです。ロイヤル・カリビアンはパンデミック後の業績回復に向けた取り組みを経て、バランスシートのデレバレッジ(負債削減)とフリーキャッシュフローの創出で大きな進展を遂げてきました。再び大型M&Aに乗り出すことで、進行中の船隊の近代化やプライベートアイランドへの投資、あるいは自社株買いや負債返済から資金が逸れる可能性があります。さらに、従来のリゾート運営への拡大は、主力のクルーズ事業とは異なる運営上の複雑さをもたらすため、機関投資家の間に短期的な不透明感を生じさせています。
今回の買収報道は、長期にわたる株価上昇を経て足元で株価が保ち合い傾向にあった局面でもたらされました。M&Aのニュースによって売買心理が冷え込んだものの、ロイヤル・カリビアンの基調的な事業軌道は引き続き堅調です。同社は力強い予約の伸び、営業利益率の拡大、そしてレジャー旅行に対する底堅い消費需要を示し続けています。新造船の就航や高い乗客単価に支えられ、予想利益は健全な成長見通しを反映しています。M&Aに関する不透明感が短期的なボラティリティをもたらす可能性はあるものの、ファンダメンタルズの業績と主力のクルーズ事業における着実な事業執行が、今後も株主価値を決める長期的な主要因であり続けるでしょう。
Royal Caribbean Cruises Ltd(RCL)のテクニカル分析
技術的に見ると、Royal Caribbean Cruises Ltd (RCL)はMACD(12,26,9)の数値が-2.661で、売りのシグナルを示しています。RSIは21.588で売りの状態、Williams%Rは97.270で売られ過ぎの状態を示しています。ご注意ください。
Royal Caribbean Cruises Ltd(RCL)のファンダメンタル分析
Royal Caribbean Cruises Ltd (RCL)は一般消費財・サービス業界に属しています。最新の年間売上高は$17.93Bで、業界内で7位です。純利益は$4.27Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$346.87、最高は$425.00、最低は$259.71です。
Royal Caribbean Cruises Ltd(RCL)に関する詳細
企業固有のリスク:
- 燃料費の高騰とヘッジ・エクスポージャー:ロイヤル・カリビアンは未ヘッジの燃料ポジションの割合が高く(2026年度は約42%が未ヘッジ)、原油指標価格の急上昇は営業利益率に即座の脅威をもたらします。これにより、同社の船隊は運航コストの上昇と利益率の低下に直接晒されています。
- 地政学的混乱と需要の減速:中東情勢の緊張継続や欧州航路における需要の冷え込みにより、運航のキャンセルや予約イールドの低下が生じており、経営陣は通期の売上高成長予測の下方修正を余儀なくされています。
- レバレッジと金利変動への脆弱性:純有利子負債対EBITDA倍率が2.9倍〜3.2倍近辺にある同社は、高止まりする債券利回りや粘着的な金利水準に対する高い脆弱性を抱えています。最近の固定金利社債の発行にもかかわらず、数十億ドル規模の債務に対する借り換えコストを押し上げる要因となっています。
- 運航単位コストの増加と利益率の圧迫:燃料費以外の単位費用の高騰や港湾運航手数料の上昇がネットイールドの伸びを上回っており、調整後EBITDAマージンを縮小させるとともに、裁量的支出の抑制に対する機関投資家の懸念を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。