


9月22日のJPMorgan Chase & Co (JPM) 値動きは4.00%下落:主な推進要因が明らかにされました



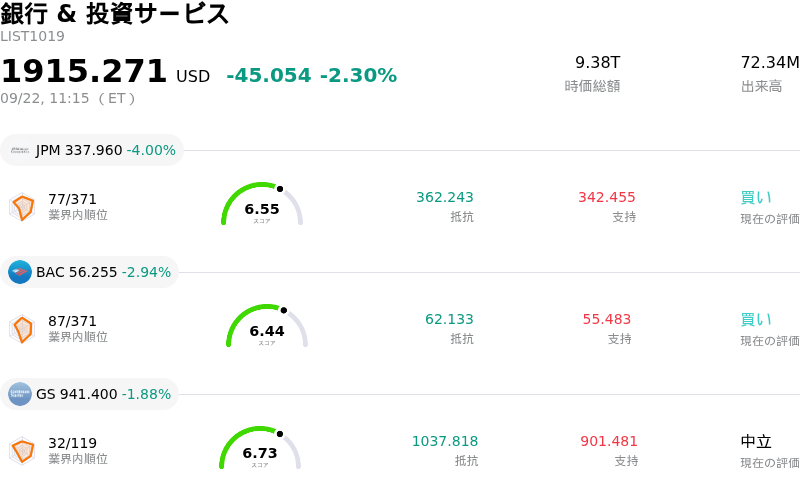
JPMorgan Chase & Co (JPM) 値動きは4.00%下落しました。銀行 & 投資サービスセクターは2.30%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 下落 4.00%、Bank of America Corp (BAC) 下落 2.92%、Goldman Sachs Group Inc (GS) 下落 1.88%。
本日のJPMorgan Chase & Co(JPM)の株価下落の要因は何ですか?
株式市場全体で日中のボラティリティが高まり、特に金融セクターの主要銘柄が軟調に推移するなか、JPモルガン・チェースの株価にも下押し圧力がかかりました。銀行株の下落は、最近の中央銀行による金融政策決定を受けて投資家が金利政策の見通しや銀行の利益率見通しを再評価するなかでの、より広範なマクロ経済の変化を反映しています。大型金融機関が市場をアウトパフォームする期間が持続したことを受け、市場参加者は近く控える第3四半期決算発表シーズンを前に利益確定売りに動いている模様です。
大手金融機関に対する慎重な姿勢を強めている主な要因は、純金利収入の伸びが循環的なピークに達しつつあるとの見方が広まっていることです。預金コストの上昇が貸出金利の改定に追いつき、イールドカーブが調整するなか、純金利マージンの拡大はますます制約されています。さらに機関投資家は与信品質の指標を厳密に精査しており、特に消費者向け融資や事業性融資のポートフォリオにおいて、貸倒引当金の積み増しやクレジットカードの貸倒償却の増加が今後の収益見通しを圧迫する懸念があります。
さらに、自己資本規制の枠組みや米連邦準備理事会(FRB)のストレステスト手法を巡る継続的な議論も、資本還元能力に対する短期的な市場心理の変動要因となっています。JPモルガン・チェースは業界トップクラスの健全なバランスシート、資産運用部門の堅調な拡大、強固な事業ポートフォリオの多角化を維持しているものの、短期的な株価パフォーマンスは、セクターローテーションや利益確定売り、刻々と変化するマクロ経済予測に引き続き影響を受けやすい状況にあります。
JPMorgan Chase & Co(JPM)のテクニカル分析
技術的に見ると、JPMorgan Chase & Co (JPM)はMACD(12,26,9)の数値が-3.186で、売りのシグナルを示しています。RSIは34.371で中立の状態、Williams%Rは99.140で売られ過ぎの状態を示しています。ご注意ください。
JPMorgan Chase & Co(JPM)のメディア報道
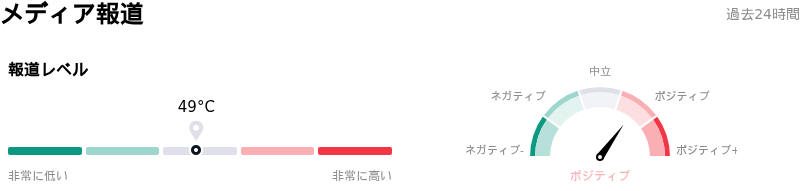
メディア報道に関して、JPMorgan Chase & Co (JPM)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
JPMorgan Chase & Co(JPM)のファンダメンタル分析
JPMorgan Chase & Co (JPM)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$181.82Bで、業界内で1位です。純利益は$55.68Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$373.51、最高は$436.00、最低は$305.00です。
JPMorgan Chase & Co(JPM)に関する詳細
個別企業固有のリスク:
- 費用ガイダンスの上昇とマージン圧縮: 積極的なテクノロジー投資や営業コストのインフレを背景に、経営陣による通期の非金利費用見通しが1,050億ドルから1,075億ドルという高水準に達し、基礎的な収益成長を上回るペースで増加していることから、営業レバレッジや自己資本利益率(ROE)の低下に対する機関投資家の懸念を引き起こしています。
- 規制自己資本の懸念とG-SIBサチャージ: FRBによる年次ストレステストの再評価や、数十億ドル規模と見込まれるグローバルなシステム上重要な銀行(G-SIB)向けの追加資本要件(サチャージ)は重大な規制上の逆風となり、自社株買いを制限し自己資本利益率(ROE)を押し下げる要因となっています。
- 純金利収入(NII)感応度: FRBの金利見通しの変化と継続的な預金競争が中核となる純金利収入を圧迫し続けており、資産利回りが資金調達コストよりも早いペースで低下した場合、銀行の収益はマージン圧縮のリスクに晒されます。
- 消費者信用の正常化と貸倒引当金: 個人消費者層におけるパンデミック後の貯蓄クッションの枯渇と与信トレンドの正常化により、クレジットカードやリテール部門での純損失処理(ネットチャージオフ)が増加しており、貸倒引当金の高水準な積み増しを余儀なくされています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。