


9月21日のArista Networks Inc (ANET) 値動きは3.05%上昇:完全な分析



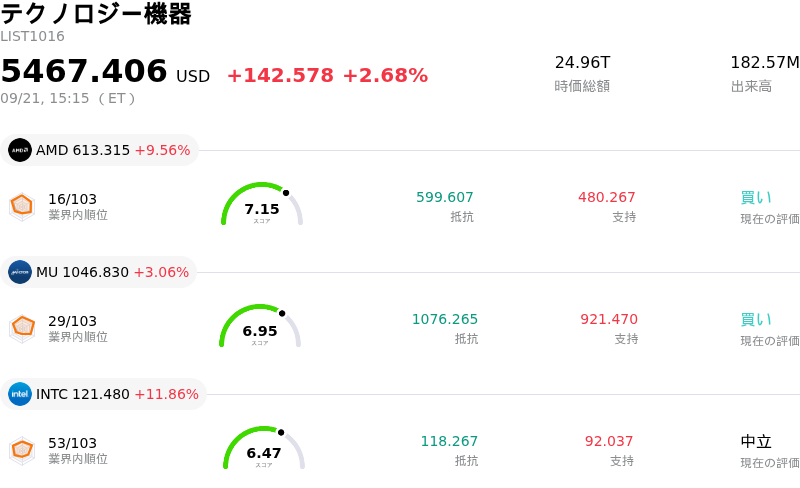
Arista Networks Inc (ANET) 値動きは3.05%上昇しました。テクノロジー機器セクターは2.68%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Advanced Micro Devices Inc (AMD) 上昇 9.56%、Micron Technology Inc (MU) 上昇 3.10%、Intel Corp (INTC) 上昇 11.78%。
本日のArista Networks Inc(ANET)の株価上昇の要因は何ですか?
アリスタ・ネットワークスは、主要インデックスのリバランス(構成銘柄変更)に関するニュースを主因に、日中の活発な取引を伴う強い上昇モメンタムを示しました。ベンチマークであるS&P 100指数への同社の採用は強力な短期のカタリストとなり、インデックスに連動するパッシブファンドや上場投資信託(ETF)、ポートフォリオの再編を行う機関投資家による機械的な買い集めを引き起こしました。こうした機関投資家の買いの集中が株価を堅調に下支えした一方で、市場参加者が流動性を吸収するにつれて、取引時間を通じて価格変動が自然と大きくなりました。
インデックス要因による需要の背景には、人工知能(AI)データセンター・インフラの主要ネットワークプロバイダーとしての、アリスタの堅固なファンダメンタルズがあります。大手クラウド・ハイパースケーラーが高性能コンピューティングへの積極的な設備投資を継続していることが、アリスタの高速イーサネットスイッチや企業向けソフトウェアスタックに対する旺盛な需要を牽引しています。重要なメモリや液冷部品に関するサプライヤーへの買付約定の拡大に裏打ちされた足元の事業の見通しは、複数年に及ぶAI関連受注残を履行する同社の能力に対し、投資家に安心感を与えています。
ハイテクセクター全体で一時的な利益確定売りが膨らんだ後のテクニカルな反発も、市場心理を支えました。アナリストらは、業績予想の継続的な上方修正や、従来の独自ネットワークアーキテクチャに対する市場シェアの拡大を挙げ、同社株に対する前向きな予測を維持しています。市場は、強い売上高の見通しとバリュエーション水準のバランスを取りつつ、アリスタをAI構築の拡大を捉える上質な銘柄として評価し続けています。
今後の見通しとして、機関投資家は、特に部品コストの上昇や複数年に及ぶ在庫約定を踏まえ、サプライチェーンの実行力や売上総利益率の動向に引き続き着目しています。主要顧客が構築スケジュールを調整した場合、ハイパースケーラーへの支出の集中が継続的なリスクとなるものの、インデックス採用による地位向上、強固なバランスシート、およびクラウドネットワーキングにおける市場でのリーダーシップにより、同社の中期的な投資シナリオは極めて堅固なまま維持されています。
Arista Networks Inc(ANET)のテクニカル分析
技術的に見ると、Arista Networks Inc (ANET)はMACD(12,26,9)の数値が1.292で、買いのシグナルを示しています。RSIは59.855で中立の状態、Williams%Rは2.107で買われ過ぎの状態を示しています。ご注意ください。
Arista Networks Inc(ANET)のメディア報道
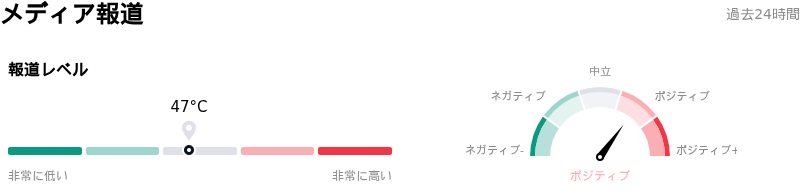
メディア報道に関して、Arista Networks Inc (ANET)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Arista Networks Inc(ANET)のファンダメンタル分析
Arista Networks Inc (ANET)はテクノロジー機器業界に属しています。最新の年間売上高は$9.01Bで、業界内で5位です。純利益は$3.51Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$237.35、最高は$289.00、最低は$140.00です。
Arista Networks Inc(ANET)に関する詳細
企業固有のリスク:
- 購買確約の不均衡とハイパースケーラーへの集中:財務分析では、アリスタがサプライヤーと交わした97億ドルの拘束力のある多年間購買確約に対し、顧客との拘束力のある契約がわずか8億7,500万ドルにとどまる深刻な不均衡が指摘されており、マイクロソフトやメタなどの主要ハイパースケール顧客がAIインフラ支出を削減または延期した場合、売上高の成長が極めて打撃を受けやすい状態となっています。
- 部品価格高騰による売上総利益率の圧迫:アナリストの最新分析によると、メモリ価格の上昇やシリコン部品の供給制約により、足元の売上総利益率への圧迫が生じると指摘されています。既存の受注残が存在するため、値上げによってこの影響を直ちに緩和することはできません。
- 高バリュエーションのリスクとセクターの調整:予想PERが48倍近辺、PEGレシオが2.0超という高水準で取引されている中、ハイテク株セクターでの利益確定売りにより株価が保守的な適正価値モデルへと接近するにつれ、日中のボラティリティやバリュエーション再評価の影響を極めて受けやすい状況が続いています。
- 経営幹部による継続的な株式売却:最近提出された米証券取引委員会(SEC)のForm 144およびForm 4の届出文書によると、ここ数か月間で経営幹部による購入がゼロである一方、合計で6億8,000万ドルを超える大規模なインサイダー売却が行われたことが判明し、短期的な株価の上昇に対する市場の不透明感を強めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。