


9月17日のASE Technology Holding Co Ltd (ASX) 値動きは5.74%上昇:主な推進要因が明らかにされました



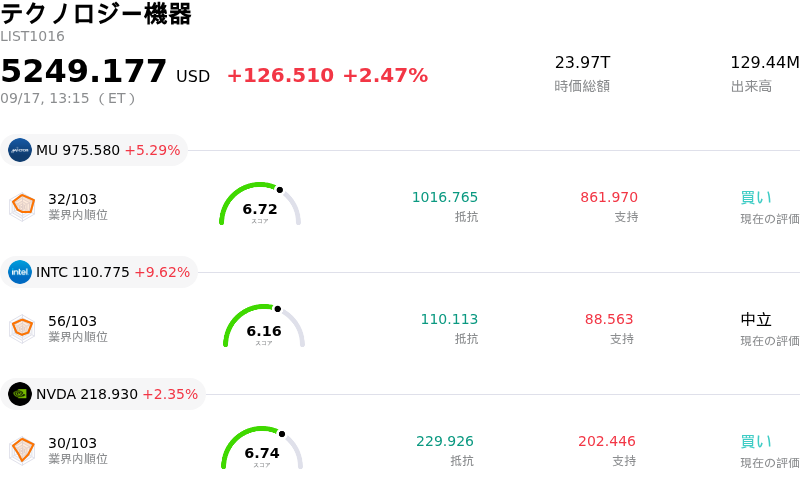
ASE Technology Holding Co Ltd (ASX) 値動きは5.74%上昇しました。テクノロジー機器セクターは2.47%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.29%、Intel Corp (INTC) 上昇 9.62%、NVIDIA Corp (NVDA) 上昇 2.35%。
本日のASE Technology Holding Co Ltd(ASX)の株価上昇の要因は何ですか?
ASEテクノロジー・ホールディングは、好調な事業環境の追い風と売上高の急伸を主因に、株価が大幅に上昇し、日中の取引も活発化しました。投資家は、特に高利益率の「組立・テスト・材料」セグメントでの大幅な前年比増収を示した直近の月次売上レポートを好感しました。この堅調な実績は、半導体後工程受託(OSAT)サービスへの需要が極めて強い状態を維持していることを再確認させ、短期間のテクニカルなもみ合いを経た同社株のファンダメンタルズを強力に下支えしています。
買い意欲を刺激する主要なカタリストとなっているのは、同社の最先端アドバンスト・パッケージング・サービスを巡る事業勢いの加速です。人工知能(AI)インフラの世界的な拡大と複雑なハイパフォーマンス・コンピューティング(HPC)チップアーキテクチャに牽引され、先端パッケージング能力は半導体サプライチェーンにおける極めて重要な要素となっています。ASEテクノロジーの先端パッケージング売上高は当初の通期目標を大幅に上回るペースで推移しており、経営陣は複数年にわたる受注の見通しを支えるため、大幅な生産能力の増強を示唆しています。この構造的シフトは中長期的な売上総利益率への期待を高め続け、世界の主要なファウンドリやファブレス半導体メーカーの重要なパートナーとしての同社の戦略的地位を固めています。
さらに、アナリストによるポジティブな評価の更新や、第3四半期決算が市場予想を上回るとの機関投資家の期待の高まりも、市場心理を下支えしました。投資家の間では、高利益率なテストおよびパッケージング部門の取扱量急増が、低利益率な電子機器受託製造サービス(EMS)における利益率の押し下げ圧力を相殺するとの確信が強まっています。半導体セクター全体の底堅いモメンタムと、ハードウェア設備投資に適した良好なマクロ経済環境を背景に、市場参加者が持続的な長期成長を織り込む中で強力な買いを集め、株価は強い上昇勢いを見せました。
ASE Technology Holding Co Ltd(ASX)のテクニカル分析
技術的に見ると、ASE Technology Holding Co Ltd (ASX)はMACD(12,26,9)の数値が0.192で、買いのシグナルを示しています。RSIは56.975で中立の状態、Williams%Rは24.366で買いの状態を示しています。ご注意ください。
ASE Technology Holding Co Ltd(ASX)のファンダメンタル分析
ASE Technology Holding Co Ltd (ASX)はテクノロジー機器業界に属しています。最新の年間売上高は$20.71Bで、業界内で13位です。純利益は$1.30Bで、業界内では17位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$46.52、最高は$51.00、最低は$42.04です。
ASE Technology Holding Co Ltd(ASX)に関する詳細
企業固有のリスク:
- 巨額の設備投資超過と拡大する負債負担:直近の財務評価によると、ASEテクノロジーは2026年の設備投資予算を20億ドル増額して105億ドルとし、純有利子負債倍率(ネットD/Eレシオ)を0.40から0.47へと悪化させました。現在、設備投資額が営業キャッシュフローを上回っており、フリーキャッシュフローの赤字を補填するために借入や社債発行への依存を迫られているほか、稼働率が低下した場合には投下資本利益率(ROIC)が阻害されるリスクも生じています。
- 過剰なバリュエーションとアナリストの「保有」格付け:年初からの大幅な株価上昇を受け、実績PERで約46倍、2026年予想PERで36倍と高水準で取引されており、直近の機関投資家による分析では本質的価値指標に対してバリュエーションが著しく過熱していると指摘されています。株式アナリストは、こうしたバリュエーションの乖離を理由に目標株価の上値を制限し、「保有(ホールド)」格付けを付与しています。
- 内部関係者による大規模な株式売却:過去1年間で買い注文がゼロであった一方、3億6,750万ドルを超えるインサイダー売りが行われたことが開示され、市場心理に悪影響を与えています。買いを伴わないこの一方的なインサイダー売りはガバナンス上の懸念を引き起こしており、現在の株価水準の持続可能性に対する社内の懐疑的な見方を示しています。
- 前月比での成長正常化と利益率の希薄化:8月の売上高は急増したものの、アナリストの予測モデルでは9月の月次売上高が前月比で6%〜9%減少すると試算されています。さらに、足元の売上拡大の相当部分は、利益率が高い純粋な半導体組み立て・テスト事業ではなく、より利益率の低い電子機器受託製造サービス(EMS)や部品コストの高騰によるものであり、利益率の低下につながっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。