


9月17日のDell Technologies Inc (DELL) 値動きは3.10%上昇:完全な分析



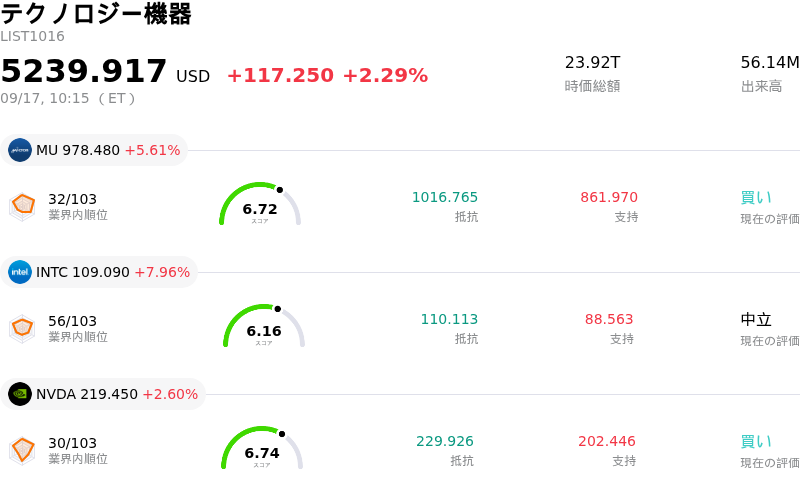
Dell Technologies Inc (DELL) 値動きは3.10%上昇しました。テクノロジー機器セクターは2.29%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 5.51%、Intel Corp (INTC) 上昇 7.65%、NVIDIA Corp (NVDA) 上昇 2.60%。
本日のDell Technologies Inc(DELL)の株価上昇の要因は何ですか?
デル・テクノロジーズは、人工知能(AI)インフラストラクチャにおけるリーダーシップに対する機関投資家の強い関心が持続したことを主因に、日中の値動きに大きな波があったものの、上昇の勢いを見せました。ウォール街の主要金融機関による好意的なリサーチ更新では、長期的なサーバー需要の拡大が強調され、今世紀20年代末にかけて世界的なAIハードウェア支出が構造的に大きく成長するとの予測が示されました。アナリストレポートでは、従来のコンピューティング領域と特化型AIサーバー領域の双方におけるデルの市場シェア拡大が強調され、同社の複数年にわたる成長軌道に対する投資家の確信を強めました。
この好調な動きは、過去最高の受注残高や通期業績予想の上方修正に表れているように、デルの四半期業績に反映された直近のファンダメンタルズの強さに裏打ちされています。データセンターの近代化、高密度AIラック、ストレージソリューションに対する需要は、政府系機関、ネオクラウドプロバイダー、法人顧客の間で引き続き加速しています。新たに投入された推論最適化の選択肢や拡大するエンタープライズ向けデータ管理パートナーシップをはじめとする継続的な製品革新は、広範なエンタープライズ向けハードウェアのエコシステム全体で需要を取り込むデルの能力を一層強固なものにしています。
業界の構造的な追い風に加え、9月下旬に予定されているS&P 100指数への組み入れが機関投資家の買い意欲やポートフォリオのリバランス資金の流入を呼び込んでいます。プライベート・エクイティ関連企業による株式の売却や、米連邦準備理事会(FRB)の金融政策決定を前にしたマクロ経済への警戒感から日中の値動きは乱高下したものの、堅調な受注残高の売上換算に支えられ、買い意欲は底堅く推移しています。市場心理は、デルの優れたオペレーション執行力と、世界的なデータセンター拡張を牽引する中心的な役割に対する強い確信を反映し続けています。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が14.029で、買いのシグナルを示しています。RSIは65.578で中立の状態、Williams%Rは1.589で買われ過ぎの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
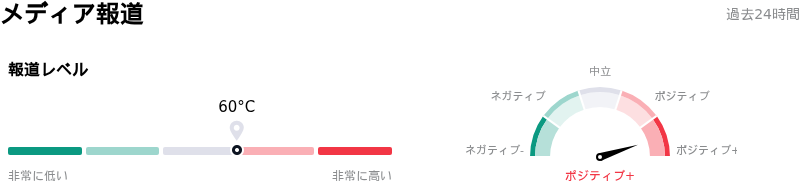
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア60を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
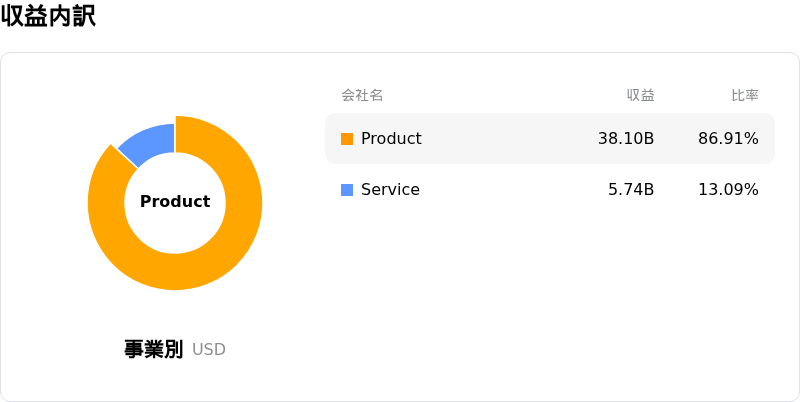
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$570.91、最高は$700.00、最低は$465.00です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- インサイダーによる大規模な利益確定売りと機関投資家の売却: 最近のSEC(米証券取引委員会)提出書類により、主要な機関投資家インサイダーであるシルバー・レイク・パートナーズIVが過去最高値付近で数百万ドル規模の株式売却を行ったことが判明しました。これは内部関係者の強気姿勢の減退を示唆しており、日中の取引における下落圧力を増幅させています。
- 企業向けAIインフラ支出の減速: 広範なテクノロジーセクターの調整やフロンティアモデルのスケーリングに対する警戒感を背景に、データセンターインフラにおける設備投資減速の可能性に対する市場の懸念が高まっており、これがデルの950億ドル規模に上るAIサーバーの受注残高に付与されているバリュエーションを脅かしています。
- 部品コストの上昇と売上総利益率の圧迫: ウォール街のアナリストは、DRAMやNANDメモリの仕入れ価格上昇が事業上のリスクを生んでいると警告しています。デルが部品価格の値上げ分を企業顧客に完全に転嫁できない可能性があり、ハードウェア部門における売上総利益率の低下につながる恐れがあるためです。
- 債務借り換えとバリュエーション・マルチプルの割高感: 2026年満期の債務を借り換えるための40億ドルの社債発行計画に加え、過去の中央値である18.2倍に対して実績PERマルチプルが32倍を超えていることから、デルの株価は受注残高の消化にボトルネックが生じた場合、日中の取引で急激なマルチプル低下に見舞われるリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。