


9月17日のOracle Corp (ORCL) 始値は3.40%上昇:値動きの背後にある事実



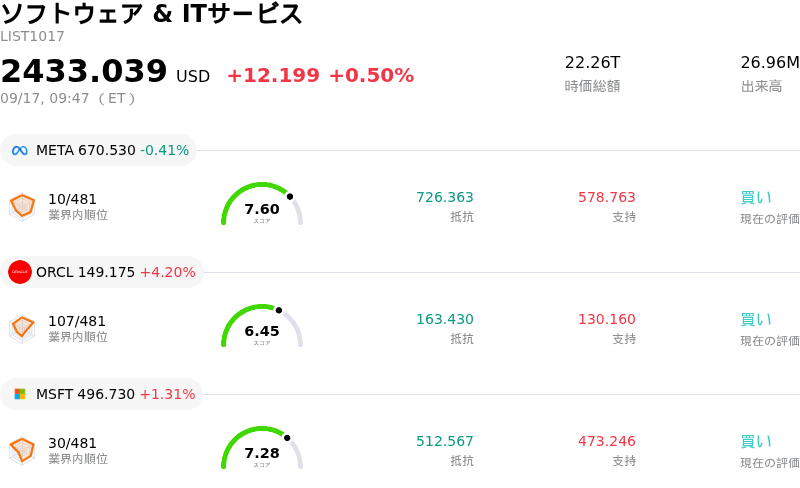
Oracle Corp (ORCL) 始値は3.40%上昇しました。ソフトウェア & ITサービスセクターは0.50%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.42%、Oracle Corp (ORCL) 上昇 3.40%、Microsoft Corp (MSFT) 上昇 1.09%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクルは、投資家が同社の堅調な2027年度第1四半期決算と良好なコーポレート・ガバナンスの最新情報を好感するなか、買いの勢いを取り戻しています。オラクルのクラウド変革を巡る根本的なテーマは引き続き支持を集めており、Oracle Cloud Infrastructure(OCI)に対する需要の加速と大規模な人工知能(AI)学習ワークロードがそれを後押ししています。同社が最近発表した好決算は、クラウドインフラ売上高の3桁増や残存履行義務(RPO)残高の拡大に牽引され、市場予想を上回りました。この堅固な事業基盤は、企業支出やデータセンターの運用執行に対する従来の市場の懸念を和らげるのに役立っています。
強気シナリオをさらに補強する材料として、最近の規制当局への開示書類により、ラリー・エリソン執行会長が事前設定していた株式売却計画を1株も売却することなく撤回したことが明らかになりました。機関投資家は、役員による売却計画の撤回を、会社の長期的な成長軌道や本質的価値に対する経営陣の強い自信の表れと捉えることが多くあります。同時に、経営陣が人員の最適化と業務効率化に戦略的に注力していることで、重要資金が高利益率のAIデータセンター拡張へと再配分されています。短期的な構造改革費用が当初一時的な悪材料として報じられたものの、幅広い投資コミュニティは、こうしたコスト規律の強化策を、2桁台の営業利益率の維持と必要な設備投資の資金調達に不可欠なものとして認識しています。
バリュエーションの観点から見ると、上方修正された通期の売上高および利益の見通しを考慮すると、オラクルの予想株価収益率(PER)は超大型エンタープライズ・クラウド同業他社と比較して魅力的なリスク・リターン・プロファイルを示しています。市場のボラティリティが落ち着き、大型IT株全体で押し目買いが広がる中、機関投資家の資金はAIインフラからの明確な収益化を実証している企業へと再配分されています。マルチクラウド・データベースの提携、過去最高のキャパシティ提供、そして拡大する高性能計算契約に支えられ、オラクルは企業のAI支出を取り込む上で独自の優位性を維持しており、これが日中の株価上昇を牽引しています。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.288で、中立のシグナルを示しています。RSIは50.433で中立の状態、Williams%Rは70.473で売りの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
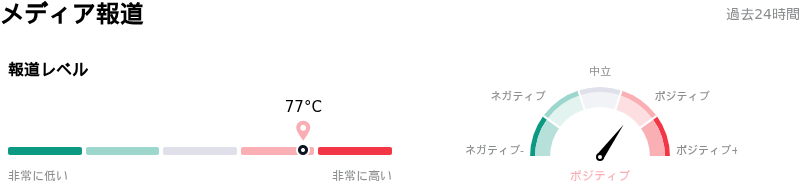
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア77を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
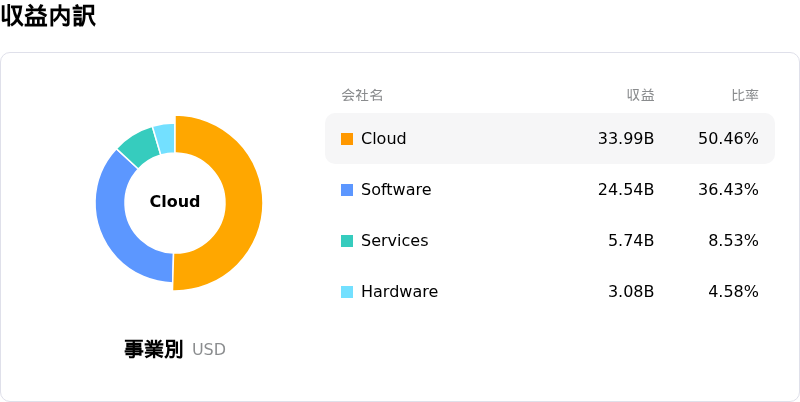
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$247.89、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 積極的な設備投資とマイナスのフリーキャッシュフロー:オラクル・クラウド・インフラストラクチャの拡張に向けた巨額の設備投資が必要となったことで、第1四半期のフリーキャッシュフローは約50億ドルの赤字となり、バランスシートへの圧迫と負債返済リスクが強まり、信用格付けのBBB-への引き下げを引き起こしました。
- 膨らむ事業再編費用と継続する人員削減:経営陣は、一部部門における新たな2桁台のパーセンテージにおよぶ人員削減に伴い、7億ドルの事業再編費用を追加で開示しました。AIインフラへのリソースの強引な振り向けに伴い、業務上の摩擦が浮き彫りとなっています。
- アナリストの目標株価引き下げと受注残高のマネタイズリスク:スコシアバンクやフリーダム・ブローカーなどの機関投資家向けアナリストは、オラクルの6,640億ドルに上る受注残高がOpenAIのような資金消費率の高いAIパートナーに大きく依存していることを懸念し、目標株価を引き下げました。これにより、長期的な現金化のタイムラインに対する疑念が高まっています。
- インサイダー取引の不透明感と株式供給過剰リスク:役員による株式売却を明らかにした最近のSEC開示文書や、共同創業者のラリー・エリソン氏による75億ドル規模の株式売却計画を巡る動きは、市場に強い懸念をもたらし、株式供給の重し(オーバーハング)となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。