


9月16日のAT&T Inc (T) 終値は3.22%下落:完全な分析



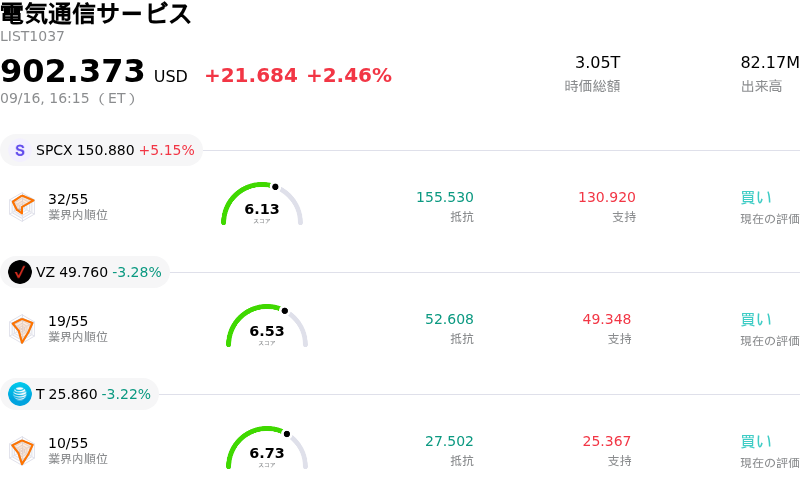
AT&T Inc (T) 終値は3.22%下落しました。電気通信サービスセクターは2.46%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 上昇 5.15%、Verizon Communications Inc (VZ) 下落 3.28%、AT&T Inc (T) 下落 3.22%。
本日のAT&T Inc(T)の株価下落の要因は何ですか?
AT&T株の下落傾向と日中のボラティリティは、マクロ経済の圧力とセクター固有のリポジショニングの動きが重なったことを反映している。資本集約型の通信大手であるAT&Tは、マクロ経済全般の動向、特に長期国債利回りの変動や金利見通しの変化に対して高い感応度を維持している。債券利回りが上昇し、固定利付の代替資産の競争力が高まると、高配当のディフェンシブセクターは利回り重視の機関投資家によるポートフォリオのリバランスや利益確定売りに直面しやすく、これが通信セクター株の下押し圧力となる。
マクロ全般の逆風に加え、無線通信およびブロードバンドセクターにおける競争環境も引き続き市場心理の重しとなっている。AT&Tは、光回線の整備地域と5Gネットワークのカバーエリアを積極的に拡大する一方で、低軌道衛星事業者からの将来的な市場シェア圧力を抑え込むため、衛星通信分野における戦略的提携も同時に推し進めている。しかし、インフラの近代化に向けた大規模な設備投資プログラムを継続しつつ、熾烈な無線通信のプロモーションサイクルに対応することは、投下資本利益率(ROIC)やフリーキャッシュフローの持続性に対する投資家の厳しい視線を集める要因となっている。
資本配分戦略もまた、投資家心理の変化に影響を与えている。AT&Tは既存の配当支払いを維持する一方で、裁量的なキャッシュフローのより多くの割合を自社株買いの拡大に充てる傾向を強めている。自社株買いの実施は、経営陣が株式を割安とみている自信の表れであるものの、即座の増配よりも自社株買いを優先する方針は、インカム重視の従来の投資家と機関投資家であるバリューマネージャーの間で相反する反応を引き起こし、市場全体の調整局面における取引のボラティリティを拡大させている。
先行きについて見ると、AT&Tは契約者基盤からの堅調なキャッシュフローを維持しており、過去の平均値と比較してもバリュエーション水準は妥当な範囲にとどまっている。それでもなお、足元の株価動向は、市場全体のボラティリティや金利の方向性、さらには高利益率の光回線や高度な無線サービスへのシフトに伴い、従来型の有線インフラを段階的に縮小するなかで同社が持続的な営業レバレッジを発揮できるかどうかに大きく左右されている。
AT&T Inc(T)のテクニカル分析
技術的に見ると、AT&T Inc (T)はMACD(12,26,9)の数値が-0.093で、中立のシグナルを示しています。RSIは55.584で中立の状態、Williams%Rは50.117で中立の状態を示しています。ご注意ください。
AT&T Inc(T)のメディア報道
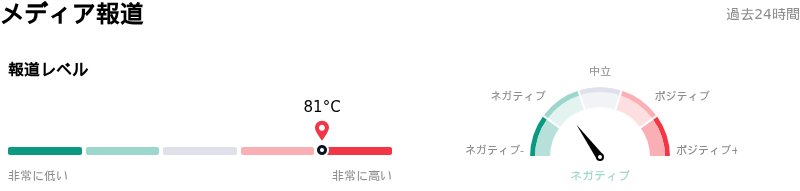
メディア報道に関して、AT&T Inc (T)はメディア注目度スコア81を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
AT&T Inc(T)のファンダメンタル分析
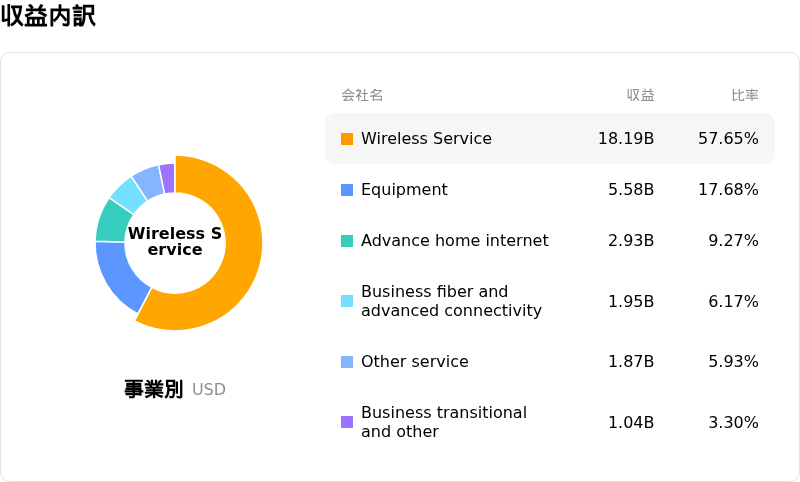
AT&T Inc (T)は電気通信サービス業界に属しています。最新の年間売上高は$125.65Bで、業界内で2位です。純利益は$21.89Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$28.43、最高は$36.00、最低は$20.00です。
AT&T Inc(T)に関する詳細
企業固有のリスク:
- ファイバーARPUの圧迫とセット販売マージン: AT&Tは、Lumenからの低価格加入者アカウントの取り込みや、ワイヤレスとブロードバンドを統合したセットプランにおけるプロモーション割引の強化により、短期的にはファイバーの1ユーザーあたり平均売上(ARPU)の下押し圧力に直面しています。
- 周波数ライセンス取得によるレバレッジ拡大: 230億ドル規模のEchoStarの周波数ライセンス買収完了により純有利子負債レバレッジが上昇し、1,250億ドルを超える総純有利子負債負担のもと、純有利子負債/調整後EBITDA倍率は2.68倍から約3.2倍に拡大する見込みです。
- 巨額の設備投資によるキャッシュフローへの圧迫: 5Gネットワークのアップグレードおよび光回線網の拡張に向け、年間230億ドルから240億ドルと予測される継続的な設備投資が、短期的なフリーキャッシュフローの伸びを継続的に圧迫しています。
- 有線事業の構造的減収と台頭する衛星通信との競合: 既存の法人向け有線セグメントにおける継続的な収益悪化に加え、地方や通信環境が不十分な市場におけるSpaceXのStarlinkなど衛星ブロードバンド代替手段の拡大は、価格決定力を抑制し、従来の回線減少を加速させるリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。