


9月16日のSnowflake Inc (SNOW) 値動きは4.60%上昇:値動きの背後にある事実



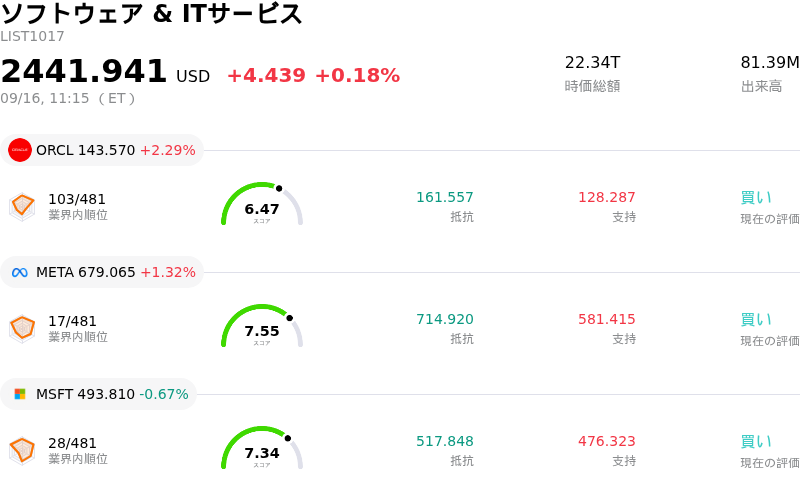
Snowflake Inc (SNOW) 値動きは4.60%上昇しました。ソフトウェア & ITサービスセクターは0.18%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Oracle Corp (ORCL) 上昇 2.29%、Meta Platforms Inc (META) 上昇 1.40%、Microsoft Corp (MSFT) 下落 0.56%。
本日のSnowflake Inc(SNOW)の株価上昇の要因は何ですか?
堅調な事業執行と成長シナリオの加速を受けた投資家の持続的な意欲に支えられ、スノーフレークは著しい上昇モメンタムを見せました。直近の株価上昇の主な要因は依然として同社の好調な四半期決算であり、製品売上高の成長加速や通期見通しの大幅な上方修正が好感されています。企業がクラウド移行の取り組みを拡大し、中核となるデータウェアハウスやアナリティクスのワークロード全体で消費量を増加させるなか、同社の「AIデータクラウド」プラットフォームの企業導入がさらに加速しています。
主な業界投資家カンファレンスにおける最近の経営陣の発言も、市場心理をさらに後押ししています。経営陣は、コーディングエージェントや企業向けワークフローアプリケーションを含む新たなAIツールが、基盤となるプラットフォームの利用に対して明確な乗数効果をもたらしていることを改めて強調しました。スノーフレークの生成AI機能を利用する顧客は、AI非利用の顧客と比較して、より高いコアコンピューティング消費量を示しています。さらに、積極的な売上高拡大とコスト規律、営業利益率の向上とのバランスを重視する経営トップの姿勢は、持続可能な収益性に向けた同社の軌道に対する投資家の信頼を深めています。
ウォール街のアナリストらはこれらのファンダメンタルズの進展を好意的に受け止めており、大手証券会社数社が目標株価を引き上げ、買い推奨を再確認しています。広範なコンセンサスは、スノーフレークを企業のAI導入に不可欠なインフラ層とみなしており、特定モデルに依存しないアプローチと従量課金制のマネタイズ戦略を評価しています。アナリストによる前向きな予想修正は追い風となり、一時的な市場調整局面における機関投資家の買い増しを促しています。
日中の取引では、金利予想の変化や国債利回りの変動など、広範なマクロ経済シグナルを市場参加者が消化するなか、大幅なボラティリティが反映されました。これらのマクロ的圧力がテクノロジーセクター全体の高マルチプルなグロース株の重荷となったものの、旺盛な押し目買いの動きが株価を押し上げました。取引のボラティリティが高まるなかでも上昇軌道を維持した同社株の動きは、優良なソフトウェアおよびAIインフラ資産に対する堅調な根強い需要を浮き彫りにしています。
Snowflake Inc(SNOW)のテクニカル分析
技術的に見ると、Snowflake Inc (SNOW)はMACD(12,26,9)の数値が-3.233で、中立のシグナルを示しています。RSIは56.518で中立の状態、Williams%Rは58.609で売りの状態を示しています。ご注意ください。
Snowflake Inc(SNOW)のファンダメンタル分析
Snowflake Inc (SNOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.68Bで、業界内で69位です。純利益は$-1.33Bで、業界内では605位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$425.29、最高は$525.00、最低は$110.00です。
Snowflake Inc(SNOW)に関する詳細
企業固有のリスク:
- AIインフラ費用に伴う売上総利益率の圧迫: 計算負荷の高い人工知能(AI)ワークロードを優先する戦略的シフトに伴い、売上高が増加しているにもかかわらず、クラウドインフラのオーバーヘッドと単位当たりのコスト圧力が上昇したため、経営陣は通期の製品売上総利益率ガイダンスを74%に引き下げました。
- 内部関係者による大規模な株式売却: 米証券取引委員会(SEC)への最新の開示文書によると、取締役による大幅な売却を含め、企業の内部関係者が当四半期中に3億5,000万ドル相当を超える株式を売却・現金化したことが明らかになり、市場の警戒感と利益確定売りを誘発しています。
- 極めて高いバリュエーション・プレミアムとバリュエーション・モデルとの乖離: 予想PSR(株価売上高倍率)が23倍を超える高水準で取引される中、第三者による分析や市場の論調では、現在の株価とファンダメンタルズに基づく適正価値の推計値との間に大きな乖離があることが指摘されており、セクターローテーション時に株価が急落するリスクに晒されています。
- 継続的なGAAP営業損失と売上高・請求額のタイムラグ: 多額の株式報酬費用により、同社はGAAPベースでマイナス約20%の純利益率を計上し続けている一方、請求額の伸び率(15%)は製品売上高の伸ばし率(35%)を下回っており、潜在的な契約コンバージョン率に対する懸念が高まっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。