


9月14日のSAP SE (SAP) 値動きは4.79%上昇:主な推進要因が明らかにされました



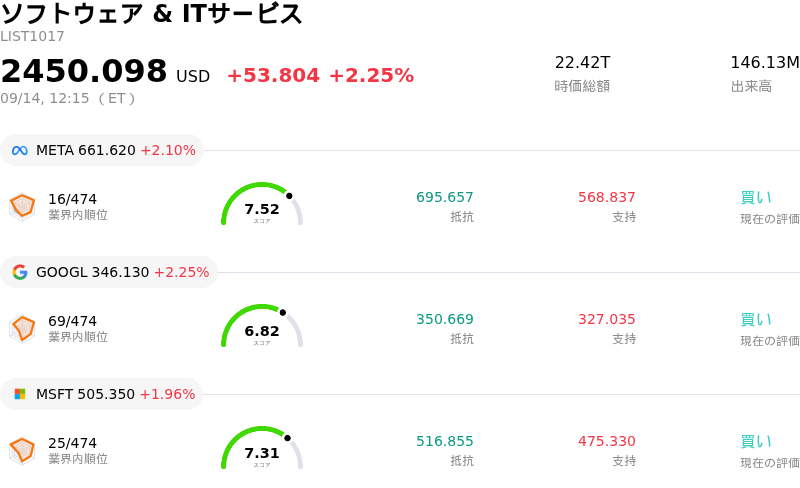
SAP SE (SAP) 値動きは4.79%上昇しました。ソフトウェア & ITサービスセクターは2.25%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 1.89%、Alphabet Inc Class A (GOOGL) 上昇 2.19%、Microsoft Corp (MSFT) 上昇 1.90%。
本日のSAP SE(SAP)の株価上昇の要因は何ですか?
エンタープライズソフトウェア大手のSAPは、大手企業における大型案件の獲得や、クラウドおよび人工知能(AI)ロードマップに対する機関投資家の信頼回復を背景に株価が大幅高となった。主な市場のカタリストとなったのは、NTTデータとの大規模なグローバル人事テクノロジー契約の発表である。同社はグローバル運用に向けて「SAP SuccessFactors」、「Business Data Cloud」、そして独自のAIコパイロット「Joule」の採用を決定した。この注目度の高い案件獲得は、SAPの次世代SaaSエコシステムとAI統合に対する企業需要の加速を明確に示す証拠となり、企業向けAIの収益化時期を注視していた投資家に安心感を与えた。
株価の上昇は、好意的なアナリスト評価や積極的な資本配分によってさらに勢いづいた。アーガス・リサーチやゴールドマン・サックスなどウォール街の主要リサーチ会社は、同社の強固な競合優位性と長期的なクラウド受注残高(バックログ)の潜在力を強調し、強気格付けと高い目標株価を再確認した。さらに、SAPが自社株買いプログラムに基づく積極的な自社株買いを継続していると明かしたことも、市場心理の改善に寄与した。この自社株買いは、足元のソフトウェアセクター全般におけるボラティリティの中でも、本質的価値に対する経営陣の自信を示すとともに、同社株の下値を支える需要を提供し続けている。
マクロ経済の観点からは、投資家が近く発表される米連邦準備理事会(FRB)の政策決定を見据えてポジションを調整するなか、ハイテク株全般が買われ、耐性の高い高利益率のクラウドプラットフォームに対するリスク選好姿勢が再び高まった。クリスチャン・クライン最高経営責任者(CEO)がSAPのクラウド移行パイプラインについて改めて言及したことで、既存顧客基盤の約60%がまだクラウドに移行していないことが浮き彫りとなり、これが長期的な大きな成長の伸び代であることを示している。直近のニッチなAI買収に伴う一時的な利益率の消化期間はあるものの、強力な法人契約の勢い、機関投資家の支援、そして継続的な自社株買いが相まって、当日の取引で大幅な買いの勢いを生み出した。
SAP SE(SAP)のテクニカル分析
技術的に見ると、SAP SE (SAP)はMACD(12,26,9)の数値が-4.512で、中立のシグナルを示しています。RSIは59.092で中立の状態、Williams%Rは36.031で買いの状態を示しています。ご注意ください。
SAP SE(SAP)のファンダメンタル分析
SAP SE (SAP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$41.49Bで、業界内で14位です。純利益は$8.07Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$259.59、最高は$367.98、最低は$177.00です。
SAP SE(SAP)に関する詳細
企業固有のリスク:
- 深刻なサイバーセキュリティの脆弱性:OVERPASSカーネルメモリ破損(CVE-2026-44756)やNetWeaverの認証欠陥(CVE-2026-58240)を含む、最高深刻度(CVSS 10.0)のセキュリティ脆弱性が開示されたことで、企業顧客が未認証のリモートコード実行リスクに晒され、直ちに運用上およびコンプライアンス上の懸念が生じることになります。
- アナリストによる投資判断引き下げとクラウド受注残の減速:UBSによるSAPの投資判断の「中立」への引き下げをはじめとする最近のアナリストの格下げは、下半期のクラウド受注残高の伸び鈍化予想や、エージェンティックAI機能の収益化スケジュールの長期化に対する機関投資家の懸念に起因しています。
- 短期的な利益率の低下:DremioやPrior LabsといったAI買収に伴う統合コストや短期的な利益の希薄化を背景に、経営陣が2026年の営業利益見通しを118億ユーロ〜122億ユーロに引き下げたことを受け、収益性は引き続き圧迫されています。
- 販売モデルの移行とサービス収益の減速要因:従来のERPソフトウェア移行から使用量ベースのAI価格モデルへの戦略的転換は実行リスクをもたらし、大企業顧客が投資回収期間を厳しく精査する中で、コンサルティングおよびサービス収益に短期的な下押し圧力をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。