


9月14日のBroadcom Inc (AVGO) 始値は3.73%下落:値動きの背後にある要因



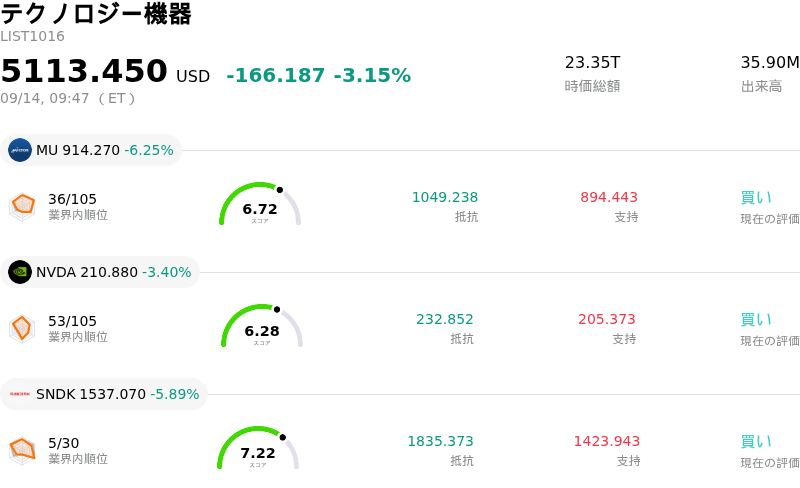
Broadcom Inc (AVGO) 始値は3.73%下落しました。テクノロジー機器セクターは3.15%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 6.25%、NVIDIA Corp (NVDA) 下落 3.67%、SanDisk Corporation (SNDK) 下落 5.55%。
本日のBroadcom Inc(AVGO)の株価下落の要因は何ですか?
ブロードコムは、直近の第3四半期決算および業績見通し(ガイダンス)の発表以降、市場での消化が続くなかで売り圧力に晒されている。同半導体大手は、カスタム人工知能(AI)プロセッサやネットワーキングソリューションの力強い伸びを背景に、売上高・純利益ともに市場予想を上回ったものの、投資家は利益率の縮小に神経質になっている。カスタムAI向け特定用途向けIC(ASIC)の急激な売上拡大により、粗利益率の高いソフトウェア製品からプロダクトミックスが変化し、粗利益率が低下した。加えて、第4四半期の売上高ガイダンスは増収傾向を維持しているものの、市場の最も強気な予想にはわずかに届かず、成長株中心の機関投資家のポートフォリオにおいてバリュエーションの再調整が続いている。
広範囲に及ぶマクロ経済の逆風とハイテクセクター全体の慎重な姿勢が、本日の取引時間中のボラティリティをさらに増幅させた。米国の金利決定を控えて国債利回りに上昇圧力がかかり、金融政策に対する観測が変化するなか、高バリュエーションのハイテク株の重荷となっている。市場参加者が巨額の設備投資予算や短期的なリターン状況を鋭く精査するようになり、AIインフラ関連の比重が高い半導体銘柄では利益確定売りが強まった。主要パートナーであるハイパースケール企業との複数年にわたる契約を重視するアナリストの前向きな長期業績予想の修正はあるものの、メガキャップ・ハイテク銘柄全体へのリスクオフ姿勢の広がりから、足元の投資家心理は引き続き上値を抑えられている。
機関投資家の視点からは、今回の株価下落は中核事業の執行における問題というより、センチメント主導のリバランスを反映したものと捉えられる。企業やクラウド顧客との関係拡大に支えられた、光ネットワーキング部品およびカスタムAIアクセラレータにおけるブロードコムの堅固な立ち位置は、引き続き同社のファンダメンタルズの基盤となっている。しかし、マクロ経済のボラティリティが沈静化し、今後の四半期で利益率の動向が安定するまでは、機関投資家はエクスポージャーを慎重に管理する傾向がみられ、同社株は短期的な価格変動が高まりやすい状態にある。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が-1.158で、売りのシグナルを示しています。RSIは35.778で中立の状態、Williams%Rは82.110で売られ過ぎの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
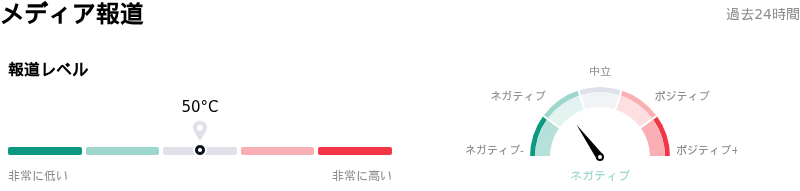
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
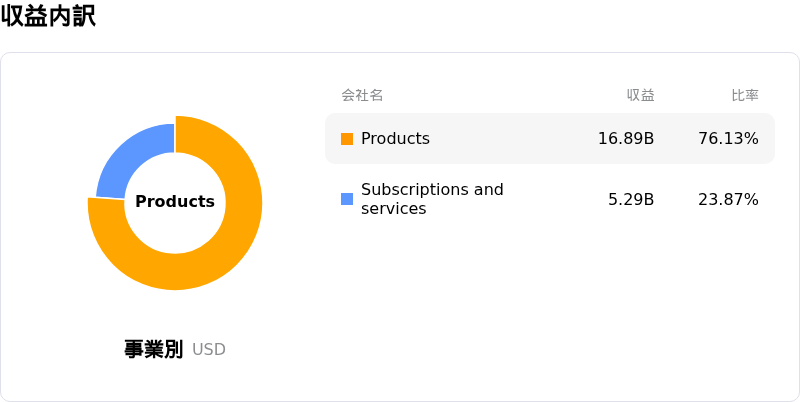
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で4位です。純利益は$23.13Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$519.27、最高は$715.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- コンセンサスを下回る業績見通しと機関投資家による目標株価引き下げ:ブロードコムの第4四半期売上高見通し(348億ドル)は、ウォール街のコンセンサス予想である350億3000万ドルを下回り、DAデイビッドソン、TDコーエン、トゥルーイスト・ファイナンシャルを含む複数の証券会社による目標株価の引き下げや、UBSによるアナリスト格下げを引き起こしました。
- プロダクトミックスのシフトによる粗利益率の低下:ブロードコムの第3四半期の粗利益率は、高利益率のネットワーキングハードウェアやVMwareソフトウェアに比べて利益率が低いカスタムAIアクセラレータ(XPU)の売上構成比が急増したことで、前四半期比で210ベーシスポイント縮小し75%となりました。
- 顧客集中とサプライチェーンでの競争:同社はアルファベットやアンスロピックといった主要なカスタムシリコン顧客に依存する収益集中リスクを抱えており、アルファベットがテンソル・プロセッシング・ユニット(TPU)のサプライチェーンを競合のメディアテックなどに拡大しているとの報道により、そのリスクが高まっています。
- マクロ経済の逆風に対するバリュエーションの脆弱性:数年間にわたる積極的なAI成長予測を背景に高水準のバリュエーション倍率で取引されているため、同社株は半導体株全体の調整、金利変動、マクロ的な利回り上昇圧力に対して脆弱な状態が続いています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。