


9月8日のValero Energy Corp (VLO) 値動きは3.24%上昇:どのようなシグナルを示しているのか?



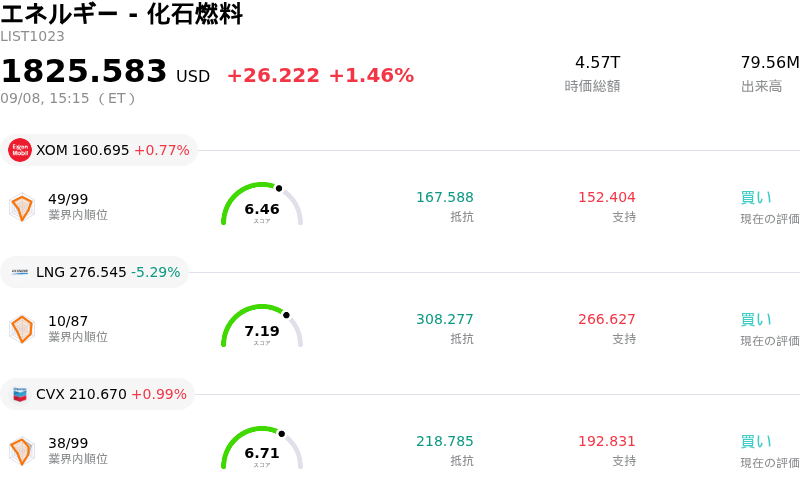
Valero Energy Corp (VLO) 値動きは3.24%上昇しました。エネルギー - 化石燃料セクターは1.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 0.75%、Cheniere Energy Inc (LNG) 下落 5.29%、Chevron Corp (CVX) 上昇 0.99%。
本日のValero Energy Corp(VLO)の株価上昇の要因は何ですか?
バレロ・エナジーの株価は、高い精製収益性が従来予想よりも長期にわたって持続するとの見方を示したウォール街の主要アナリストによる投資判断引き上げを主因に、強い上昇モメンタムを記録しました。アナリストらは、石油製品の精製クラックスプレッドおよびミッドサイクルマージンが、市場コンセンサスが以前想定していたよりも遥かに長く高水準にとどまるとの予想を理由に、同社の目標株価を大幅に引き上げました。世界的な供給逼迫、主要な国際的供給国による輸出禁止措置、重要海上輸送ルートでの地政学的リスクによる乱れが石油製品供給を著しく制約しており、これによりメキシコ湾岸地域の製油業者はガソリン、軽油、ジェット燃料で異例の高マージンを享受しています。
原油価格の上昇がエネルギーセクター全体の投資家心理を押し上げたことで、より広範なマクロ経済および業界環境も同社株の更なる追い風となりました。バレロ・エナジーは、メキシコ湾岸における広範な精製基盤と高い稼働率を活用し、深刻な供給不足に直面している最も収益性の高い国際輸出市場へ出荷量を機動的に振り向けることができます。さらに、有利な国内原油原料の価格差(ディファレンシャル)が同社の精製ポートフォリオ全体の収益性を引き続き高めており、これが潤沢なフリーキャッシュフローの創出を支え、継続的な自社株買いや株主還元の原動力となっています。
株価の上昇局面では日中のボラティリティが大きくなり、モメンタム買い手とバリュエーションを重視する機関投資家との間で継続的な綱引きが行われている状況を反映しました。好調な四半期決算の市場予想上回りや業績予想の上方修正が機関投資家の持続的な関心を呼び起こしている一方で、一部の市場参加者は、歴史的高水準にあるクラックスプレッドが周期的に正常化する可能性について依然として慎重な見方を維持しています。全体として、世界的な石油製品在庫の逼迫、好条件の輸出ネットバック、そしてアナリストの強い確信が相まって、同社の短期的なキャッシュ創出力に対する投資家の信頼を引き続き牽引しています。
Valero Energy Corp(VLO)のテクニカル分析
技術的に見ると、Valero Energy Corp (VLO)はMACD(12,26,9)の数値が2.965で、買いのシグナルを示しています。RSIは79.261で買いの状態、Williams%Rは1.863で買われ過ぎの状態を示しています。ご注意ください。
Valero Energy Corp(VLO)のメディア報道
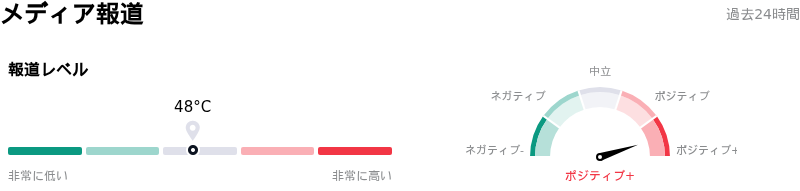
メディア報道に関して、Valero Energy Corp (VLO)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Valero Energy Corp(VLO)のファンダメンタル分析
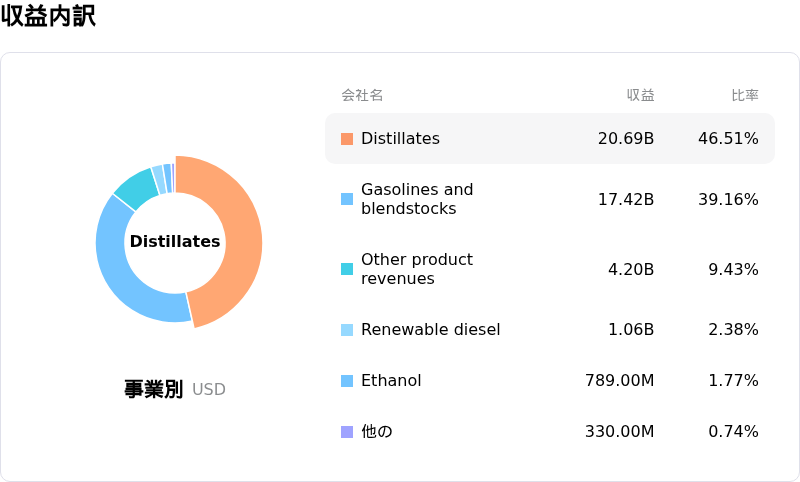
Valero Energy Corp (VLO)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$115.97Bで、業界内で8位です。純利益は$2.34Bで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$316.75、最高は$435.00、最低は$193.45です。
Valero Energy Corp(VLO)に関する詳細
企業固有のリスク:
- 過剰感のあるバリュエーションとサイクルのピークによる圧力: 機関投資家による投資判断の引き下げやディスカウント・キャッシュフロー(DCF)モデルは、バレロが史上最高値の375.11ドル付近で取引されており、PERは14.7倍と高水準にあることを示しています。これは過去の中間サイクルにおけるEBITDAバリュエーションに対して13.5%から25%のプレミアムに相当し、精製マージンがピークに達するなかで安全域が極めて小さくなっていることを意味します。
- 2027会計年度に予想される収益縮小: コンセンサス業績予想によると、過去最高の業績を記録した2026会計年度に続き、世界的な石油精製クラックスプレッドが正常化し始めることで、バレロの2027会計年度の1株当たり利益(EPS)は前年度比27.4%減少、売上高は6%減少すると予測されています。
- ミッドストリームによる緩衝効果を欠く精製事業への一本化: アナリストのレポートでは、安定した手数料ベースのミッドストリームインフラを大規模に保有する統合型エネルギー競合他社とは異なり、精製専業であるバレロの事業構成には安定した収益のクッションがなく、クラックスプレッドの急落や原油価格の急騰に対してキャッシュフローが極めて脆弱であることが強調されています。
- 規制および輸出政策上の脆弱性: 機関投資家の分析では、国内の燃料インフレ抑制を目的とした石油製品の輸出税や制限措置など、米国の潜在的な政策変更に関するリスクが強調されており、これが実施されれば米国内市場に供給が滞留し、メキシコ湾岸の精製マージンが著しく圧縮されることになります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。