


9月4日のAccenture PLC (ACN) 値動きは3.26%下落:値動きの背後にある要因



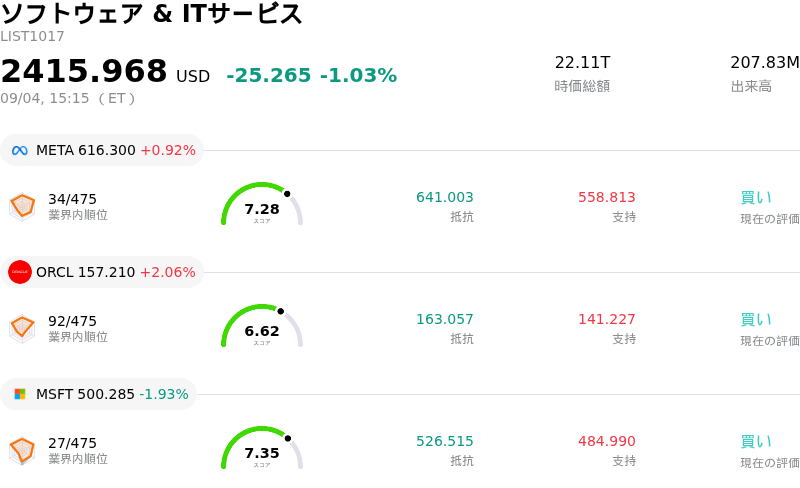
Accenture PLC (ACN) 値動きは3.26%下落しました。ソフトウェア & ITサービスセクターは1.03%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 0.92%、Oracle Corp (ORCL) 上昇 2.02%、Microsoft Corp (MSFT) 下落 1.90%。
本日のAccenture PLC(ACN)の株価下落の要因は何ですか?
アクセンチュアは取引時間中に顕著な売り圧力に直面し、ITサービスおよび経営コンサルティング業界全般に広がる慎重なセンチメントを反映する格好となった。投資家はマクロ経済の不確実性や企業の厳しいIT予算に対して引き続き敏感であり、これが選択的なコンサルティング支出を抑制し続けている。大企業顧客が複数年にわたる変革プロジェクトよりも不可欠な業務維持を優先するなか、従来の専門サービスプロバイダーにとって短期的な収益の見通し確保は引き続き厳しい状況にある。
マクロ経済の逆風に加え、人工知能(AI)の導入を巡る業界特有の動向も投資家心理の重荷となり続けている。アクセンチュアは生成AIの導入支援サービスを積極的に拡大し、主要なクラウドパートナーシップを構築しているものの、AIによる自動化の進展が請求可能時間や従来のプロジェクト規模を縮小させるのではないかとの懸念が市場全体で根強く残っている。AI関連の受注獲得における急速な成長と、既存のコンサルティング事業での潜在的な収益の侵食(カニバリゼーション)を投資家が天秤にかけるなか、こうした継続的な構造的議論がバリュエーションの上値を抑える要因となっている。
足元の企業動向を巡っては、実行力や資本配分に対する精査の目も高まっている。同社は大企業の需要低迷を補うため、戦略的買収やターゲットを絞ったサービス部門を通じて中堅企業市場への拡大を積極的に推進してきた。しかし、積極的な買収支出が続くなか、営業利益率を守るためには円滑な事業統合が不可欠となる。顧客の契約締結期間が長期化したままであることから、市場参加者は年度末の決算発表を前に株価を買い進めることに慎重な姿勢を見せており、顧客の受注ペースが持続的に回復していることを示すより明確な証拠を見極めようとしている。
Accenture PLC(ACN)のテクニカル分析
技術的に見ると、Accenture PLC (ACN)はMACD(12,26,9)の数値が-1.018で、中立のシグナルを示しています。RSIは59.355で中立の状態、Williams%Rは33.628で買いの状態を示しています。ご注意ください。
Accenture PLC(ACN)のメディア報道
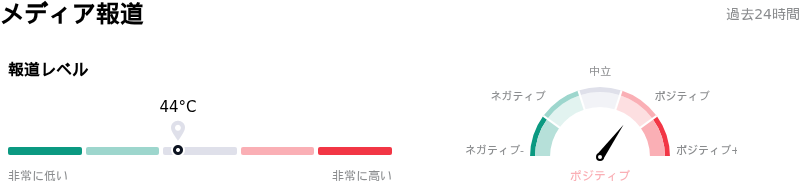
メディア報道に関して、Accenture PLC (ACN)はメディア注目度スコア44を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Accenture PLC(ACN)のファンダメンタル分析
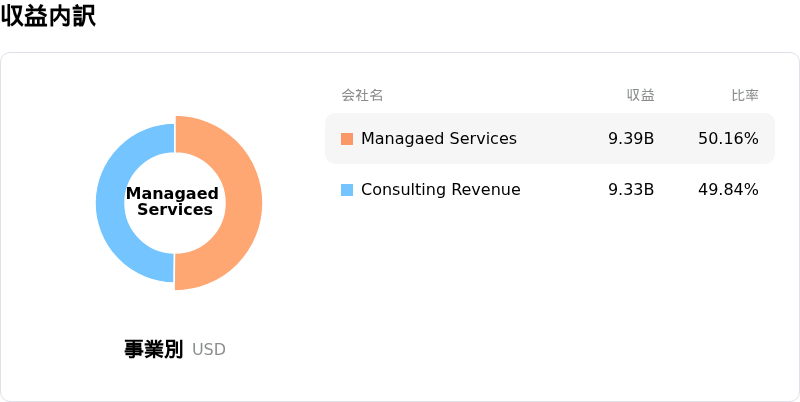
Accenture PLC (ACN)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$69.67Bで、業界内で6位です。純利益は$7.68Bで、業界内では14位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$194.96、最高は$329.00、最低は$130.00です。
Accenture PLC(ACN)に関する詳細
企業固有のリスク:
- コンサルティング需要の低迷とガイダンスの修正:裁量的なIT支出に対する企業の慎重姿勢が売上高の伸びを圧迫しており、経営陣が通期の売上高成長率予想の上限を3〜4%に引き下げる要因となったほか、オーガニック成長率は3%未満の水準に低下しています。
- M&Aの資本配分に伴う利益率の圧迫:労働集約型のコンサルティングモデルからの脱却を目指した年間90億ドル規模の買収投資は、純レバレッジを引き上げ、営業利益率を圧迫するとともに、今後の1株当たり利益(EPS)成長を希薄化させています。
- 労働ベースの収益に対する生成AIの破壊的影響:AIツールの急速な進歩は、アクセンチュアの伝統的な課金型コンサルティングモデルに構造的リスクをもたらしています。自動化されたワークフローによって、人員増加に頼らない新たなAIサービスの拡大ペースよりも早い速度で課金時間が減少する恐れがあります。
- 証券訴訟および情報開示に関する調査:株価の急落を招いたガイダンスの下方修正や四半期売上高の未達を受け、誤解を招く恐れのある将来見通しに関する記述を巡り、法的調査や株主による集団訴訟が増加しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。