


8月28日のCoherent Corp (COHR) 値動きは5.27%下落:主な推進要因が明らかにされました



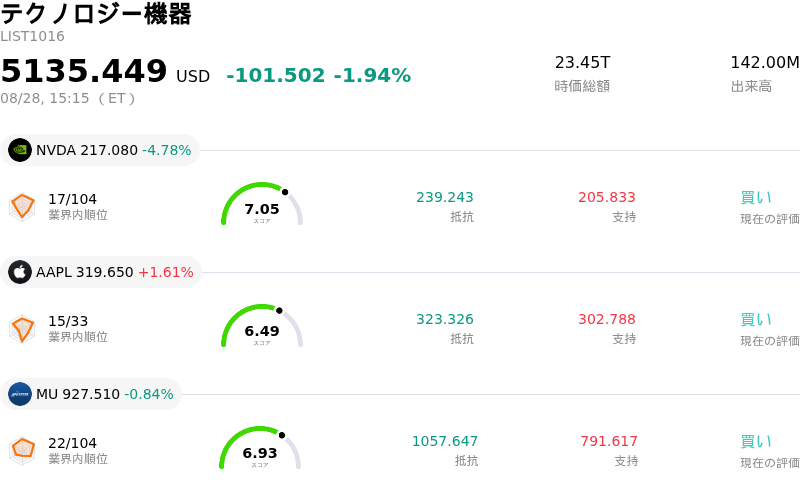
Coherent Corp (COHR) 値動きは5.27%下落しました。テクノロジー機器セクターは1.94%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.69%、Apple Inc (AAPL) 上昇 1.61%、Micron Technology Inc (MU) 下落 0.94%。
本日のCoherent Corp(COHR)の株価下落の要因は何ですか?
コヒレントは、テクノロジー、光学、半導体セクター全般における評価の見直しの一環として、日中のボラティリティ上昇と下落圧力に直面しました。人工知能(AI)インフラや光学ネットワーク需要に対する積極的なポジション構築を背景とした大幅な上昇の後、高マルチプルなフォトニクス関連の主力株には利益確定売りが増加しました。市場参加者が主要なマクロ経済指標の発表やセクター大手の決算発表を前にリスクエクスポージャーを調整したことで、テクノロジー成長株のマルチプル全般が縮小する要因となりました。
下落の動きが見られるものの、コヒレントのファンダメンタルズは堅調な事業モメンタムに支えられています。同社の直近の四半期決算では、光トランシーバーやデータセンター向け接続ソリューションに対する世界的な需要の加速を追い風に、堅調な売上高の拡大と大幅な利益率の向上(拡大)が示されました。次四半期の業績見通し(ガイダンス)においても、AI関連の受注残高の力強さや生産スループットの拡大が継続していることが示されました。さらに、先端コンピューティング向け高熱伝導性炭化ケイ素(SiC)基板の顧客向けサンプル出荷といった技術的マイルストーンも、AI熱管理分野における同社の戦略的ポジションを一段と強固にしています。
しかし、市場心理はこうした事業上の強みと、構造的な要因やバリュエーション面の考慮事項との間で均衡を図ろうとしています。数ヶ月に及ぶ急激な株価上昇を受けてマルチプルが高水準に達したため、同社株は広範なマクロ経済の変動や債券利回りの変化に対して敏感になっています。加えて、インジウムリン(InP)や次世代光学プラットフォームの生産拡大に必要な多額の設備投資に対する投資家の注視も続いています。さらに、ハイパースケールAIセクターにおける顧客集中のリスクや最近の内部者(インサイダー)売り動向に対する懸念が、テクノロジー株全般の調整局面における短期的なリスク回避姿勢を一段と強めています。
機関投資家の戦略的観点からは、日中の株価の軟調さは長期的成長ストーリーにおけるバリュエーションの消化段階を反映したものであり、中核事業のファンダメンタルズの悪化を示すものではありません。市場参加者がAIサプライチェーン全体でポジションを再調整するなか、短期的なボラティリティが続く可能性はありますが、長期的には、コヒレントが豊富な受注残高を高利益率のキャッシュフローへと変換し、規律ある資本配分を維持しながら、数年規模に及ぶ光学ネットワーク採用の波を活かす能力に視線が注がれるでしょう。
Coherent Corp(COHR)のテクニカル分析
技術的に見ると、Coherent Corp (COHR)はMACD(12,26,9)の数値が-5.722で、売りのシグナルを示しています。RSIは43.795で中立の状態、Williams%Rは82.718で売られ過ぎの状態を示しています。ご注意ください。
Coherent Corp(COHR)のメディア報道
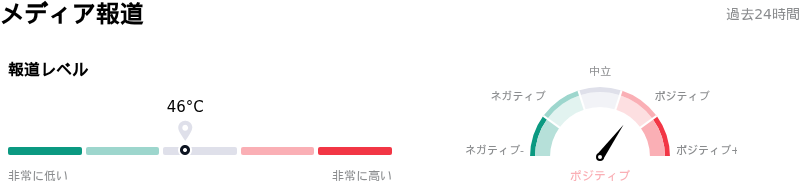
メディア報道に関して、Coherent Corp (COHR)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Coherent Corp(COHR)のファンダメンタル分析
Coherent Corp (COHR)はテクノロジー機器業界に属しています。最新の年間売上高は$7.12Bで、業界内で10位です。純利益は$769.90Mで、業界内では8位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$413.61、最高は$500.00、最低は$280.00です。
Coherent Corp(COHR)に関する詳細
企業固有のリスク:
- 中核の産業セグメントの縮小とAI収益への集中:オプティクス(光学機器)での売上の勢いにもかかわらず、コヒレントの産業セグメントの売上高は前年同期比15.8%減の4億3,050万ドルに減少しました。同社は現在、全売上高の79%近くをデータセンター&通信部門に依存しており、主要なデータセンター顧客が発注ペースを緩めたり製品仕様を変更したりした場合の事業リスクと脆弱性が高まっています。
- 資本集約的なインフラ拡張とキャッシュフローのリスク:コヒレントは設備投資を拡大しており、300mm炭化ケイ素(SiC)基板および6インチリン化インジウム(InP)の製造能力に向けて11億ドルの資本投資を実施しています。これによりフリーキャッシュフローに大きな圧力がかかり、AIデータセンター投資のリターンが予想を下回った場合の利益率リスクが高まっています。
- 高バリュエーション下でのインサイダーによる大規模な株式売却:米国証券取引委員会(SEC)のフォーム4およびフォーム144の開示により、シェリ・ルーサーCFOによる売却をはじめとするインサイダーによる売却の継続が明らかになりました。過去12ヶ月間のインサイダー売却額は11億ドルを超え、買い付け取引は皆無でした。この集中した売却は、調整後利益の約60倍という高水準のバリュエーション・マルチプルと相まって、株価に急落のリスクをもたらしています。
- 過去のファーウェイ向け売上に対する規制当局の調査:同社の最新のSEC年次報告書(Form 10-K)における開示により、過去のファーウェイ向け製品売上に関して米国産業安全保障局(BIS)による調査が進行中であることが確認され、法的テールリスクや金額未定の金銭的ペナルティが発生する可能性が浮上しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。