


7月24日のStryker Corp (SYK) 値動きは3.15%上昇:どのようなシグナルを示しているのか?



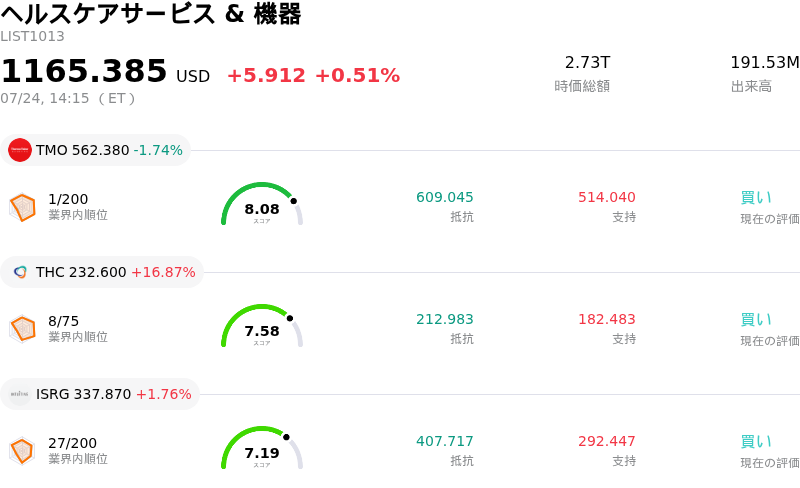
Stryker Corp (SYK) 値動きは3.15%上昇しました。ヘルスケアサービス & 機器セクターは0.51%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Thermo Fisher Scientific Inc (TMO) 下落 1.74%、Tenet Healthcare Corp (THC) 上昇 16.87%、Intuitive Surgical Inc (ISRG) 上昇 1.76%。
本日のStryker Corp(SYK)の株価上昇の要因は何ですか?
ストライカー・コーポレーションは、売上高と調整後1株当たり利益(EPS)がともにアナリスト予想を上回る第2四半期決算の発表を受けて、顕著な上昇トレンドとなっている。この好業績は、主に予定手術件数の大幅な回復と、メドサージ(MedSurg)およびニューロテクノロジー(Neurotechnology)部門における旺盛な需要に牽引された。投資家は、規律ある価格戦略と業務効率化によって高い営業利益率を維持しつつ、世界的なサプライチェーンの複雑化に対応している同社の能力を好感している。
この好調な勢いは、経営陣が通期のオーガニック成長率および利益のガイダンスを引き上げたことでさらに補強されている。この上方修正は、ロボットアーム手術支援システム「Mako」の継続的な導入や、最近の買収案件の統合成功に対する高い信頼感を示唆している。脊椎や肩の手術といった新たな臨床領域へのMakoプラットフォームの拡大は、整形外科分野におけるシェア拡大の長期的なカタリストとして、機関投資家から注目されている。
マクロ経済の観点からは、市場参加者が直近のインフレ指標や米連邦準備理事会(FRB)の政策シグナルを消化する中、医療技術セクターは現在、優良(高品質)グロース株へのローテーションの恩恵を受けている。金利変動の沈静化に伴い、ストライカーのような資本集約型のヘルスケア企業は、ディフェンシブな成長を求めるポートフォリオマネージャーにとって魅力を増している。こうした業界全体の潮流がさらなる追い風となり、本日の取引における同社株の堅調さに貢献している。
本日見られる日中の値動きは、大手投資銀行による一連の投資判断引き上げや目標株価の上方修正とも連動している。調査レポートでは、ストライカーの多角化されたポートフォリオと、潜在的な景気後退局面における耐性が、強気な見通しの主な要因として挙げられている。こうした評価が取引の活性化と個人投資家の関心を呼び、同社の成長軌道向上を踏まえたバリュエーションの再評価が進む中で、株価はさらに押し上げられている。
株価は上昇トレンドにあるものの、市場参加者は、為替換算による逆風や海外市場における規制環境の変化などの潜在的リスクを依然として意識している。しかし、同社の強力なファンダメンタルズ業績とヘルスケア業界における戦略的位置づけが、市場の支配的なセンチメントとなっている。技術革新と予定手術における良好な環境の組み合わせが、引き続き現在の株価上昇の主因として機能している。
Stryker Corp(SYK)のテクニカル分析
技術的に見ると、Stryker Corp (SYK)はMACD(12,26,9)の数値が-3.129で、中立のシグナルを示しています。RSIは50.488で中立の状態、Williams%Rは58.001で売りの状態を示しています。ご注意ください。
Stryker Corp(SYK)のメディア報道
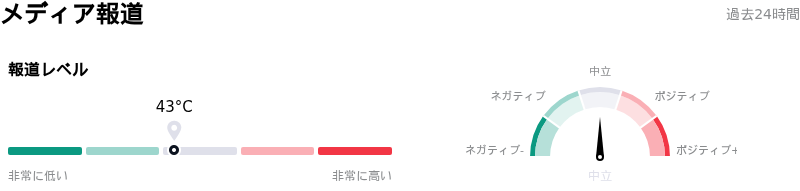
メディア報道に関して、Stryker Corp (SYK)はメディア注目度スコア43を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Stryker Corp(SYK)のファンダメンタル分析
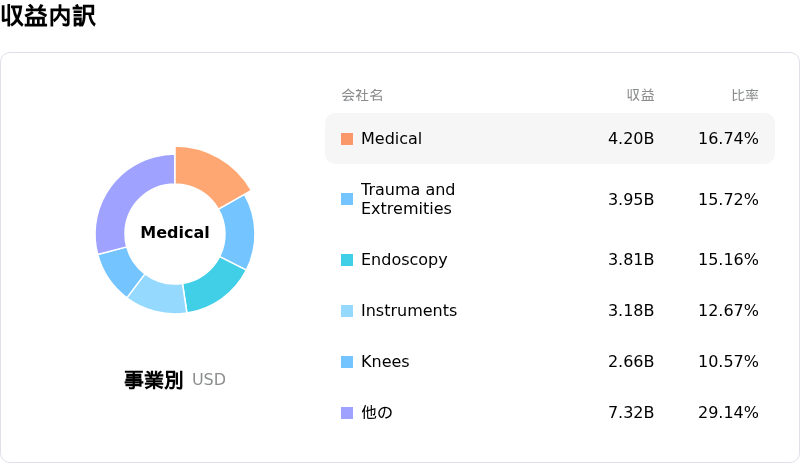
Stryker Corp (SYK)はヘルスケアサービス & 機器業界に属しています。最新の年間売上高は$25.12Bで、業界内で6位です。純利益は$3.25Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$387.46、最高は$465.00、最低は$315.00です。
Stryker Corp(SYK)に関する詳細
企業固有のリスク:
- バリュエーションの感応度と業績の実行力:ストライカーの現在の予想株価収益率(PER)は過去の平均水準に比べて高水準で推移しており、近く発表される四半期決算が、オーガニック成長や利益率拡大に対する市場の高い期待を上回れなかった場合、大幅な株価下振れリスクが生じる可能性があります。
- GLP-1の影響を巡る不確実性:GLP-1肥満症治療薬の長期的な普及に対する機関投資家の根強い懸念は、引き続き日中の株価ボラティリティを誘発しています。これは、同社の中核分野である整形外科部門、特に体重に影響されやすい股関節および膝関節の人工関節置換術における需要減少の可能性を巡り、アナリストの間で議論が続いているためです。
- 地政学的な価格引き下げ圧力:中国で進む集中帯量調達(VBP)制度の対象拡大は、ストライカーの整形外科および脊椎ポートフォリオの平均販売価格(ASP)を押し下げ続けており、同地域における手術件数が堅調に推移しているにもかかわらず、海外事業の営業利益率を脅かしています。
- M&Aの統合リスクと資本制約:最近完了したVertos Medical社およびcare.ai社の買収案件を含む積極的な買収戦略は、多額の統合費用や高金利環境下での債務返済負担により、統合の実行リスクを高め、1株当たり利益(EPS)を希薄化させるリスクをもたらします。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。