


7月22日のDeere & Co (DE) 値動きは3.02%上昇:投資家が知っておくべき情報



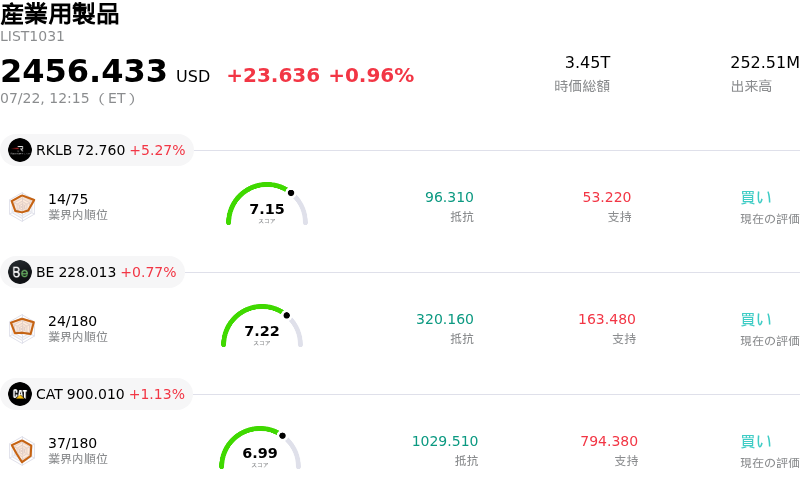
Deere & Co (DE) 値動きは3.02%上昇しました。産業用製品セクターは0.96%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Rocket Lab USA Inc (RKLB) 上昇 5.27%、Bloom Energy Corp (BE) 上昇 0.77%、Caterpillar Inc (CAT) 上昇 1.13%。
本日のDeere & Co(DE)の株価上昇の要因は何ですか?
ディア・アンド・カンパニーの株価は本日、顕著な上昇を記録した。これは主に、通期の業績見通し(ガイダンス)の上方修正と、生産・精密農業部門の堅調な業績が好感されたことによる。同社はこれまでサプライチェーンの制約をうまく乗り越えており、これがハイテク機械の利益率向上につながっている。投資家は、従来の予想よりも広範な景気減速の影響を受けにくいとされる大規模農業需要の底堅さを好意的に受け止めている。最新の製品群への自動運転技術の統合も、継続的な収益源(リカーリングレバレニュー)に具体的な貢献を示し始めており、同社に対する市場の評価は、従来の製造業者からテクノロジー統合型のインダストリアルリーダーへと変化しつつある。
直近のデータが金利の安定を示唆していることから、より広範なマクロ経済環境もさらなる追い風となっている。農業部門は設備投資のための資金調達に大きく依存しているため、米連邦準備制度理事会(FRB)による金融緩和姿勢の兆候は、機器アップグレードのハードルを大幅に下げることになる。さらに、主要な輸出ルートに影響を与える地政学的緊張を背景とした最近の世界的な穀物価格の上昇は、多くの商業農家の財務状況を改善している。このような農業所得の増加は、通常、同社の中核事業を構成する高価格帯のプレミアム機器ラインへの投資意欲の高まりと相関している。
テクノロジーセクターのボラティリティを背景にディフェンシブなポジション構築が強まる中、市場の関心は質の高い工業株(資本財株)へとシフトしている。機関投資家は、潤沢なキャッシュフローと確かな価格決定力を持つ銘柄に資金を移動させている模様だ。原材料のインフレ圧力にもかかわらず、同社が依然として高い利益率を維持できていることは、バリュー志向のポートフォリオにおける中核銘柄としての地位を強固なものにしている。本日観測された日中の値動き(ボラティリティ)は、短期的な利益確定売りを狙う投資家と、同社の明確な業務効率の高さを示した実績を受けて保有比率を高めようとする長期の機関投資家との間の綱引きを反映している可能性が高い。
現在の軌道は好調であるものの、投資家は引き続き為替変動や国際貿易政策に関するリスクを注視している。世界的な輸出企業である同社は米ドル高に影響されやすく、これが新興国市場における同社製品の競争力に影響を及ぼす可能性がある。さらに、ディーゼル排ガスに関する環境規制の突然の変更や、炭素固定化を伴う環境配慮型農業に対する政府補助金の改定などは、将来の製品ロードマップに影響を与える可能性がある。しかし現時点では、好調な社内事業の執行力と、セクター固有の追い風への好都合な変化の双方が相まって、株価上昇の主な原動力となっている。
Deere & Co(DE)のテクニカル分析
技術的に見ると、Deere & Co (DE)はMACD(12,26,9)の数値が-6.974で、中立のシグナルを示しています。RSIは46.562で中立の状態、Williams%Rは83.323で売られ過ぎの状態を示しています。ご注意ください。
Deere & Co(DE)のメディア報道
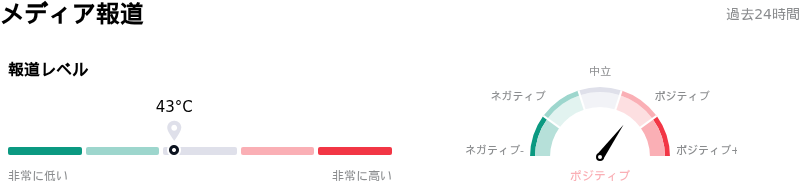
メディア報道に関して、Deere & Co (DE)はメディア注目度スコア43を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Deere & Co(DE)のファンダメンタル分析
Deere & Co (DE)は産業用製品業界に属しています。最新の年間売上高は$45.67Bで、業界内で2位です。純利益は$5.03Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$638.90、最高は$812.00、最低は$471.00です。
Deere & Co(DE)に関する詳細
企業固有のリスク:
- 通期利益見通しの下方修正: 経営陣は2024年度の純利益予想について、今年2回目となる下方修正を実施し、従来の75億〜77億5000万ドルのレンジから約70億ドルへと引き下げた。これは農業機械サイクルの縮小が想定以上に深刻であることを示唆している。
- 在庫過剰と減産: ディーラーの在庫水準の高止まりを受け、同社は軟調な小売需要に対応するため大幅な減産を余儀なくされている。これにより、今後の四半期において製造コストの配賦不足(操業度下回り)による悪影響が生じ、営業利益率が圧迫される見通しだ。
- 農業ファンダメンタルズの悪化: コーンや大豆を中心とする商品価格の下落に高金利が重なり、農家の純所得とセンチメントが著しく悪化している。これが大型農機の販売急減や、設備投資の先送りにつながっている。
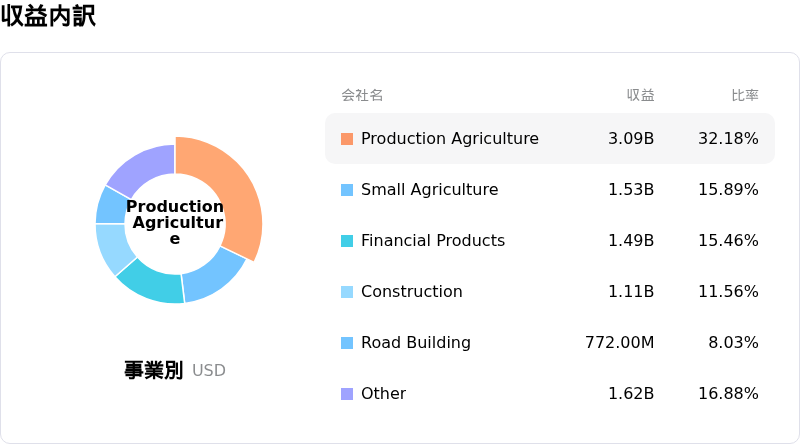
- 中核セグメントのマイナス成長: 現在の日中取引におけるボラティリティは、「生産・精密農業(Production & Precision Ag)」および「小規模農業・芝生(Small Ag & Turf)」セグメントで2桁の減収が報告されたことが要因となっている。これは、同社の最も利益率の高い製品ライン全体にわたって、業績低迷が構造的であることを裏付けている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。