


SKハイニックスの株価見通し:AI推論需要の爆発的成長は2030年までの持続的成長を牽引できるか?



AIポッドキャスト


SKハイニックスのアン・ヒョン氏は、AI推論需要の増加によりインフラ性能規模が2030年までに約20倍へ拡大すると予測した。タスクの複雑化やデータ量増加に伴い、メモリアーキテクチャの高度化が求められており、同社はHBMや次世代ストレージの開発を進めている。主要半導体各社もAI向けメモリの供給体制を強化中である。市場では複数年にわたる設備投資サイクルが期待される一方、競合の供給拡大やAI投資の回収懸念がリスク要因となる。テクニカル面では、139万ウォンが中長期の重要な回復水準、120万ウォンが短期的なリスク水準となる。

TradingKey - SKハイニックス (SKHY) の研究開発部門トップであるアン・ヒョン氏は10月14日、ソウルで開催された2026年半導体展において、AI推論需要の増加に伴い、AIインフラの性能規模は2030年までに約20倍に拡大する可能性があると述べた。
アン・ヒョン氏は、AI推論市場において3つの変化が同時に起きていると指摘した。タスクの複雑化、リクエスト1回あたりの処理情報量の増加、そして推論リクエストの継続的な増大である。これらの変化により、計算能力、メモリー帯域幅、ストレージ容量に対するデータセンターの要求が高まることになる。
AI推論がメモリアーキテクチャのアップグレードを牽引
KVキャッシュは、モデル推論時にキー・バリューデータを保存および再利用するために使用されます。アクセス頻度の高いデータは通常GPUのHBMに保存され、一部のデータはシステムDRAMに転送可能で、アクセス頻度の低いデータは階層型ストレージを介してSSDにオフロードされる場合があります。
モデルサイズとコンテキスト長が増大するにつれて、AIサーバーには、より高い帯域幅、より大きな容量、そしてより低コストを備えたメモリが必要とされています。
SKハイニックスは、HBMの容量、帯域幅、エネルギー効率を向上させながら、3D積層DRAMや高帯域幅フラッシュ(HBF)の開発を進めています。これらの関連技術が収益を生み出せるかどうかは、依然として量産歩留まりと顧客による採用状況にかかっています。
メモリ大手3社、AI用メモリに向けて布陣
サムスン電子は、3Dメモリー、zHBM、zNAND-Oを含む、AIメモリーの帯域幅および容量のボトルネック解消に向けた技術ロードマップを発表した。ただし、これらの取り組みは現在、コンセプト実証や研究開発(R&D)計画の段階にとどまっている。
マイクロン(MU)は最近、AIデータセンターの建設がHBMやサーバー用DRAMの需要を押し上げていると述べた。一部の機関はメモリーの供給不足が2027年から2028年にかけて続くと予想しているが、実際の需給はAI関連の設備投資、メーカーによる生産能力の増強、顧客の調達動向に依然として左右される。
3社の注力分野はそれぞれ異なる。SKハイニックスはAI推論によって牽引されるHBM、サーバー用DRAM、次世代ストレージの需要に注力している。サムスンは包括的な製品ラインナップを活用してHBM、DRAM、NAND技術を推進している。一方、マイクロンはHBMの生産能力増強と長期供給契約を通じて受注の見通しを高めている。
JPモルガン(JPM)は、AI推論需要が今後もデータセンター建設を牽引し、関連する設備投資は複数年にわたるサイクルを維持する可能性が高いとみている。モルガン・スタンレー(MS)は、世界のAIインフラ投資が2028年までに3兆ドル近くに達し、支出の大部分は未だ執行されていないと試算している。この予測は多岐にわたるインフラ投資領域を包含しており、メモリーチップの市場規模と直接同一視することはできない。
ASML(ASML)は、AI関連装置の需要が少なくとも2028年まで供給能力を上回る可能性があると述べ、一部の顧客はすでに2029年や2030年の露光装置の注文について問い合わせを行っていることを明らかにした。
これらの評価は、AIインフラ投資が複数年にわたるトレンドを維持する可能性を示唆しているが、最終的な規模は計算力の需要、設備投資の投資対効果、装置の供給状況、およびメモリー生産能力の拡張ペースに依存することになる。
SKハイニックスの見通し:AI推論需要の爆発的成長、2030年までに株価は最高値を更新できるか?
AI推論の需要がSKハイニックスの業績を支えられるかどうかは、HBM4の受注、出荷規模、量産歩留まり、製品価格設定、およびサーバー用DRAMの需要にかかっています。
AIサーバーへの投資が拡大し続け、HBMおよびサーバー用DRAMの価格が安定して推移すれば、同社は製品ミックスの改善による恩恵を受けると見込まれます。しかし、サムスン電子やマイクロンが供給を拡大したり、長鑫存儲技術(CXMT)がDDR5の出荷を増やしたりした場合、レガシーDRAMの価格と利益率が圧迫される可能性があります。
10月15日、SKハイニックスは11.06%安の126万2,000ウォン(約941ドル)で取引を終えました。この日の韓国半導体株の急落は、米国のインフレデータを受けて利上げ観測が高まったことや、市場がAI関連の設備投資に対する投資回収率を再評価したことが主な要因です。
CXMTによる4F² DRAM分野への進出は中長期的な競争要因であり、現時点では主にレガシーDRAM市場に影響を与えています。SKハイニックスのHBM事業への実際の影響は、顧客による品質認定や商業出荷の状況次第となるでしょう。
SKハイニックスの長期テクニカル分析:中長期的な節目となる回復水準は139万ウォン
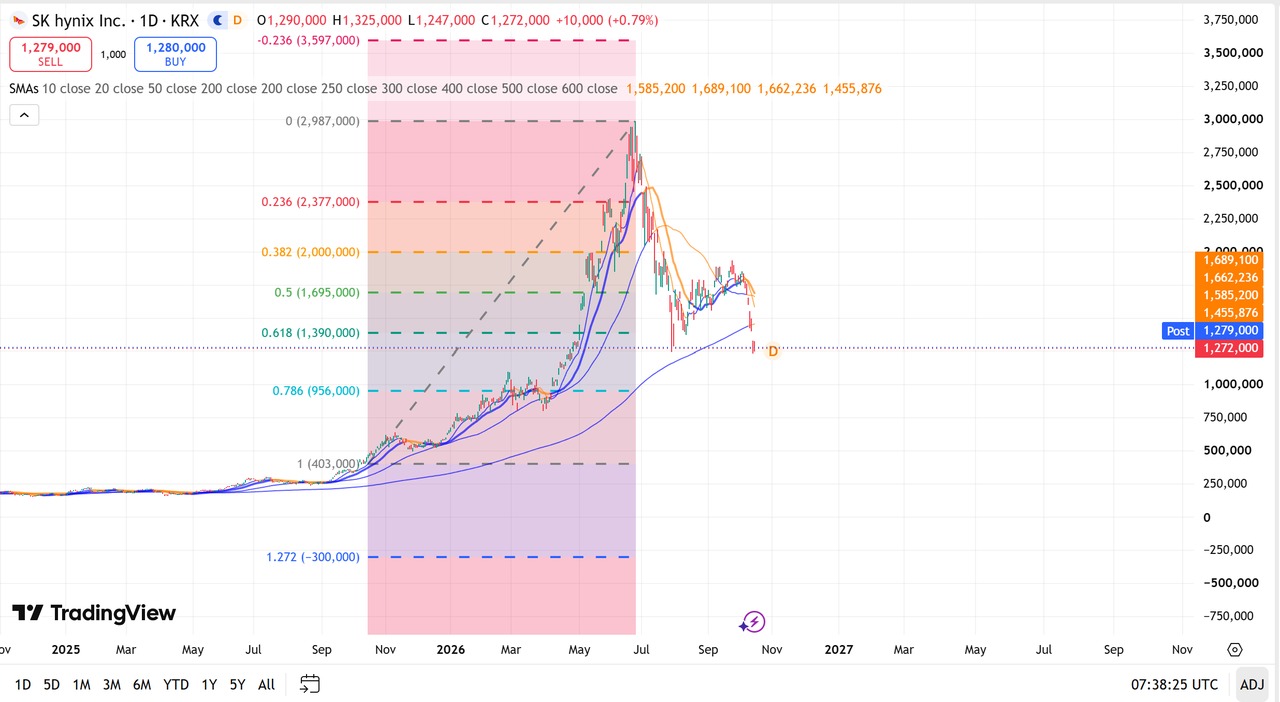
[出所:TradingView]
株式分割調整後の日足チャートに基づくと、52週安値の40万3,000ウォンから高値の298万7,000ウォンに対し、フィボナッチ・リトレースメントの0.382、0.500、0.618、および0.786の水準は、それぞれ約200万ウォン、169万5,000ウォン、139万ウォン、96万9,000ウォンとなります。
10月15日の終値時点で、株価は0.618のリトレースメント水準である139万ウォンを下回りました。短期的には、まず120万〜126万ウォンのゾーンが意識されます。139万ウォンを回復した場合は169万5,000ウォンおよび200万ウォンが抵抗線として意識されます。120万ウォンを割り込んだ場合、次のサポートラインは96万9,000ウォンとなります。
株式分割調整後のスイング計算に基づくと、前回の高値は298万7,000ウォンです。HBM需要が成長を続け、収益性が改善し、株価がこの高値を上抜けて定着すれば、フィボナッチ・エクスパンションの1.272および1.618の目標水準は、それぞれ約369万ウォンおよび458万ウォンとなります。
2030年に向けての長期的なトレンドは、引き続きHBM4の出荷量、DRAM価格、利益率、および業界の需給バランスの推移に依存します。
全体として、SKハイニックスの長期的な業績は今後もハイエンドメモリ需要に牽引される見通しです。139万ウォンが中長期的な重要な回復水準となる一方、120万ウォンは短期的なリスク水準となります。供給の伸びが需要を上回るか、またはAI関連の設備投資が減速した場合、株価はさらなる調整を余儀なくされる可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。