SK海力士股价展望:AI推理需求的爆发式增长能否推动其持续增长至2030年?



AI播客


随着AI推理需求增长,人工智能基础设施性能规模预计在2030年前扩大约20倍,直接驱动HBM、服务器DRAM及新型存储架构升级。SK海力士正推进3D堆叠等技术,但其业绩与股价表现仍取决于HBM4量产良率、产品价格及AI资本开支的可持续性。截至10月15日,SK海力士收盘报126.2万韩元,已跌破139万韩元的中期斐波那契回撤位。短期需关注120万至126万韩元支撑区间,长期走势则高度依赖高端内存需求与行业供需变化。

TradingKey - SK海力士(SKHY)研发负责人安贤10月14日在首尔举行的2026年半导体展上表示,随着AI推理需求增长,到2030年,人工智能基础设施的性能规模可能扩大约20倍。
安贤指出,AI推理市场正同时发生三项变化:任务更复杂、单次处理的信息量增加、推理请求持续增长。这些变化将提高数据中心对算力、内存带宽和存储容量的要求。
AI推理推动内存架构升级
KV Cache用于保存和复用模型推理过程中的键值数据。高频数据通常存放在GPU的HBM中,部分数据可转移至系统DRAM,低频数据则可能通过分层存储卸载至SSD。
随着模型规模和上下文长度增加,AI服务器需要更高带宽、更大容量和更低成本的内存。
SK海力士正推进3D堆叠DRAM和高带宽闪存(HBF),并提升HBM的容量、带宽和能效。相关技术能否形成收入,还取决于量产良率和客户采用情况。
三大存储厂商均在布局AI内存
三星电子已公布面向AI内存带宽和容量瓶颈的技术路线,涉及3D内存、zHBM和zNAND-O等方向,但目前仍以概念展示和研发规划为主。
美光(MU)近期表示,AI数据中心建设正在推高HBM和服务器DRAM需求。部分机构预计,内存供应紧张可能延续至2027年至2028年,但实际供需仍取决于AI资本开支、厂商扩产和客户采购变化。
三家公司的重点有所不同:SK海力士关注AI推理带来的HBM、服务器DRAM及新型存储需求;三星依托完整产品线推进HBM、DRAM和NAND技术;美光则通过HBM扩产和长期供应协议提高订单可见度。
摩根大通(JPM)认为,AI推理需求将继续推动数据中心建设,相关资本开支可能维持多年周期。摩根士丹利(MS)预计,到2028年全球AI基础设施投资规模接近3万亿美元,且大部分支出尚未实施。该预测包含多类基础设施投资,不能直接等同于存储芯片市场规模。
阿斯麦(ASML)则表示,AI相关设备需求可能至少在2028年前超过供应能力,部分客户已开始咨询2029年和2030年的光刻机订单。
这些判断表明,AI基础设施投资仍可能持续多年,但最终规模取决于算力需求、资本开支回报、设备供应和内存扩产速度。
SK海力士展望:AI推理需求爆发式增长,股价能否在2030年前再创新高?
AI推理需求能否支撑SK海力士业绩,取决于HBM4订单、出货规模、量产良率、产品价格和服务器DRAM需求。
若AI服务器投资保持增长,HBM及服务器DRAM价格稳定,公司有望受益于产品结构改善;若三星电子、美光扩大供应,或长鑫存储增加DDR5出货,传统DRAM价格和利润率可能承压。
10月15日,SK海力士收跌11.06%,报126.2万韩元(约合941美元)。韩国芯片股当天大幅回落,主要受到美国通胀数据推高利率预期,以及市场重新评估AI资本开支回报的影响。
长鑫存储推进4F² DRAM则属于中期竞争因素,目前主要影响传统DRAM市场,对SK海力士HBM业务的实际影响仍需观察客户认证和商业出货。
SK海力士长期技术分析:139万韩元是中期修复位
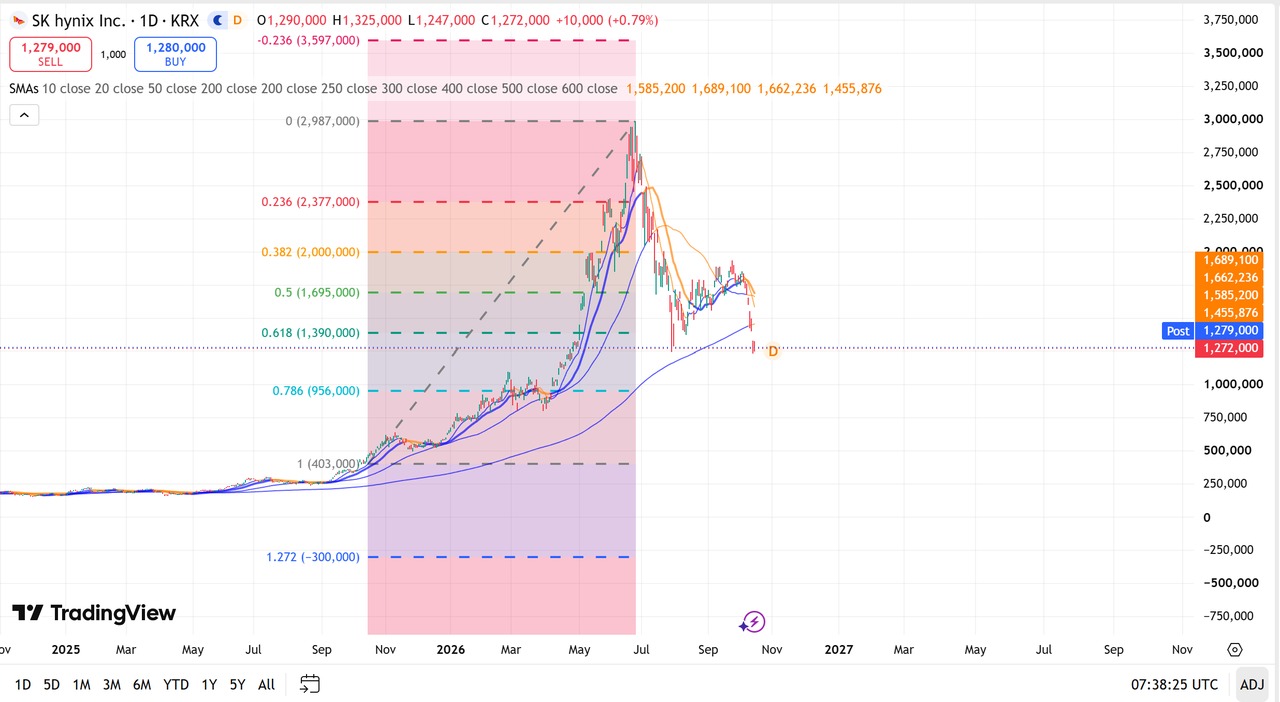
【来源:TradingView】
以复权日线图中的52周低点40.3万韩元至高点298.7万韩元计算,斐波那契0.382、0.500、0.618和0.786回撤位分别约为200万、169.5万、139万和96.9万韩元。
截至10月15日收盘,股价已跌破139万韩元的0.618回撤位。短期首先关注120万—126万韩元区域;若重新站上139万韩元,可观察169.5万和200万韩元。若跌破120万韩元,下一支撑位为96.9万韩元。
按复权波段计算,298.7万韩元为前期高点。若HBM需求持续增长、盈利能力改善,且股价重新突破并站稳该位置,斐波那契1.272和1.618扩展位分别约为369万和458万韩元。
2030年前的长期走势仍取决于HBM4出货规模、DRAM价格、利润率及行业供需变化。
综合来看,SK海力士的长期表现仍由高端内存需求决定。139万韩元是中期修复的重要位置,120万韩元是短期风险位;若供应增长快于需求或AI资本开支放缓,股价仍可能继续调整。