


TSMCの第3四半期決算は予想を上回る:AI需要の堅調が続き純利益は69%増の過去最高



AIポッドキャスト


TSMCの2026年第3四半期決算は、AIチップや最先端プロセスへの強い需要を背景に、売上高と純利益が市場予想を上回り過去最高を更新した。純利益は前年同期比約69%急増し、7nm以下の最先端プロセスが売上の79%を占めた。中でも2nmプロセスとハイパフォーマンス・コンピューティング(HPC)が成長を牽引した。一方、2nmの初期量産に伴い売上総利益率は前四半期から低下した。通期設備投資計画は600億〜640億ドルに上方修正されている。投資家の主たる注目点はAI需要の持続性と先端パッケージング能力の拡張進捗にある。

TradingKey - 10月15日、TSMC(TSM)が2026年第3四半期決算を発表した。AIチップや最先端プロセスに対する需要の持続的な伸びに牽引され、売上高と純利益はともに過去最高を更新し、純利益は前年同期比で約69%急増、市場予想を上回った。
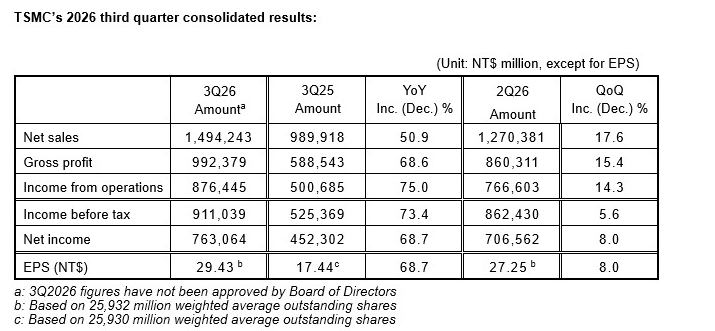
出所:TSMC
決算によると、TSMCの第3四半期の売上高は1兆4,940億台湾ドル(約467億2,000万ドル)に達し、前年同期比50.9%増、前四半期比17.6%増となり、同社が事前に提示していた予想範囲(446億ドル〜458億ドル)を上回った。純利益は前年同期比68.7%増の7,630億6,000万台湾ドルとなり、LSEGがまとめたアナリスト予想の7,463億台湾ドルを上回った。1株当たり利益(EPS)は29.43台湾ドルとなった。
収益性については引き続き高水準を維持し、第3四半期の売上総利益率は66.4%に達し、前年同期の59.5%から大幅に上昇したものの、第2四半期からは1.3ポイント低下した。営業利益率は58.7%、純利益率は51.1%となった。TSMCは、売上総利益率の前四半期比での低下について、主に2nmプロセスの初期量産に伴う利益率の希薄化が影響したと説明した。
最先端プロセス技術が今回の業績拡大の主たる牽引役であり続けた。第3四半期のウェハ売上高に占める割合は、2nm、3nm、5nm、7nmプロセスがそれぞれ8%、33%、28%、10%となり、7nm以下の最先端プロセス技術が合計で79%を占めた。中でも2nmの売上貢献度は、第2四半期の3%から8%へと急上昇した。用途別では、ハイパフォーマンス・コンピューティング(HPC)の売上高構成比が前年同期の57%から68%へとさらに上昇し、AIサーバーやデータセンター向けチップの需要が依然として高水準にあることを反映した。
設備投資に関して、TSMCの第3四半期の支出は約138億4,000万ドルとなり、年初からの9カ月間の累計設備投資額は406億4,000万ドルに達した。同社はこれまでに、2026年通期の設備投資見通しを主に最先端プロセス技術およびAI関連の生産能力増強を目的として600億ドル〜640億ドルに上方修正していた。
TSMCの第3四半期純利益は、6四半期連続で過去最高を更新した。同社は続く決算電話会議で、第4四半期および最新の通期業績見通しを発表する予定である。投資家にとっての主な注目点には、AI需要の持続可能性、2nmの拡張進捗、CoWoS先端パッケージング能力、および2027年の設備投資計画などが含まれる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。