


ゴールドマン・サックス株価予想:第3四半期売上高が予想を大幅超過、時間外取引で3%超上昇、株価は1,000ドル回復の見通し



AIポッドキャスト


ゴールドマン・サックスが発表した第3四半期決算は、純収益が前年同期比23%増の186億8,000万ドル、EPSが17.01ドルとなり、いずれも市場予想を上回った。グローバル・バンキング&マーケッツ部門が主な成長を牽引し、特に株式トレーディング収入が同72%急増の64億4,000万ドルと好調だった。一方、FICC収益は微減となった。この好決算を受け、時間外取引で株価は一時上昇し、主要な移動平均線を回復して短期的な強気モーメンタムを示している。今後の収益性は市場のボラティリティや資本市場活動の継続性に依存する。
TradingKey - 米東部時間10月13日、ゴールドマン・サックス(GS)は寄り付き前に2026年第3四半期決算を発表し、売上高と利益はともに市場予想を上回った。また、株式トレーディング収入は前年同期比72%急増した。決算発表を受け、GSの株価は時間外取引で一時4%超上昇した。
ゴールドマン・サックスの第3四半期売上高は予想を上回る、株式トレーディング収入が72%急増
ゴールドマン・サックスが発表した第3四半期の純収益は、前年同期比23%増の186億8,000万ドルとなり、FactSetがまとめた市場予想平均(約168億3,000万ドル)を大幅に上回った。純利益は前年同期の41億ドルから増加して52億9,000万ドルとなった。希薄化後1株当たり利益(EPS)は17.01ドルに達し、ROE(自己資本利益率)は18.7%を記録した。
セグメント別では、今四半期の主な成長要因となったのはグローバル・バンキング&マーケッツ部門で、収益は前年同期比32%増の134億6,000万ドルを計上した。同部門の内訳では、株式トレーディング収益が前年同期比72%急増の64億4,000万ドルに達した一方で、FICC(債券・為替・商品)収益は前年同期比約1%減の34億7,000万ドルとなった。投資銀行手数料は、株式・債券の引き受けやM&A(合併・買収)アドバイザリーによる継続的な収益貢献を反映し、前年同期比21%増の32億2,000万ドルに拡大した。アセット&ウェルス・マネジメント部門の収益は前年同期比14%増となった。
株価への影響面では、株式トレーディング収益および全体収益が市場予想を上回ったことが、時間外取引での株価上昇を後押しする主な好材料となった。しかし、FICC収益は前年同期比での増加を達成できなかった。さらに、資本市場およびトレーディング業務への依存度が高い投資銀行として、ゴールドマン・サックスの今後の収益性は、市場のボラティリティ、IPO(新規公開株)や債券の引き受け、M&A活動が現在の水準を維持できるかどうかに左右される。決算発表後、GSの株価は時間外取引で一時3%近く上昇し、市場予想を上回る決算に対する市場の初期の好意的な反応を示した。
ゴールドマン・サックス株価テクニカル分析
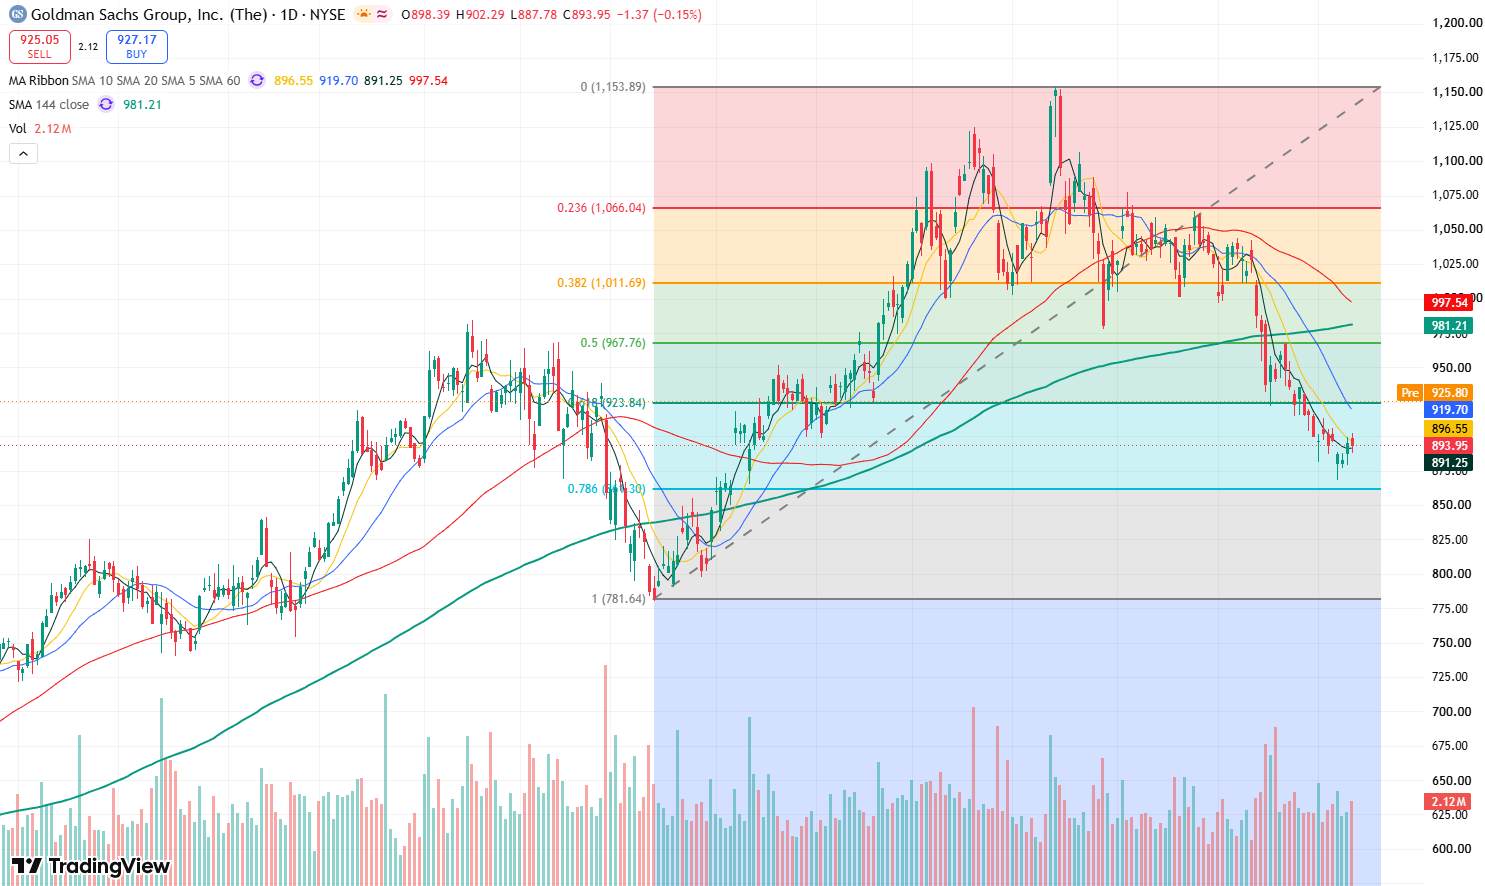
ゴールドマン・サックス株の日足チャート、出所:TradingView
ゴールドマン・サックスの株価日足チャートによると、同社株は高値からの継続的な調整を経て、10月7日に868.52ドルの安値を付けた後、その後の3営業日で緩やかに回復し、10月12日には893.95ドルで取引を終えた。本日の決算発表を受けて時間外取引で株価が再び900ドルを超えたことで、891.25ドル付近の5日移動平均線、896.55ドルの10日移動平均線、919.70ドルの20日移動平均線を回復し、短期的な強気モーメンタムの強まりを示している。
上値では、まず905〜913ドルの領域が注目される。905ドル付近は100日移動平均線に相当し、913ドルは10月2日の直近高値にあたる。決算発表後の上昇により株価が913ドルをしっかりと上回って維持できれば、次に注視すべき水準は930ドル付近となり、さらに940〜950ドルのレンジが抵抗帯となる。
下値では、複数の短期移動平均線が位置する890〜895ドルが最初のサポートとなる。再びこの水準を下回った場合、関心は直近安値の868ドル付近にシフトする。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。