


TSMC第3四半期決算プレビュー:純利益は6四半期連続で過去最高を更新できるか?ウォール街の最高目標株価は665ドル



AIポッドキャスト


TSMCの2026年第3四半期売上高は前年同期比約51%増の1兆4940億台湾ドルと過去最高を更新し、AI関連の旺盛な需要を証明した。純利益も6四半期連続で過去最高を更新する見通しである。一方、次世代2nmプロセスの初期コストや海外ファブの生産コストが売上総利益率を圧迫するリスクとして挙げられる。経営陣は2026年の設備投資見通しを上方修正し、将来のAI需要に対応する方針を示している。ウォール街は強気姿勢を維持し、アナリストの大半が「買い」を推奨している。

TradingKey - TSMC(TSM)は10月15日に2026年第3四半期決算を発表し、同日北京時間午後2時から投資家向け説明会を開催します。同社はすでに当四半期の売上高を開示しており、市場の関心は次に純利益、売上高総利益率(グロスマージン)、第4四半期の業績見通し(ガイダンス)、ならびに2027年の設備投資および生産能力計画に集まっています。
TSMCの第3四半期売上高は1兆4940億台湾ドル(約467億米ドル)に達し、前年同期比約51%増となり、単一四半期としての過去最高を更新しました。これは市場予想の1兆4600億台湾ドルを上回り、同社が事前に提示していた業績見通し(ガイダンス)の上限である446億米ドル〜458億米ドルを超え、AIチップ、先端プロセス、およびハイエンドパッケージングに対する需要が引き続き旺盛であることを示しています。
エヌビディア(NVDA)、アップル(AAPL)、AMD(AMD)、および複数のクラウドコンピューティング企業の中核ファウンドリパートナーとして、TSMCは世界的なAIインフラ需要を見通す重要な窓口とみなされています。
純利益、6四半期連続で過去最高を更新する見通し
LSEGスマートエスティメートがまとめたアナリストのコンセンサス予想によると、TSMCの第3四半期純利益は前年同期比約65%増の7,463億台湾ドル(約234億ドル)となる見通しだ。ファクトセットの予想はやや保守的で、純利益を同62%増の約7,318億台湾ドルと見込んでいる。
どちらの予想をとるにせよ、第3四半期の純利益がこれまでの過去最高である7,065.6億台湾ドルを上回りさえすれば、TSMCは6四半期連続で四半期利益の過去最高を更新し、11四半期連続での増益を達成することになる。
増益の主因は、先端プロセスの稼働率が高水準を維持したことだ。エヌビディア(NVDA)のRubin GPU、AMD(AMD)のMI400、アマゾン(AMZN)のクラウドサービス「AWS Trainium3」、グーグルの親会社アルファベット(GOOGL)の次世代TPUなどの製品が相次いで量産に入り、3nmおよび5nmの生産能力を継続的に占有した。一方、アップル(AAPL)の新型モバイルプロセッサやAMD(AMD)のVeniceサーバー向けCPUが、2nmの生産能力立ち上げを牽引し始めた。
バンク・オブ・アメリカは、2nmプロセスの売上高寄与度が第2四半期の約3%から第3四半期には約11%へと上昇し、第4四半期にはさらに約18%まで拡大すると予想している。決算発表でこの見立てが確認されれば、2nmの商用化ペースが従来の市場予想よりも大幅に早いことを意味する。
2nmの量産拡大が売上高を牽引するも、粗利益率は依然としてコスト圧迫に直面
売上高は好調だったものの、今回の決算発表において株価の動向をより左右しやすい指標は売上総利益率(粗利益率)となる可能性がある。
TSMCは第3四半期の売上総利益率を65%〜67%、営業利益率を56%〜58%と予想していた。BofAは売上総利益率を約67%と見込んでおり、HSBCの予想は66.9%と、いずれも同社ガイダンスの上限に近い。
好材料としては、3nmプロセスの減価償却負担の漸減、先端プロセスの高稼働率の維持、ハイパフォーマンス・コンピューティング(HPC)製品の比率上昇が挙げられる。しかし、2nmプロセスは量産の初期段階にあるため、歩留まりの向上や設備の減価償却によって売上総利益率が3〜4ポイント押し下げられる可能性があり、アリゾナなどの海外ファブでの生産コストも引き続き全体のマージンの重荷となる見込みだ。
したがって、売上高が予想を上回ったからといって、売上総利益率も連動して大幅に上昇するとは限らない。第3四半期の売上総利益率が約67%に達し、第4四半期のガイダンスが66%超を維持できれば、TSMCは製品ミックスの最適化や価格決定力を通じて、新プロセスのコストや海外展開コストを依然として吸収できることを示している。
ウォール街の平均目標株価は553ドル
TSMCによる設備投資の継続的な上方修正は、将来の需要に対する経営陣の根強い自信を反映している。同社は2026年の設備投資見通し(ガイダンス)を600億ドルから640億ドルに引き上げており、資金は主に3nmの拡張、2nmの量産、A16装置の導入、CoWoS先端パッケージングに充てられる予定だ。バンク・オブ・アメリカは、2026年の設備投資額が約630億ドルに達し、2027年には830億ドルに増加する可能性があると予測している。
巨額の投資は、TSMCが次なるAIコンピューティング需要の波に向けて前倒しで生産能力を増強していることを意味するが、これは減価償却費やフリーキャッシュフローへの圧力を強めることにもなる。投資家は、経営陣が設備投資をさらに引き上げるか、また新規投資が十分な顧客注文によって支えられるか注視する必要がある。
ウォール街全体としては、依然としてTSMCに対して強気な見方を維持している。TipRanksによると、過去3ヶ月間に同社株をカバーしたアナリスト8人のうち7人が「買い」の投資判断を下している。12ヶ月の平均目標株価は553ドルで、最高予想は665ドル、最低予想は440ドルとなっている。
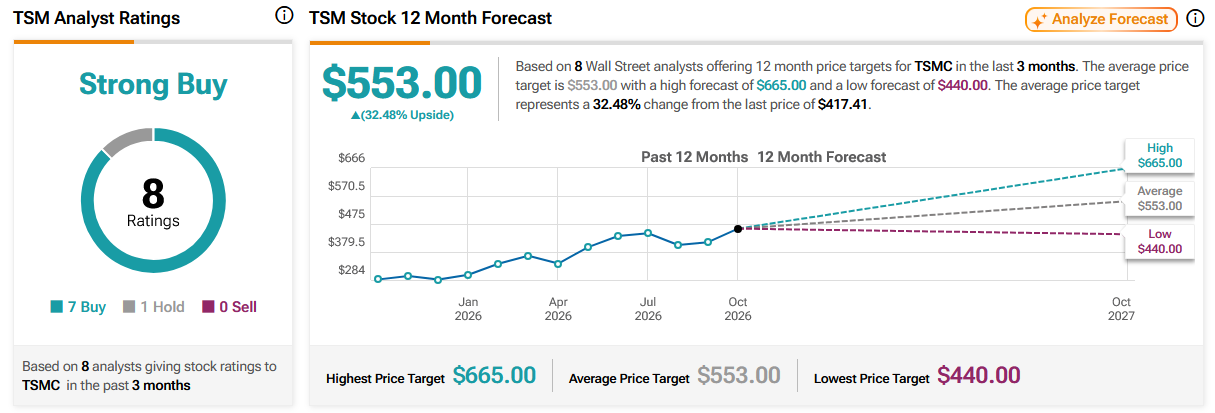
出所:TipRanks
バンク・オブ・アメリカも最近、TSMCのADRの目標株価を590ドルから620ドルに引き上げ、「買い」の評価を維持した。その主な根拠として、2nmの立ち上げ加速、AI製品の3nmへの移行、および2027年におけるウエハ価格の値上げが、今後の業績予想の上方修正を牽引し続けるという点を挙げている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。