台积电Q3财报前瞻:利润能否连续六季创新高?华尔街最高目标价665美元



AI播客


台积电第三季度营收创新高,净利润有望连续第六个季度创新高,主要得益于AI与先进制程需求强劲。尽管2nm初期量产与海外建厂带来成本压力,毛利率预期仍接近指引上限。管理层大幅提高资本开支用于产能扩张,华尔街整体维持买入评级,看好其长线盈利前景。

TradingKey - 台积电(TSM)将于10月15日公布2026年第三季度财报,并于北京时间当天下午2点举行法人说明会。公司已经披露季度营收,市场接下来将重点关注净利润、毛利率、第四季度指引,以及2027年的资本支出与产能规划。
台积电第三季度营收达到1.494万亿新台币,约合467亿美元,同比增长约51%,创下单季历史新高。这一结果高于市场预期的1.46万亿新台币,也超过公司此前446亿至458亿美元指引的上限,说明AI芯片、先进制程及高端封装需求仍然强劲。
作为英伟达(NVDA)、苹果(AAPL)、AMD(AMD)和多家云计算公司的核心代工伙伴,台积电被视为观察全球AI基础设施需求的重要窗口。
净利润有望连续第六个季度创新高
根据LSEG SmartEstimate汇总的分析师预测,台积电第三季度净利润可能同比增长约65%,达到7463亿新台币,约合234亿美元。FactSet的预测相对保守,预计净利润约为7318亿新台币,同比增长62%。
无论采用哪一组预测,只要第三季度净利润超过此前创下的7065.6亿新台币纪录,台积电就将连续第六个季度刷新单季利润高点,并实现连续第11个季度盈利增长。
利润增长主要来自先进制程利用率维持高位。英伟达(NVDA)Rubin GPU、AMD(AMD)MI400、亚马逊(AMZN)云服务AWS Trainium3,以及谷歌母公司Alphabet(GOOGL)的新一代TPU等产品陆续进入量产阶段,持续占用3nm和5nm产能。与此同时,苹果(AAPL)新款移动处理器与AMD(AMD)Venice服务器CPU开始推动2nm产能爬坡。
美银预计,2nm制程的营收贡献可能由第二季度约3%升至第三季度11%左右,并在第四季度进一步提高至约18%。如果这一判断得到财报验证,将意味着2nm商业化速度明显快于市场此前预期。
2nm放量推动收入,毛利率仍面临成本压力
尽管营收表现强劲,毛利率可能成为本次财报中更容易引发股价波动的指标。
台积电此前预计第三季度毛利率为65%至67%,营业利润率为56%至58%。美银预计毛利率约为67%,汇丰的预测则为66.9%,均接近公司指引上限。
有利因素包括3nm折旧压力逐步下降、先进制程利用率保持高位,以及高性能计算产品占比提升。不过,2nm处于量产初期,良率提升和设备折旧可能摊薄3至4个百分点的毛利率;亚利桑那等海外晶圆厂的生产成本,也将继续压制整体利润率。
因此,营收超预期并不一定意味着毛利率会同步大幅上升。若第三季度毛利率达到67%附近,并且第四季度指引保持在66%以上,说明台积电仍能通过产品组合改善和定价能力消化新制程与海外扩张带来的成本。
华尔街平均目标价553美元
台积电不断上调资本支出,反映管理层对未来需求仍有信心。公司已将2026年资本开支指引提高至600亿至640亿美元,资金主要投向3nm扩产、2nm量产、A16设备安装及CoWoS先进封装。美银预计2026年资本支出约为630亿美元,并可能在2027年升至830亿美元。
高投入意味着台积电正在为下一轮AI算力需求提前建设产能,但也会增加折旧和自由现金流压力。投资者需要观察管理层是否再次提高资本开支,以及新增投资能否获得足够的客户订单支持。
华尔街整体仍然看好台积电。根据TipRanks统计,过去三个月覆盖该股的8位分析师中,有7位给出买入评级。其12个月平均目标价为553美元,最高预测为665美元,最低为440美元。
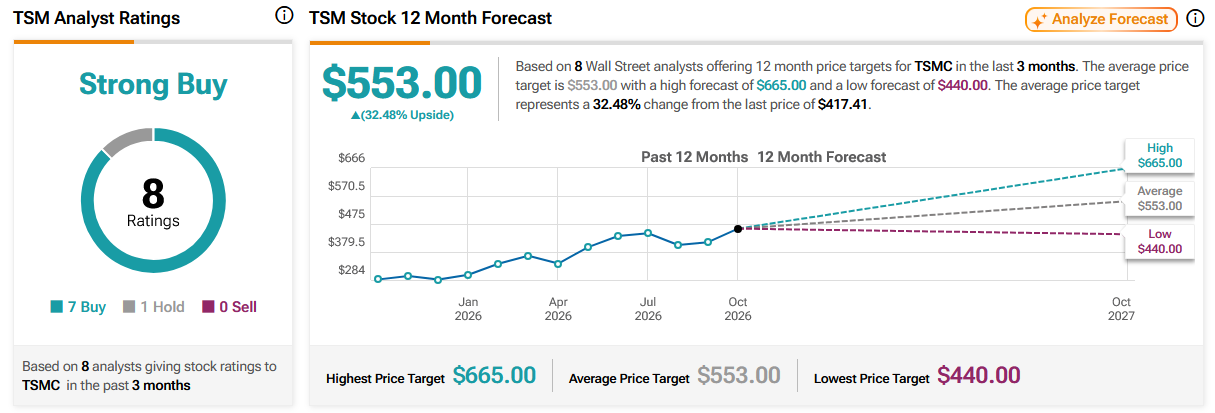
来源:TipRanks
美银近期也将台积电ADR目标价由590美元上调至620美元,并维持买入评级。其核心判断是,2nm加速放量、AI产品向3nm迁移以及2027年晶圆价格上涨,将继续推动盈利预测上修。