


パランティア株価見通し:バークレイズが堅調な成長を見込み過去最高値更新へ、株価は235ドルまで上昇の可能性



AIポッドキャスト


米東部時間10月9日、パランティア株は日中最高値を更新した。バークレイズは強力な競争優位性、AIアプリケーション需要の収益化、および低水準の投資によるフリーキャッシュフロー拡大の余地を評価し、目標株価265ドルで「買い」の調査を開始した。テクニカル面では、移動平均線が強気の順配列を形成し高値圏での推移となっている。目先は過去最高値の207.52ドルを上回りサポートに転換できるかが焦点であり、定着すれば235.03ドルへの上値拡大が期待される一方、下落時は185.87ドルから188.24ドルのサポート帯や各移動平均線の推移に警戒が必要となる。

TradingKey - 米東部時間10月9日、パランティア(PLTR)は直近の日中最高値を更新した。バークレイズは同社株の投資判断を「買い」、目標株価を265ドルとして調査を開始した。
バークレイズのアナリスト、アンソニー・バレンティーニ氏は、パランティアは強力な競争上の堀(モート)を有しており、他社を圧倒する成長率と利益率水準を達成できると述べた。AIアプリケーションの導入拡大に伴い、パランティアは顧客関係を一層深め、事業規模を拡大すると予想されている。一方、米政府による統合データシステムの推進も、同社のデータ統合・分析事業に成長機会をもたらしている。
バレンティーニ氏は、こうした顧客需要主導型の成長はパランティアの既存製品の具体的な価値を反映していると考えている。顧客が利用範囲を継続的に拡大していることは、同社がAIアプリケーション需要を収益化できるかどうかを評価するうえでの重要な根拠となる。これはバークレイズがパランティアに対して強気姿勢をとる中核的なロジックでもあり、成長は業界によるAIへの注目だけでなく、顧客の業務における同社製品の継続的な活用からもたらされている。
一方で、事業が急速に拡大しているにもかかわらず、パランティアはM&A支出と設備投資を低い水準に抑えている。バークレイズは、今後数年でフリーキャッシュフローが増加するにつれて、同社には株主還元を拡大する余地が生まれると予想している。単なる売上高成長と比較して、キャッシュフローが同調して拡大するかどうかは、成長が最終的に株主価値をどれだけ創造するかを評価するのに役立つ。
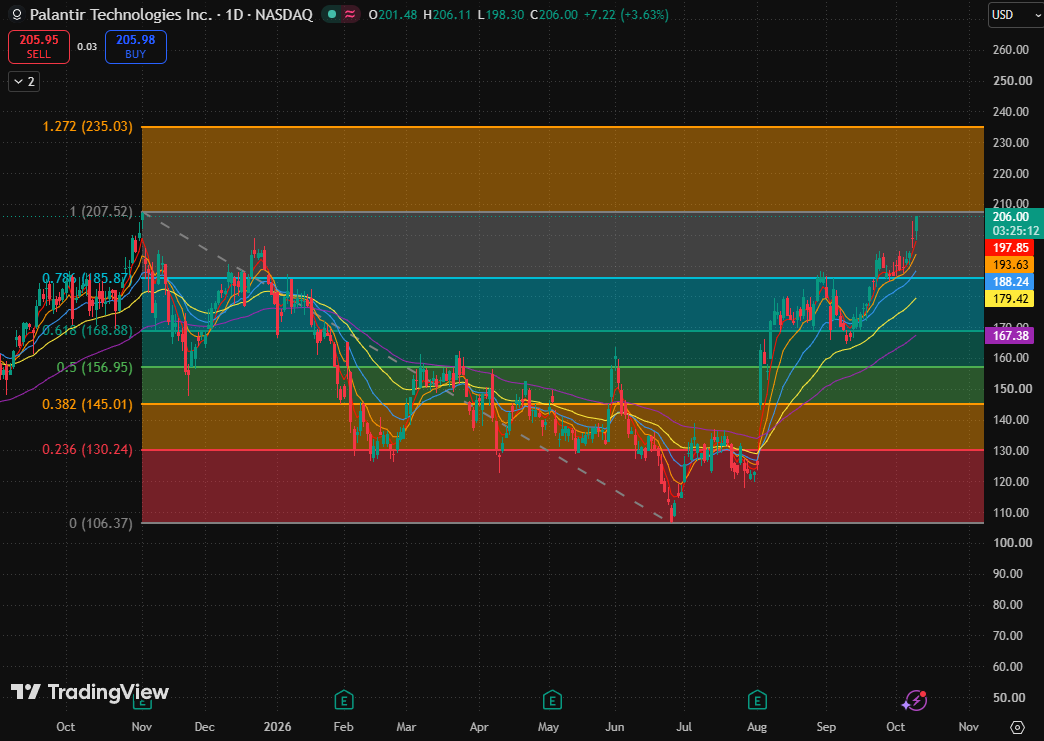
パランティアの株価チャート、出所:TradingView
パランティアの日足チャートを見ると、現在値の206ドルは過去最高値(207.52ドル)に近く、フィボナッチ・リトレースメント0.786の水準(185.87ドル)から明確に上放れている。足元のチャート形状は、前回の高値直下における上抜け試しの局面となっている。
移動平均線については、完全な順配列(強気の配列)が形成されている:5日移動平均線(193.63ドル)>10日移動平均線(188.24ドル)>20日移動平均線(179.42ドル)>80日移動平均線(167.38ドル)>160日移動平均線(157.30ドル)。株価は5日移動平均線から上方乖離しており、短期的なトレンドの強さを示している。
しかし、現時点で確認が必要なのは、207.52ドルがレジスタンス(抵抗線)からサポート(支持線)に転換できるかどうかである。日足の終値が207.52ドルをしっかり上回って定着した場合に限り、ブレイクアウトが235.03ドルまで拡大する可能性がある。
株価が一時上昇した後に193.63ドルを下回る水準まで押し戻された場合、高値圏での揉み合いに移行する。下値としては、フィボナッチ・リトレースメント0.786(185.87ドル)と10日移動平均線(188.24ドル)の間のレンジでサポートを探る可能性がある。このエリアを維持できない場合は、20日移動平均線およびフィボナッチ・リトレースメント0.618の領域までの押し目に警戒が必要だ。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。