西部数据股价预测:东芝据悉扩产HDD,WDC跌破410美元后还能反弹吗?



AI播客


美东时间10月7日,受东芝拟扩建菲律宾工厂及提高近线HDD产能消息影响,西部数据股价承压回调。市场担忧行业供给增加及价格竞争加剧,但机构分析认为新增产能实际影响或自2028年前后显现,且AI数据中心需求持续增长有望支撑行业供需。技术面上,397美元附近构成短期关键支撑,459至464美元为中期转强区域,未来走势取决于需求增速与产能释放节奏。

TradingKey - 美东时间10月7日,西部数据(WDC)收跌1.37%,报405.42美元,较10月1日463.55美元的盘中高点回落约12.5%。
10月2日,《日经亚洲》报道称,东芝拟投资约600亿日元扩建菲律宾工厂,并计划在截至2028年3月的2027财年,将面向数据中心的近线HDD容量产能较2025财年提高约一倍。
消息公布当日,WDC收跌10.2%,报415.29美元,盘中最低触及396.57美元,成交量约2477万股。
2025年2月,西部数据完成闪存业务分拆,闪迪(SNDK)成为独立上市公司,WDC此后专注于HDD业务。东芝拟扩产的近线HDD与西部数据的数据中心存储产品直接竞争,市场因此担忧行业供给增加及价格竞争加剧。
东芝据报拟投资600亿日元扩充近线HDD产能
据《日经亚洲》报道,东芝拟投资约600亿日元扩建菲律宾工厂,计划在截至2028年3月的2027财年,将按存储容量计算的近线HDD产能较2025财年提高约一倍。这将是东芝约五年来首次对HDD业务进行大规模投资。
报道称,东芝希望在中期将按出货容量计算的全球HDD市场份额由略高于10%提升至30%。这一目标并非2027财年的产能指引,东芝也尚未正式确认相关投资计划。其最终进展仍取决于高容量硬盘量产、零部件供应、客户认证及订单获取。
TD Cowen预计,即使东芝完成扩产,其全球HDD市场份额也可能仅升至15%—17%,新增供应约75EB,低于当前约300EB的行业供应缺口。该机构预计,2027年和2028年全球HDD存储容量需求仍可能分别增长约30%,因此东芝扩产短期内未必足以改变行业供需偏紧的局面。
东芝新增产能的影响或从2028年前后显现
东芝计划在截至2028年3月的2027财年将近线HDD容量产能提高约一倍。由于扩产需要设备安装、零部件供应、产品认证和产能爬坡,分析师预计,其对行业供给和价格的明显影响可能从2028年前后开始。希捷和西部数据已通过长期协议锁定部分供货量和定价,近期市场格局预计不会迅速改变。
AI数据中心仍在扩大存储容量。训练数据集、模型文件、检查点及运行日志持续增加,推动云服务商增加大容量存储部署。在冷数据、备份和归档等场景中,近线HDD的单位容量成本通常低于企业级SSD,需求仍受到数据增长支撑。
西部数据2026财年第四季度营收为37.5亿美元,同比增长44%。GAAP毛利率升至54.1%,营业利润率升至41.7%;非GAAP毛利率和营业利润率分别为54.4%和44.2%。公司预计2027财年第一季度营收为40亿至42亿美元,非GAAP每股收益为3.85至4.15美元。
东芝扩产对WDC的最终影响仍取决于新增供给与需求增速。若AI数据中心需求足以吸收新增产能,HDD价格和厂商利润率可能保持稳定;若东芝顺利完成高容量产品认证并扩大云服务商订单,WDC的市场份额、定价能力和利润率将面临压力。
WDC技术分析:397美元成为短期关键支撑
从中期波段看,以3月30日盘中低点249.06美元至6月18日盘中高点799.87美元计算,斐波那契0.500、0.618和0.786回撤位分别约为524.47、459.47和366.93美元。WDC仍位于0.618回撤位下方,中期走势尚未明显转强。
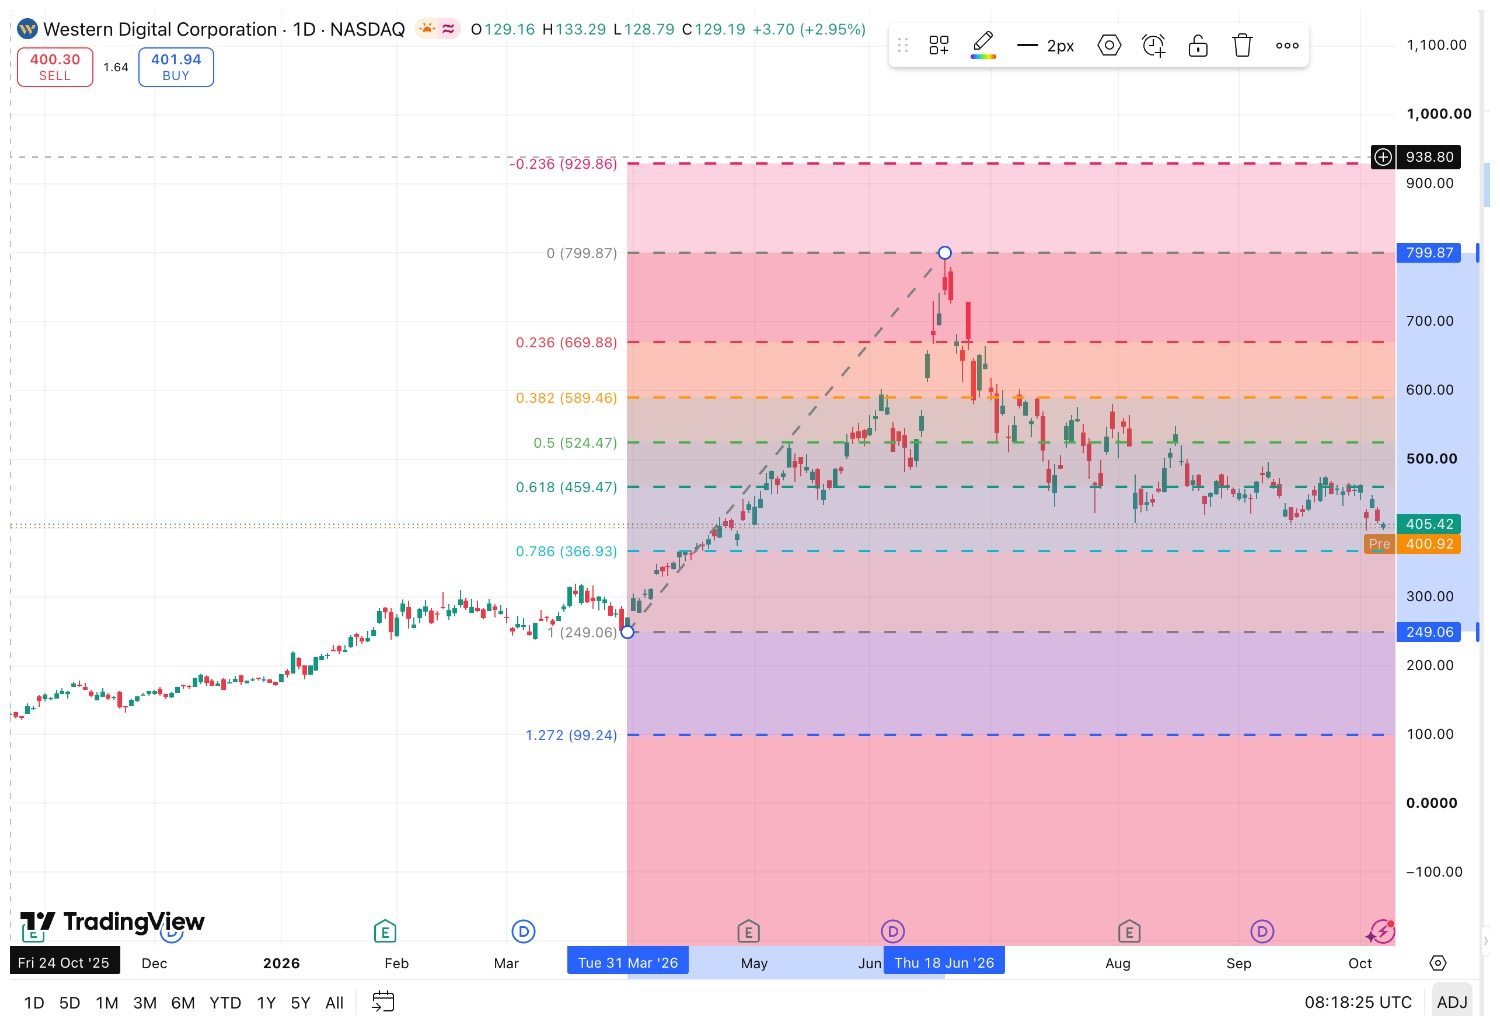
【来源:TradingView】
从短期波段看,以10月1日盘中高点463.55美元至10月2日盘中低点396.57美元计算,0.236、0.382、0.500、0.618和0.786反弹位分别约为412.38、422.16、430.06、437.96和449.22美元。
上行方面,WDC首先需要站稳410—413美元,随后可关注422美元和430美元。若进一步突破438—449美元,下一关键压力区位于459—464美元。站稳该区域后,可依次关注495—500美元和524—525美元。
下方396.57—397.19美元构成近期支撑区。若日线收盘跌破,下一模型观察区间为378—380美元,其中378.35美元对应短期1.272下行扩展位;继续走弱后,中期支撑位于366—367美元。
综合来看,397美元附近决定短期结构,459—464美元是中期转强的关键区域。守住397美元并收复422美元,有利于反弹延续;若跌破397美元,则需依次关注378—380美元和366—367美元。