


WDC株価予測:AIストレージ需要がHDD価格を押し上げ、ウエスタンデジタルは500ドルに回復できるか?



AIポッドキャスト


ウエスタンデジタルは、AIデータセンター向けの強固なクラウドストレージ需要を背景に、第4四半期決算で大幅な増収増益を達成した。大容量ニアラインHDDの出荷拡大や製品価格の上昇が収益性を押し上げ、次期見通しも市場予想を上回っている。中期的には長期契約による安定した供給基盤が強みとなる一方、市場の高い期待感やHAMR製品の量産遅延リスクが意識される。テクニカル面では、414ドルから488ドルのレンジ内で推移しており、488ドルのレジスタンスを上抜ければ一段の回復が見込まれる一方、414ドル割れは下値リスクを拡大させる。
TradingKey - 米東部時間9月22日、ウエスタンデジタル(WDC)は一時474.39ドルの高値を付けた後、前日比3.67%高の464.60ドルで取引を終えた。同社株は5営業日連続で上昇し、9月15日の終値411.96ドルから約12.8%反発したものの、6月18日に付けた日中高値799.87ドルと比較すると、依然として約41.9%下落した水準にある。
ウエスタンデジタルは2025年2月24日にフラッシュメモリ事業のスピンオフを完了し、関連事業は現在サンディスク(SNDK)によって独立して運営されている。スピンオフ後、ウエスタンデジタルはハードディスクドライブ(HDD)に注力しており、クラウドサービスプロバイダーや大規模データセンター向けの大容量ニアラインHDDが主な成長ドライバーとなっている。AIデータセンターはデータストレージ需要を拡大させ続けており、クラウド顧客によるHDDの調達拡大を牽引している。
AIデータセンターがHDD需要を牽引、ウエスタンデジタルの収益性改善が継続
ウエスタンデジタルが発表した2026年会計年度第4四半期決算は、売上高が前年同期比44%増の37億4,700万ドルとなりました。Non-GAAP粗利益率は前年同期の41.3%から54.4%に上昇し、調整後1株当たり利益は109%増の3.56ドルとなりました。営業キャッシュフローとフリーキャッシュフローは、それぞれ13億8,900万ドルと12億8,100万ドルでした。
利益成長は主に、HDD出荷容量の拡大、大容量製品比率の上昇、製品価格の値上げ、および製造効率の改善によって牽引されました。当四半期中のTB当たり平均販売価格(ASP)は前年同期比で2桁台後半の伸びを記録した一方、TB当たりコストは約8%低下しました。
2027年会計年度第1四半期について、同社は売上高を40億ドルから42億ドル、Non-GAAP粗利益率を55%から56%、調整後1株当たり利益を3.85ドルから4.15ドルの範囲と見込んでいます。これら3つの業績予想指標の中央値はいずれも第4四半期の実績水準を上回っており、クラウドストレージ需要、製品ミックス、および価格設定が引き続き業績を支えていることを反映しています。
クラウド事業における供給量の大部分はすでに長期契約でカバーされており、特定の顧客とは2029年までの契約が結ばれているほか、同社は2029年から2031年までをカバーする新たな契約の交渉を進めています。これらの取り決めにより出荷量の見通し向上につながるものの、実際の価格設定は契約更新のタイミングや新製品投入の時期に依存します。
製品面では、最大40TBの容量を持つePMRハードディスクドライブの出荷が始まっており、顧客2社との間で量産が進められています。これらの製品は、2027年会計年度第3四半期までにニアライン向け出荷容量の約50%を占める見込みです。
ウエスタンデジタルは、2027年前半に44TBのHAMRハードディスクドライブの出荷を開始する計画です。同製品は、予定通り顧客による認定評価と量産拡大を完了させる必要があり、その進展ペースは超大容量ハードディスクドライブ市場におけるシーゲイトとの競争に影響を与えることになります。
WDC株のラリーは継続するか?
WDCの中期的な成長ドライバーは、クラウドコンピューティングとAIデータセンターの拡張、ニアラインHDDの供給逼迫、そしてTB当たり価格の上昇に起因しています。ハードディスクドライブはAIの計算処理には直接関与しないものの、学習データ、データレイク、ログ、バックアップ用の主要な低コストストレージ媒体であり続けています。
経営陣は、直近四半期のTB当たり価格が前年同期比で18%〜19%上昇したと述べました。また、2027年の生産量の大部分はすでに長期契約でカバーされており、一部の注文は2028年や2029年にまで及んでいます。
リスクは市場の高い期待感にあります。8月、WDCは市場予想を上回る決算と業績見通し(ガイダンス)を発表したものの、株価は大幅に下落しました。これは、堅調な成長だけではバリュエーションをさらに引き上げるには十分でない可能性を示しています。
今後は、TB当たり価格、40TB ePMRの出荷量、およびHAMRの認証状況が主な注目点となります。40TB ePMRの供給拡大が進む一方、第1世代HAMR製品は大手クラウド顧客4社による認証評価が進んでおり、2027年上半期の出荷が予定されています。
価格と出荷量が成長し続ければ、WDCの業績にはさらなる上振れ余地が残されています。しかし、需要が減速したりHAMRの量産が遅れたりした場合は、株価が下押し圧力にさらされる可能性があります。
WDCテクニカル分析:488ドルが反発に向けた重要な抵抗線に
[出所:TradingView]
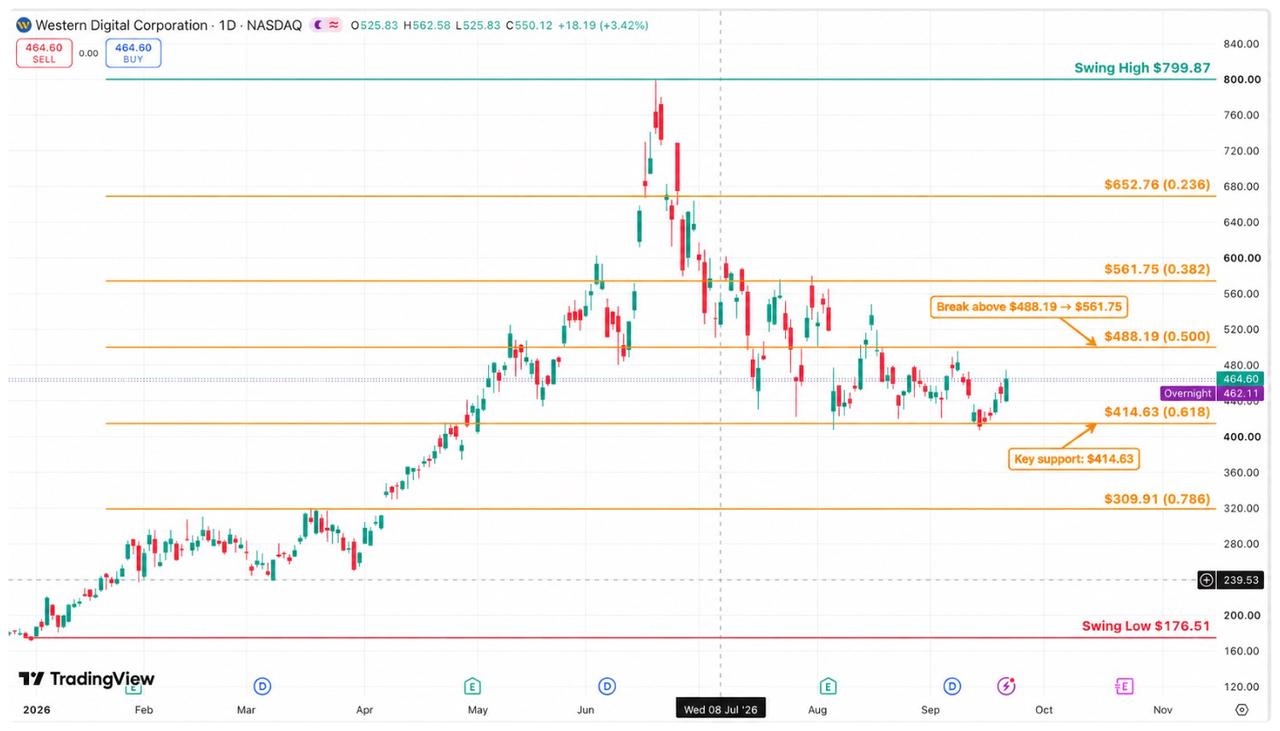
日足チャートで見ると、WDCは6月に799.87ドルをつけて以降、調整局面が続いています。足元では414.63ドル近辺で下げ止まり、464.60ドルまで反発しました。株価は現在、フィボナッチ・リトレースメントの0.5(半値戻し)水準である488.19ドルを下回って推移しており、全体としては414ドルから488ドルのレンジ内での揉み合いが続いています。
上値については、488.19ドルが短期的な主要レジスタンスラインとなります。出来高を伴ってこの水準を上抜け、しっかりと維持できれば、次のターゲットは520ドル、次いでフィボナッチ・リトレースメントの0.382戻し水準である561.75ドルが視野に入ります。561ドル〜562ドルの価格帯は過去の出来高集中帯にも近く、売り圧力が一段と強まる見込みです。
下値については、440ドル近辺が短期的なサポートとして意識される一方、414.63ドルが中期的な重要防衛ラインとなります。株価が押し目を形成しても414.63ドルを維持できればレンジ構造は維持されますが、終値ベースでここを明確に下抜けた場合、調整は380ドルまで拡大する可能性があり、さらに下では309.91ドル付近が次のサポートとなります。
総じて、WDCは現在、急落後のレンジ内反発の局面を迎えていますが、中期的なトレンド転換はまだ確認されていません。488.19ドルをしっかり上回って維持できれば、520ドル〜562ドルに向けた一段の回復に道が開かれますが、414.63ドルを下回った場合は揉み合いレンジからの下抜けを意味します。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。