


FRBウォーシュ議長:直近のインフレデータは予想より良好だが、基調的なインフレ動向の実質的な改善を証明するには不十分



AIポッドキャスト


ジャクソンホール会議におけるFRBのウォーシュ氏の講演によると、米国経済は堅調な設備投資、企業利益、労働市場に支えられ力強さを増している。金融環境も相対的に緩和的であり、引き締め的とは言い難い。しかし、PCEインフレ率は目標の2%を大幅に上回る水準で推移しており、基調的なインフレ率の低下が十分に確認されない場合、さらなる金融引き締めや政策調整が必要となる。同氏は、FRBの最優先課題はインフレの抑制であり、期待インフレ率のアンカー喪失を防ぐため警戒を続ける必要があると強調した。
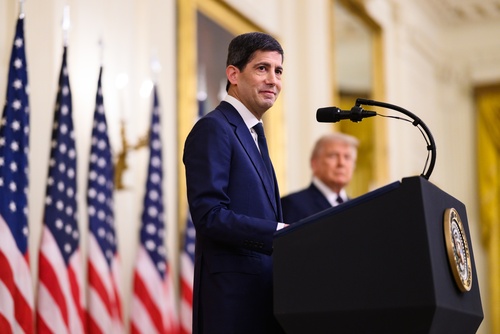
TradingKey - FRBのケビン・ウォーシュ議長は、ワイオミング州ジャクソンホールで開催された米連邦準備制度理事会(FRB)の年次シンポジウムで講演を行った。
同氏は、米国経済全体のパフォーマンスは目覚ましく、最近では一段と力強さを増す兆候すら見られると述べた。企業の設備投資、S&P 500構成企業の業績、個人消費、および労働市場はいずれも堅調を維持しているが、インフレ率は依然としてFRBが目標とする2%を目立って上回る水準にとどまっている。
ウォーシュ氏は、FRBにとって現在最も重要な課題は、基調的なインフレ率が「明確かつ十分なペース」で低下していることを確認することだと指摘した。そうでなければ、金融政策のさらなる調整が引き続き必要になる可能性がある。
AI投資が企業の設備投資を加速
ウォーシュ氏は、企業の設備投資が将来の経済成長に向けた重要な基盤であると述べた。現在、設備および無形資産投資の過去4四半期における伸び率は約9%となっており、2021年以来の最高水準に達している。今年の設備投資の伸びの過半数は、人工知能(AI)インフラの構築に関連している可能性が高い。
AIブームは米国経済の投資構造も変化させている。データセンター、半導体、クラウドコンピューティング、関連ソフトウェアに巨額の資金が流入しており、AIは生産性、雇用、金融政策に長期的な影響を及ぼし得る新たな生産要素として浮上する可能性がある。
一方、過去1年間のS&P 500構成企業の利益成長率は20%を超え、企業の利益率は歴史的な高水準にあり、株式市場全体のボラティリティは低水準にとどまっている。
しかしウォーシュ氏は、米連邦準備制度理事会(FRB)が企業利益や設備投資の絶対水準だけでなく、その成長率の変化、いわゆる「成長の2階導関数」にも着目すると強調した。設備投資や利益成長が減速した場合、資産価格、企業マインド、家計所得、個人消費にさらなる影響を及ぼす可能性がある。
金融環境は緊縮的ではない
信用市場の観点から見ると、米国の金融環境は引き続き比較的緩和的な水準にある。社債やレバレッジド・ローンのクレジットスプレッドは歴史的な低水準近くにあり、関連市場における今年の発行状況も好調を維持している。
米連邦準備理事会(FRB)が7月に公表したシニア・ローン・オフィサーによる銀行融資動向調査では、商工ローン(企業向け融資)に対する銀行の融資審査基準が歴史的に見て比較的緩和的な水準にあり、企業向け融資の伸びの維持につながっていることが示された。
ウォーシュ氏は、住宅や農業など一部の部門で圧迫が見られるものの、総合的に見て米国の金融環境全体を「引き締め的」と表現することは困難だと述べた。これは、現在の金利水準が経済活動に対してまだ十分強力な抑制効果を発揮していないことを意味する。
個人消費と労働市場は底堅さを維持
米国の実質個人消費は過去4四半期にわたり2%を超える伸びを示している。経済の基調的な動向を測る重要な指標である民間国内最終需要は、年初来で3%に近いペースで増加しており、通常、国内総生産(GDP)単体を見るよりも有用な参考指標となる。
労働市場も安定を維持している。米国の失業率は4.1%と過去数年間ほとんど変化が見られず、新規失業保険申請件数の4週間移動平均も数十年来の低水準付近にある。
ウォーシュ氏は、現在の労働市場における流動性の低さは、パンデミック後の大規模な労働力の再配分に一因があると考えている。労働供給の伸びが限られていることを勘案すれば、月々の雇用者増加数が特に多くないのは自然なことであり、これが必ずしも景気悪化の兆候であるとは限らない。
同氏は、現在就労を希望している人々は概ね雇用されているか職を得られていると指摘した。新卒者などの層は一定の圧力を受けているものの、全体として米国の労働市場は引き続き完全雇用と整合的な水準を維持している。
PCEインフレ率は依然として2%目標を大幅に上回る
労働市場と比較して、物価の安定に関するデータはさらに懸念される状況にあります。米連邦準備制度理事会(FRB)が重視する指標である個人消費支出(PCE)物価指数は過去12か月間で3.7%上昇し、6か月年率換算の上昇率は4.1%に達しました。消費者物価指数(CPI)、コアPCE、コアCPIといったその他の指標も依然として高水準にとどまっています。
ウォーシュ氏は、これらのインフレ指標は不完全であるものの、おおむね一致したメッセージを発していると指摘しました。すなわち、米国のインフレ率はFRBの2%目標を依然として上回っているということです。したがって、現段階においてFRBが最優先すべきは、慌てて金融緩和へ舵を切ることではなく、物価に焦点を当てることです。
PCE物価指数を構成する199品目をみると、過去12か月間で財・サービスの54%が3%を超える価格上昇を記録しました。この割合はパンデミック後の約77%からは低下しているものの、パンデミック前20年間の平均水準である約32%を大幅に上回ったままです。
過去6か月間においても、PCEの財・サービス構成品目の49%が年率換算で3%を超える価格上昇を記録しています。これは、インフレ率が2022年のピークから顕著に低下したものの、過去2年間の改善は依然として限定的であることを示唆しています。
FRB、インフレ予想のアンカー喪失を防ぐ必要
ウォーシュ氏は、最近のPCE(個人消費支出)やCPI(消費者物価指数)のデータは予想より良好だったものの、基調的なインフレ動向が実質的に改善したと証明するにはまだ不十分であると指摘した。また、足元のコモディティ価格の上昇が新たなインフレ圧力をもたらす可能性もあり、それがより持続的な物価リスクにつながるかどうかについて引き続き注視が必要だとしている。
現在、中期的な期待インフレ率は概ね安定して推移しており、インフレ・スワップ市場のプライシングも、FRB(米連邦準備制度理事会)が物価安定を取り戻すことができると市場が依然として信じていることを示している。
しかし、ウォーシュ氏は、過去の経験から市場の期待インフレ率は突然変動するまで長期間安定していることが多いと警告した。したがって、FRBは期待インフレ率のアンカーが外れるのを防ぐため、厳重に監視しなければならない。
同氏は、過去65ヶ月間にわたり高止まりしているインフレについて、中央銀行が責任を負うべきだと率直に述べた。FRBの基準は極めて明確であり、基調的なインフレ率が2%の目標に向けて明確かつ十分に速いペースで推移して初めて、政策決定者はインフレが正常な軌道に戻ったと確認する根拠を得ることができる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。