


金にはPERがない:割高かどうかをどう見極めるのか?



AIポッドキャスト


金価格は年初の最高値から約26%下落したものの、「黄金の定数」を用いた実質金価格で評価すると、購買力ベースで1980年や2011年のピーク時を上回る割高な水準にある。歴史的データでは実質金価格が平均を上回る局面ではその後の10年実質リターンが低下する平均回帰の傾向が見られるが、近年は中央銀行による旺盛な構造的需要が価格を下支えしている。現在の高値はインフレや地政学リスクに対する「保険料」としての側面が強く、投資家は短期的なリターンを追求するのではなく、リスク許容度に応じた適切なポジション管理が求められる。
金価格が4分の1下落。現在は割安なのか?
1月、金価格は1オンス当たり5,608ドルの最高値を記録した。その9か月後、価格はおよそ4,160ドル付近まで戻り、ピークから約26%下落している。
多くの金投資家にとって、その価格は魅力的に映るかもしれない。計算は極めて単純だ。同じ1オンスの金が年初より1,500ドル近く安く手に入るのだから、お買い得ではないか、と。しかし問題は、「割安」という概念が常に何らかとの比較に基づいている点だ。1月と比較すれば、金は確かに安くなっている。しかし、物差しを変えてみたらどうだろうか。
株式の買い手は株価収益率(PER)を参考にし、住宅の買い手は価格賃料比率を参考にする。これらの指標はいずれも、「支払う価格が、その資産の本来の価値に対して高いか低いか」という同じ問いに答えるものだ。しかし金の困難な点は、配当も利息も家賃も生まないため、比較対象となる本質的価値が存在しないように見えてしまうことにある。その結果、多くの人々は今日の価格を昨日の価格と比較するしかなく、価格の変動そのものを評価(バリュエーション)の代わりに使ってしまうのだ。
実は、金にも評価のための物差しが存在する。それはデューク大学のファイナンス教授キャンベル・ハーヴェイ氏とアセットマネージャーのクロード・アーブ氏の一連の研究によるもので、「黄金の定数(Golden Constant)」と呼ばれている。これを使って現在の金を測定すると、多くの人を驚かせる結果が得られる。価格が4分の1下落した現在でさえ、購買力ベースで見れば、金はあの有名な1980年のバブル絶頂期よりも依然として割高なのだ。
本稿では、この物差しがどのように構築されているのか、過去にどの程度正確に測定できていたのか、なぜ時として機能しないのか、そして金投資家として私たちがそれをどのように活用できるのかを解説する。
物差し:実質金価格と「黄金の定数」
金の価値を評価するには、まず金が実際に何を保護しているのかを明確にする必要がある。
人々が金を保有する最も古い理由は、インフレからの防御である。紙幣は価値を失うが、金は失わない。それが事実であるなら、長期的には金価格は消費者物価に概ね連動して上昇し、1オンスの金が買える財のバスケットは数十年、あるいは数世紀にわたってもほぼ同じであるはずだ。
アーブ氏とハーヴェイ氏はその研究の中で、興味深い例を挙げている。古代ローマの軍団兵の給与と現代の米兵の給与を比較したところ、金換算では両者に大きな差がないことが分かった。言い換えれば、2000年という年月を経ても、金は大まかにその購買力を維持してきたということだ。これは金を称賛しているように聞こえるが、別の意味合いも含んでいる。金が単に購買力を維持するだけであるならば、その長期的な実質リターンはほぼゼロであるということだ。金は価値の保存手段であり、資産を複利で増やすマシンではない。
この論理に従えば、物差しを構築することができる。名目金価格を米国の消費者物価指数(CPI)で割ると、インフレの影響を排除した金価格である「実質金価格」が得られる。金が長期的価値を成長させずに保存するだけであれば、実質金価格は長期平均の周りを変動するはずだ。アーブ氏とハーヴェイ氏が「黄金の定数」と呼ぶのは、この平均値のことである。
米国CPI(1982–84年平均=100)を基準とすると、1975年以降の実質金価格の平均値は約3.46であると彼らは試算している。この数値単体には直感的な意味はない。PER(株価収益率)と非常に似た働きをするため、今日が割高か割安かを知るには、歴史的なレンジの中に位置付ける必要がある。ハーヴェイ氏自身も、まさにPERとのアナロジーを引いている。
計算は誰でもできるほど単純だ。米ドル建ての金価格を取り、それを最新の米国CPIの値で割るだけだ。9月のCPIが336.3、直近の金価格が約4,160ドルであることから、現在の実質金価格は約12.4、つまり歴史的平均の3.6倍となる。米ドル建て金価格と米国CPIを用いるのは、金が国際的に主に米ドルで値付けされており、基礎となる研究が米国データに基づいているためだ。しかし、倍率だけでは不十分だ。この数値の意味を判断するには、過去に実質金価格が極端な水準に達した後に何が起こったかを見る必要がある。
この物差しは過去に正確な測定を行えていたか?
実質金価格が最も極端だった瞬間を振り返ると、明確なパターンが浮かび上がる。起点となる価格が割高であればあるほど、その後の10年間の実質リターンは悪くなり、割安であればあるほどリターンは良くなるという点だ。
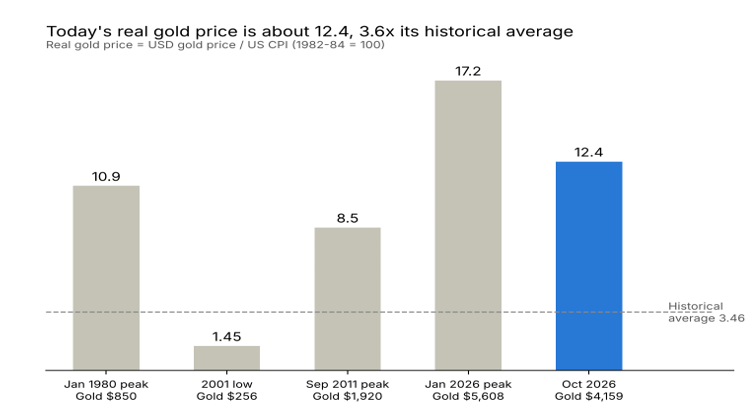
1980年1月、金価格は1オンス当たり850ドルに急騰し、実質金価格は当時の史上最高値を更新した。当時はインフレへの恐怖に包まれた時代であり、2度の石油ショックを経て、米国のインフレ率は一時13%を超え、人々は金を買い求めるために列をなした。その後、FRBのポール・ボルカー議長が金利を20%近くまで引き上げたことでインフレは撃退され、金の上昇理由は失われた。続く10年間で金価格は徐々に下落し、名目価格は半減した一方、米国の消費者物価は60%以上上昇した。これらを総合すると、保有者は実質的な購買力の約70%を失ったことになる。
2001年は逆の極端な例であった。20年にわたるベア相場を経て、金はほぼすべての人に見捨てられていた。インターネット株がもてはやされ、イングランド銀行などの中央銀行は金準備を売り続けていた。金価格は約256ドルで底を打ち、実質金価格は歴史的平均の半分以下であった。誰も金を欲しがらなかったその瞬間こそ、物差しが最も割安であることを示していた瞬間だった。続く10年間は金にとって最も輝かしい強気相場となり、インフレ調整後の購買力は4倍以上に膨らんだ。
2011年9月、金価格は約1,920ドルまで上昇し、実質金価格は再び平均を大幅に上回った。金融危機が終わったばかりで、FRBは量的緩和策(QE)を矢継ぎ早に打ち出しており、市場では大量の紙幣発行によってドルの価値が希釈されるとの懸念が広がり、「金価格2,000ドル超え」が盛んに議論されていた。しかし、経済が回復し金融緩和の終了期待が高まるにつれ、金は数年間にわたる弱気相場に突入した。10年後になっても金価格は2011年の高値に戻らず、インフレ調整後では約4分の1の実質損失となった。
起点 | 10年後の金価格 | 米国物価水準の変動 | 10年間の実質リターン |
1980年1月ピーク | 約410ドル(1990年1月) | 約+64% | 約-70% |
2001年安値 | 約1,480ドル(2011年4月) | 約+27% | 約+350% |
2011年9月ピーク | 約1,760ドル(2021年9月) | 約+21% | 約-24% |
アーブ氏とハーヴェイ氏はこれをより体系的に検証し、同じ結論に達した。実質金価格が平均を上回っている場合、その後の実質リターンは平均を下回る傾向があるということだ。これが「平均回帰」である。彼らはまた、このパターンは短期的にはほぼ役に立たないと警告している。1〜2年のスパンではモメンタムが金価格を支配するため、上昇しているものは上昇を続け、下落しているものは下落を続ける。回帰の引き寄せ効果が現れるのは、約10年の長期スパンにおいてのみである。そしてもう一つ、素直に認めるべき点がある。1975年以降で重複しない10年間の期間は5回程度しかないということだ。サンプル数が少なく、統計的な堅牢性に欠ける。したがって、この物差しは厳密な法則というよりも、方向性を示すヒントに過ぎない。
それでは、仮にこの物差しが機能するとすれば、実質金価格を引き戻しているのはどのような力なのだろうか?
なぜ平均回帰が起きるのか:高値自体が売り手を生み出す
実質金価格を引き戻すのは、最も基本的な需給の力である。価格が高くなりすぎると、売りたがる人が増え、買いたがる人が減るのだ。
まず供給面から見てみよう。金価格が高くなればなるほど、鉱山会社の利益率は向上し、増産の動機が強まる。その結果、従来は不採算だった限界鉱山が再稼働することになる。メタルズ・フォーカスの予測によれば、2026年の世界の鉱山生産量は前年比2.4%増となり、過去最高の3,907トンに達する見込みだ。
リサイクル(スクラップ回収)は鉱山よりも迅速に反応する。新しい鉱山の開発には何年もかかるが、家庭にある宝飾品や地金はいつでも売却できる。2025年の世界のリサイクル供給量は1,404トンに達し、13年ぶりの高水準となった。今年、金価格がピークから反落した後、インドの世帯は第2四半期だけで約50トンもの古い金を売却し、これは前年同期比43%増に相当する。金のスクラップ回収のメカニズムは実に複雑であり、高値によってかえって人々が売却を躊躇する場合もある。そのテーマについては将来の文章で別途取り上げる予定だ。
次に需要面を見てみよう。宝飾品は世界における現物金需要の最大の源泉の一つであり、価格に対して非常に敏感である。2025年に金価格が急騰した際、宝飾品製造は大きな打撃を受け、インドや中国で最大の減少を記録し、多くの消費者が地金や金貨へとシフトした。
対照的に、投資需要はしばしば逆の動きを見せる。価格の上昇はモメンタム資金を惹きつける。金ETFへの資金流入は金価格の動きと強い正の相関関係にあるため、金が上がれば上がるほど買いたい人が増える。こうした買いは、短期的には実質金価格の平均からの乖離を増幅させる。これこそが、実質金価格が高値を更新した直後に反転せず、何年にもわたって高水準にとどまることがある理由である。
しかし、この平均回帰が緩やかになることを保証する数字が一つ存在する。人類がこれまでに採掘したすべての金のうち、約21万トンが地上在庫として存在しており、年間の新規鉱山供給量はこの在庫の2%未満に過ぎない。供給量の変化は、巨大な貯水池に水を注ぐようなものであり、水位が目に見えて変化するまでには長い時間がかかる。このことが前節で述べたパターンが数か月単位ではなく数十年単位で展開する理由でもある。
さらに重要なのは、この平均回帰メカニズムが「買い手の行動パターンが概ね一定であり、価格が高ければ買い手が減る」という暗黙の前提に基づいている点だ。価格に鈍感で、かつ十分な規模を持つ新しいタイプの買い手が登場すると、平均回帰の力は抑制されてしまう。過去10年間にこの物差しが機能しなかったのは、まさにこれが理由だ。
物差しが機能しなかった10年
現在のデータに「黄金の定数」を機械的に当てはめると、驚くべき答えが得られる。3.46に9月のCPIである336.3を掛け合わせると、いわゆる「定数金価格」はわずか約1,160ドルとなり、現在の価格の30%未満に過ぎない。
アーブ氏とハーヴェイ氏自身もこのような予測を行い、苦い経験をすることとなった。2013年、高水準にあった実質金価格に基づき、彼らはその後の10年間における金の実質リターンが年率マイナス10%程度になると試算した。2015年にはハーヴェイ氏がさらに踏み込み、実質金価格が定数まで戻れば金は約825ドル、行き過ぎ(オーバーシュート)があれば350ドルまで下落する可能性すらあると述べるに至った。
当初、市場は彼らの見立て通りに動いた。金価格は2013年中頃の約1,400ドルから2015年末には約1,050ドルまで下落した。しかし、その後シナリオは一変した。そこから金価格は次の10年で5,600ドルへと急騰したのである。実質金価格は3.46に戻るどころか、今年1月には17.2まで急上昇し、1980年に樹立された記録を大幅に塗り替えた。
投資家の観点から見れば、このエピソードは非常に示唆に富んでいる。この予測に基づいて2013年にすべての金を売却した人は、最初の2年間は金が4分の1下落したため正しかったと感じただろう。しかし、買戻しのために金が825ドルに戻るのを待っていたなら、その後の5倍以上の大騰貴を丸々逃すことになったはずだ。物差しは金が割高であることを示していたが、それがどれほど長く割高なままでいるのか、ましてや市場の構造が変化するかどうかまでは教えてくれなかった。また、価値を判断することとタイミングを判断することは全く異なるスキルであることも示している。バリュエーション(割安・割高の評価)は自身がどれだけのリスクを取っているかを教えてくれ、タイミングは資金の流れの向きが変わる時期に依存する。両者を混同すれば、正しい判断を下していたとしても容易に損失を被ることになる。
問題は前節で触れた前提にある。過去数年間、金市場には極めて大規模な新しい買い手の一群が参入してきた。2022年以降、世界の中央銀行は年間平均約1,000トンの金を買い増しており、これは年間の鉱山生産量の4分の1に相当する。中央銀行が金を買うのは安価だからではなく、外貨準備を分散し米ドル資産への依存度を低減させるためだ。こうした買い手は価格に対して非常に鈍感であり、金が高値であっても買い続ける。その結果、「価格が高くなれば売り手を呼び寄せ、買い手を遠ざける」という平均回帰の力は、彼らの購買活動によって度々相殺されてしまったのだ。
今年の市場は、この点を逆の方向から裏付けている。ワールド・ゴールド・カウンシル(WGC)の改定データによると、今年第1四半期の中央銀行による金購入量はわずか57トンにとどまり、第1四半期としてはここ10年余りで最低の水準となった。新たな買い手の動きが鈍化するやいなや、物差しによる引き戻しの力が再び現れた。FRBが利下げから利上げへシフトしたことも相まって、金は1月の高値から4分の1下落し、実質金価格は17.2から約12.4へと低下した。これが平均回帰の始まりを証明するものではないが、現在の高い数値がこれらの新しい買い手の継続的な買いにどれほど依存しているかを思い出させてくれる。
興味深いことに、アーブ氏とハーヴェイ氏は2013年の論文で、実際にこの可能性を予見していた。彼らは、新興国が国民1人当たりの金保有量を先進国並みに引き上げようとする場合、既存の保有者から大量の金を買い取る必要があり、その保有者を売却に応じさせるためには相応の高値を提示しなければならない、と記述していた。その結果、実質金価格は当時の水準を大幅に上回る可能性があるとした。彼らはこれを「黄金のジレンマ」と呼んだ。片や歴史的平均による引き戻しの力、他方では構造的な新規需要という2つの力が拮抗しており、どちらの力が勝つかを事前に知る由はない。
この出来事から得られる教訓は、「黄金の定数」は金の目標価格でも、いわゆる「適正価値(フェアバリュー)」でもないということだ。それは、今日歴史上のどこに位置しているのか、そして現在の価格を正当化するためにはどのようなストーリーを信じる必要があるのかを教えてくれる「測定用物差し」に過ぎないのである。
トレーダーはどのように物差しを活用できるか
物差しが機能しないことがあるとすれば、それに価値はあるのだろうか?答えはイエスだ。ただし、適した場所で使用する場合に限られる。以下に4つの活用方法を挙げる。
第1に、時間軸を明確に区別することだ。実質金価格には、1〜2年以内の動きに対する予測能力がほぼ存在しない。短期的には、金は資金フローや市場心理(センチメント)によって動く。「黄金の定数」を使って来月の金の上げ下げを当てようとすれば、失望することになるだろう。それが真に威力を発揮するのは、5年〜10年といった長期的な予測・期待を設定する際である。
第2に、市場のタイミングを計るためではなく、長期的なリターンを算出するために使うことだ。現在の数値をいくつかのシナリオに当てはめることで、異なる前提条件のもとで今後10年間のリターンがどうなるかを試算できる。米国のインフレ率が今後10年間で年平均3%になると仮定すると、CPIは2036年までに約452まで上昇し、以下のような結果が得られる。
10年後の実質金価格 | 想定される金価格(米ドル/オンス) | 現在からの年率換算リターン |
8まで下落(2011年ピーク近辺) | 約3,600 | 約-1.4% |
12.4に留まる(現在の水準) | 約5,600 | 約+3.0% |
17.2へ回帰(2026年1月ピーク) | 約7,800 | 約+6.5% |
この表が示すメッセージは明快だ。実質金価格が現在の高水準にとどまるだけでは、金の長期リターンは単にインフレ率と並行するに過ぎない。インフレ率を明確に上回るリターンを得るには、実質金価格が上昇し続ける必要があり、そのためには中央銀行などの新しい買い手が買い増しを続けなければならない。そして、実質金価格が歴史的平均に向かって半ばまで戻り、仮に2011年のピーク水準まで低下しただけでも、金は10年後には現在よりも安くなる可能性がある。購入する前に、自分がどのシナリオに賭けているのかを明確にしておく必要がある。
第3に、ポジションサイズの上限を設定するために使うことだ。2001年のように実質金価格が歴史的低水準にある場合、金の下値リスクは限られ、上値余地が大きいため、より積極的に配分することができる。実質金価格が高い場合、金はポートフォリオ内の保険としては依然機能するものの、集中投資やレバレッジ取引には適さない。現在の数値は歴史的平均の3.6倍であり、まさに後者のケースに該当する。
例えば、資産の10%を金に配分することを計画していたとしよう。実質金価格が2前後にすぎない年であれば、その比率を15%に引き上げるかもしれない。現在の高い数値においては、10%を維持するか若干引き下げ、金をリターンの主たる源泉としてではなく、ポートフォリオの安定装置(重し)として扱うことができる。適切な比率は人によって異なるが、重要なのは物差しの数値とは逆の方向にポジションを調整することだ。金が割高であればあるほど、より抑制的であるべきである。
第4に、定期的に測定を行い、単一の点ではなくトレンドを観察することだ。毎四半期、金価格を最新のCPIで割り、その結果を記録する。物価が上昇し続ける中で金価格が横ばいで推移すれば、実質金価格は徐々に低下する。これは、物差し上の「割高感」が、必ずしも金価格の下落によってではなく、時間経過によって消化されていることを意味する。具体例を挙げよう。9月時点で金価格は4,160ドル、CPIは336.3であり、数値は12.4であった。もし1年後に金価格が変わらず、CPIが3%上昇して約346となった場合、数値は12.0に低下する。つまり、金価格が1セントも下がることなく、金は少し割安になるのだ。逆に、物価が3%しか上がらない中で金が1年で10%上昇すれば、数値は13.2に上昇し、金がより割高になったことを意味する。
保険は決して安くない
冒頭の問いに戻ろう。金価格が4分の1下落した今、金は割安なのだろうか?
1月と比較すれば、答えはイエスだ。しかし、2000年にわたって金が維持してきた購買力に照らし合わせれば、現在の金は依然として非常に割高であり、1980年や2011年よりも高い水準にある。これら2つの結論は矛盾するものではなく、異なる時間軸での問いに答えているに過ぎない。
一連の研究は、やや居心地の悪い結論へと導いてくれる。金は、まさにそれが最も人気を集めている時にこそ、期待リターンが最低になる傾向があるということだ。これは金から離れるべきだという助言のように聞こえるかもしれないが、そうではない。ポートフォリオにおける金の役割は「保険」であり、保険は人々が最も不安を感じている時に常に最も割高になる。今日高い対価を支払うことは、債務問題、インフレ、地政学的リスクからの保護を買うことを意味する。その保護には価値があるが、同時に高いリターンまで期待すべきではないというだけのことだ。
別の角度から考えてみよう。保険料が高いからといって、保険に加入すべきではないということにはならない。保険料が上がったからといって、自宅が火災に遭う確率が下がるわけではないのだ。本当に秤にかけるべきなのは、自分がどれほどのリスクに直面しているか、そしてその保護のためにどれほどのリターンを諦める覚悟があるかである。通貨の減価や地政学的リスクを懸念する投資家にとって、高値であっても一定の金を保有し続けることは理にかなっている。一方で、単に金で手っ取り早く一儲けしたいと考えている人にとって、現在の数値は強烈な警告である。
したがって、より重要な問いは「今買ってよいか?」ではなく、「この保険にどれだけのプレミアム(保険料)を支払う気があるか」、そして「資産のどれだけの割合を投じる覚悟があるか」である。物差しがあなたに代わって意思決定をしてくれるわけではないが、決断を下す際に自身が歴史上のどこに立っているのかを正確に認識させてくれるだろう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。