


Apple lidera los Mag 7 con una ganancia de más del 26 % este año; la acción podría poner a prueba los $400 tras romper la resistencia de $355


Podcast IA


Al cierre del 6 de noviembre, hora del Este, Apple lideró los Mag7 con un alza del 26,3% en lo que va de año, respaldada por sólidos ingresos récord en el cuarto trimestre fiscal y de servicios. No obstante, el incremento en los costos de memorias y servicios en nube para Siri AI presionará los márgenes. Técnicamente, enfrenta una resistencia en 355–356 dólares; una ruptura confirmada con volumen podría impulsarla hacia los 400 dólares, mientras que el soporte clave se sitúa entre 336 y 338 dólares. Los inversores deben vigilar la conversión de la IA y el control de costos.

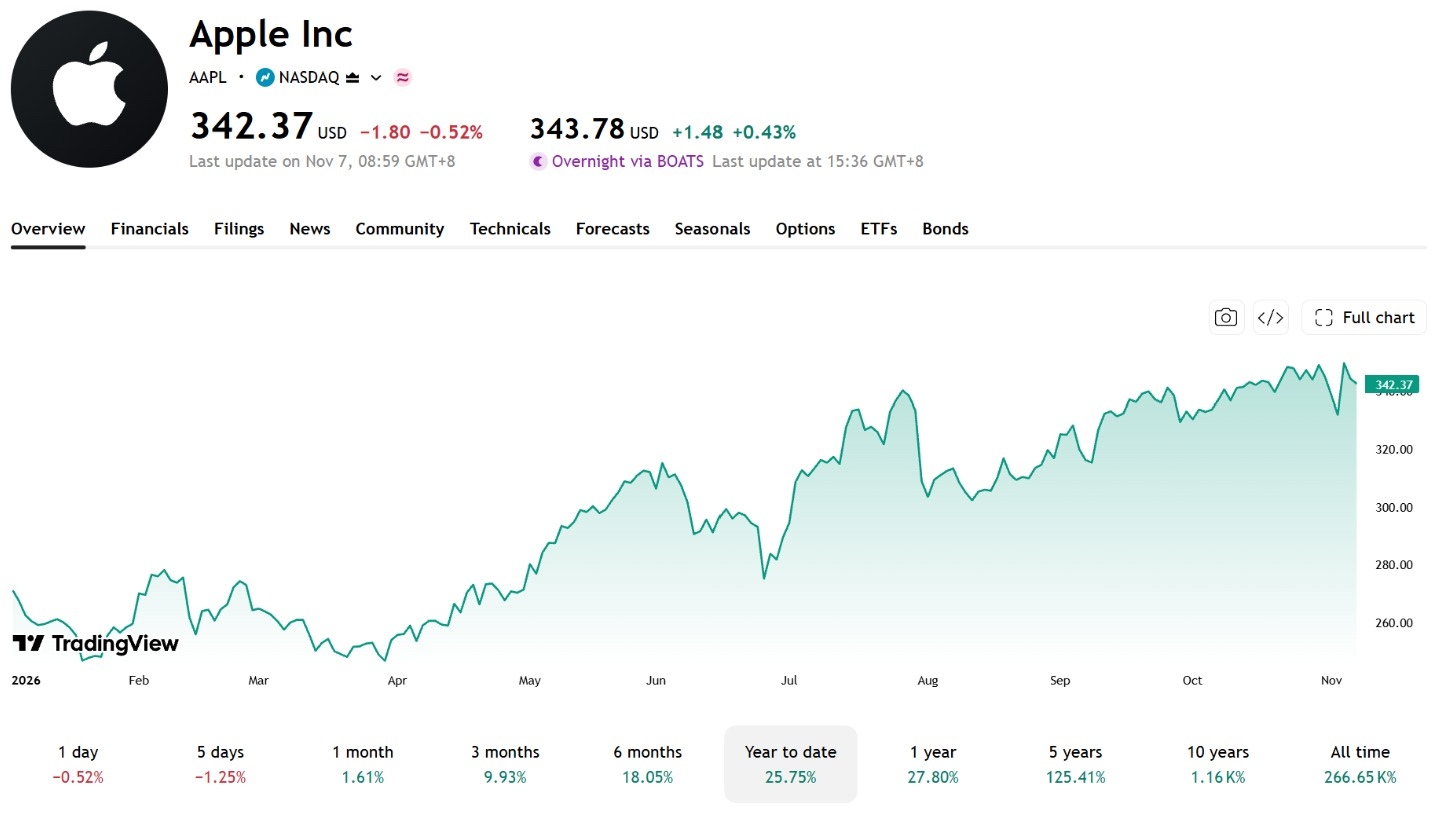
TradingKey - Al cierre del 6 de noviembre, hora del Este, Apple (AAPL) se situó en 342,37 dólares, con un alza de aproximadamente el 26,3% en lo que va de año y liderando a los Mag7. El 5 de noviembre, las acciones de Apple tocaron los 355,38 dólares intradía antes de retroceder, de modo que el rango de 355–356 dólares se convirtió en una zona de resistencia a corto plazo.
En el mismo periodo, Amazon (AMZN) subió cerca de un 12% en lo que va de año, Microsoft (MSFT) avanzó aproximadamente un 10% y Nvidia (NVDA) se mantuvo prácticamente plana; Meta (META) y Alphabet (GOOGL) cayeron cerca de un 7% y un 9%, respectivamente, mientras que Tesla (TSLA) retrocedió alrededor de un 20%. Apple superó con creces a las otras seis tecnológicas de megacapitalización, convirtiéndose en el componente de los Mag7 con mejor rendimiento en lo que va de año.
[Fuente: TradingView]
En términos fundamentales, los ingresos de Apple en el cuarto trimestre de su ejercicio fiscal 2026 alcanzaron los 114.477 millones de dólares, lo que representa un aumento interanual del 12%; por su parte, el beneficio por acción diluido se situó en 2,10 dólares, un incremento interanual del 14%.
Por segmentos, los ingresos del iPhone alcanzaron los 57.583 millones de dólares, marcando un nuevo récord para dicho periodo comparable, mientras que los ingresos por servicios registraron un máximo histórico de 31.573 millones de dólares, lo que proporcionó un sólido respaldo al crecimiento de los resultados de la compañía.
Sin embargo, el aumento de los costos podría presionar los márgenes en el próximo trimestre. Apple prevé que su margen bruto para el trimestre de diciembre se sitúe entre el 45% y el 46%, por debajo del 47,9% registrado en el cuarto trimestre fiscal.
La dirección señaló que el alza en los precios de las memorias fue la razón principal de la caída del margen bruto, mientras que los costos de los servicios en la nube vinculados a Siri AI y el diferimiento de ingresos también tendrán un impacto. Además, el margen bruto del cuarto trimestre se benefició de un reembolso arancelario de aproximadamente 1 punto porcentual.
El desempeño de las ventas durante la temporada navideña, los costos de aprovisionamiento de memorias y los gastos relacionados con Siri AI serán factores clave que influirán en la rentabilidad de Apple y en las expectativas del mercado para el próximo trimestre.
Según informes, Siri acelera su actualización mientras las funciones de IA expanden el potencial de crecimiento de los servicios
Según un informe del 8 de noviembre del periodista de Bloomberg Mark Gurman, el CEO de Apple, John Ternus, está presionando al responsable de software, Craig Federighi, para que acelere el desarrollo de productos de IA.
Gurman considera que Siri podría incorporar capacidades de agente más avanzadas ya en 2027, pasando de responder a comandos individuales a ejecutar tareas de forma continua, si bien el calendario exacto de lanzamiento no ha sido confirmado oficialmente.
Si la actualización aumenta la frecuencia de uso e impulsa la adopción de funciones de pago, podría incrementar los ingresos por servicios de Apple. Sin embargo, los costos adicionales de computación en la nube también podrían presionar los márgenes de beneficio, y que el precio de las acciones reciba un respaldo sostenido dependerá todavía de la implementación de las funciones, la conversión a opciones de pago y el control de costos.
Análisis técnico de AAPL: Preparado para poner a prueba los $400 tras superar el máximo anterior de $355
[Fuente: TradingView]
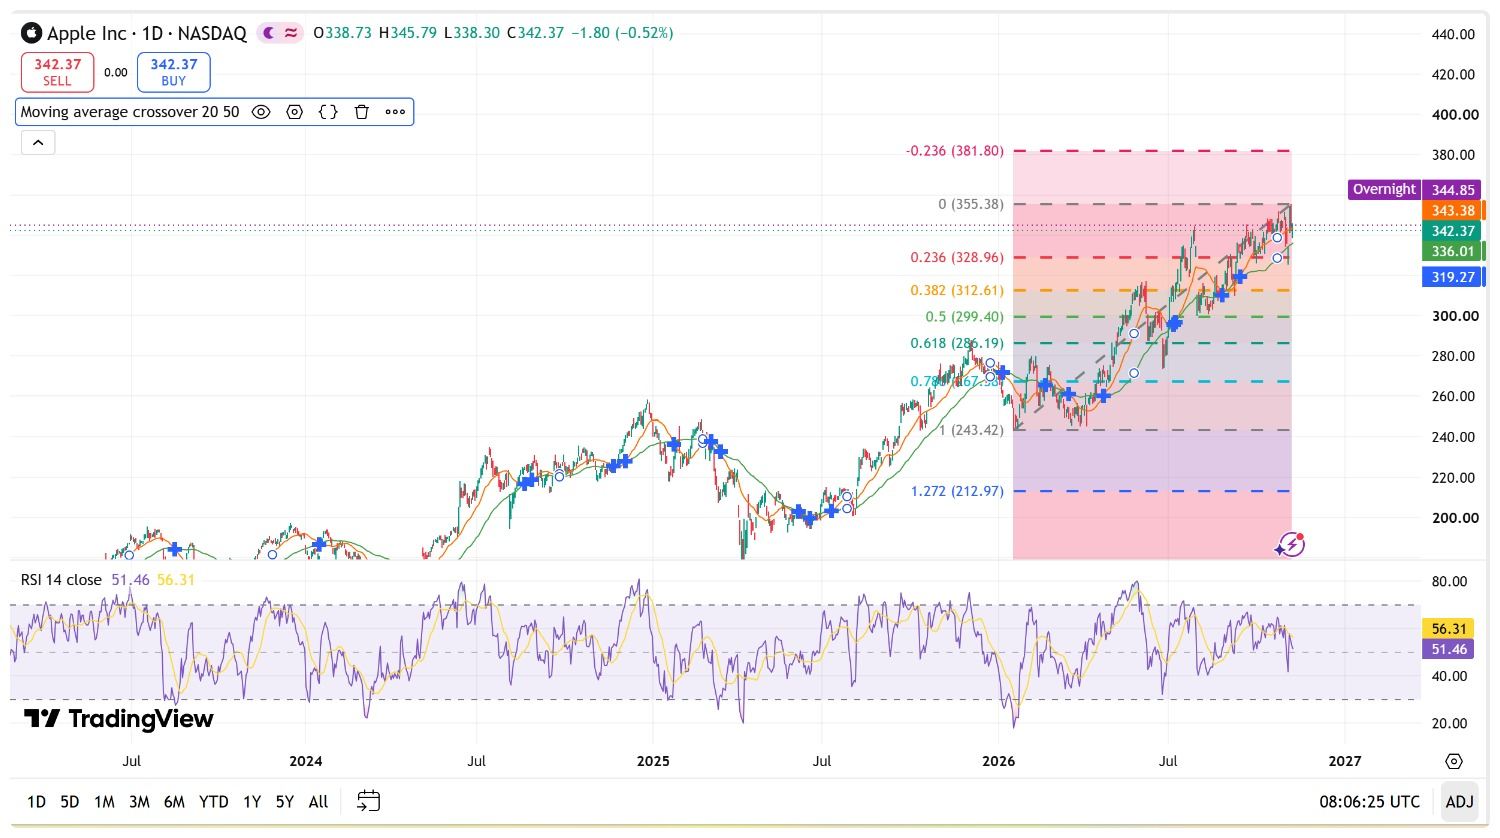
Al 6 de noviembre, Apple se situaba por debajo de su media móvil de 20 días de aproximadamente 343,38 dólares, pero se mantenía por encima de su media móvil de 50 días de 336,01 dólares. El RSI de 14 días se situaba en torno a 51,46, en terreno neutral, lo que indica que el impulso alcista a corto plazo aún no ha mostrado una recuperación clara.
El volumen de negociación apunta a una divergencia persistente cerca de los máximos previos. El 4 de noviembre, la acción subió un 5,31% con un volumen de aproximadamente 89,64 millones de acciones; al día siguiente, tocó los 355,38 dólares antes de cerrar con una caída del 1,53% con un volumen de unos 75,68 millones de acciones. El retroceso desde los máximos intradía sugiere que aún no se ha materializado una ruptura confirmada cerca de los 355 dólares.
Tomando como base el movimiento desde el mínimo del 20 de enero en 243,42 dólares hasta el máximo del 5 de noviembre en 355,38 dólares, los niveles de retroceso de Fibonacci de 0,236, 0,382 y 0,500 se sitúan en aproximadamente 328,96, 312,61 y 299,40 dólares, respectivamente.
Al alza, la acción debe recuperar primero los 343-345 dólares antes de poner a prueba los 355-356 dólares. Si cierra por encima del máximo anterior con un fuerte volumen y mantiene la zona de ruptura en las sesiones posteriores, el nivel de extensión de 1,272 en los 385,83 dólares podría quedar a la vista; tras la ruptura, la atención se trasladaría al nivel psicológico de los 400 dólares.
A la baja, el rango de 336-338 dólares actúa como zona de soporte inmediata, que abarca la media móvil de 50 días y los mínimos recientes. Si se perfora, el siguiente soporte se sitúa en los 328-330 dólares; una nueva ruptura a la baja dirigiría la atención hacia los 312-313 dólares. Si la acción tropieza reiteradamente con una resistencia en los 355 dólares mientras pierde el soporte cercano a los 329 dólares, la presión correctora podría intensificarse.
El avance de Apple hacia los 400 dólares está condicionado a una ruptura confirmada por encima de los máximos anteriores. A medio plazo, los inversores deberán vigilar si el crecimiento de las ventas puede compensar el aumento de los costes para evitar que la presión sobre el margen bruto siga lastrando las expectativas de beneficios.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.