


Previa de resultados del 3T de CoreWeave: se espera que los ingresos crezcan un 159%, la deuda y los costes de financiación en el foco, el precio objetivo más alto de Wall Street en 278 $


Podcast IA


CoreWeave publicará sus resultados del tercer trimestre de 2026 el 10 de noviembre, con previsiones de ingresos de 3.540 millones de dólares, un incremento interanual del 159,2%. Aunque la compañía cuenta con una sólida cartera de pedidos y expansión en centros de datos, su elevada inversión de capital y los crecientes costes de financiación ejercen presión sobre la rentabilidad y el flujo de caja. Los analistas muestran divergencia: Goldman Sachs mantiene una postura optimista por su potencial comercial, mientras que HSBC advierte sobre los riesgos de su carga de deuda y sostenibilidad financiera.

TradingKey - CoreWeave (CRWV) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado el 10 de noviembre, hora del este, y celebrará una conferencia telefónica a las 17:00 del mismo día. Al cierre del 6 de noviembre, las acciones de la compañía se situaban en 46,40 dólares.
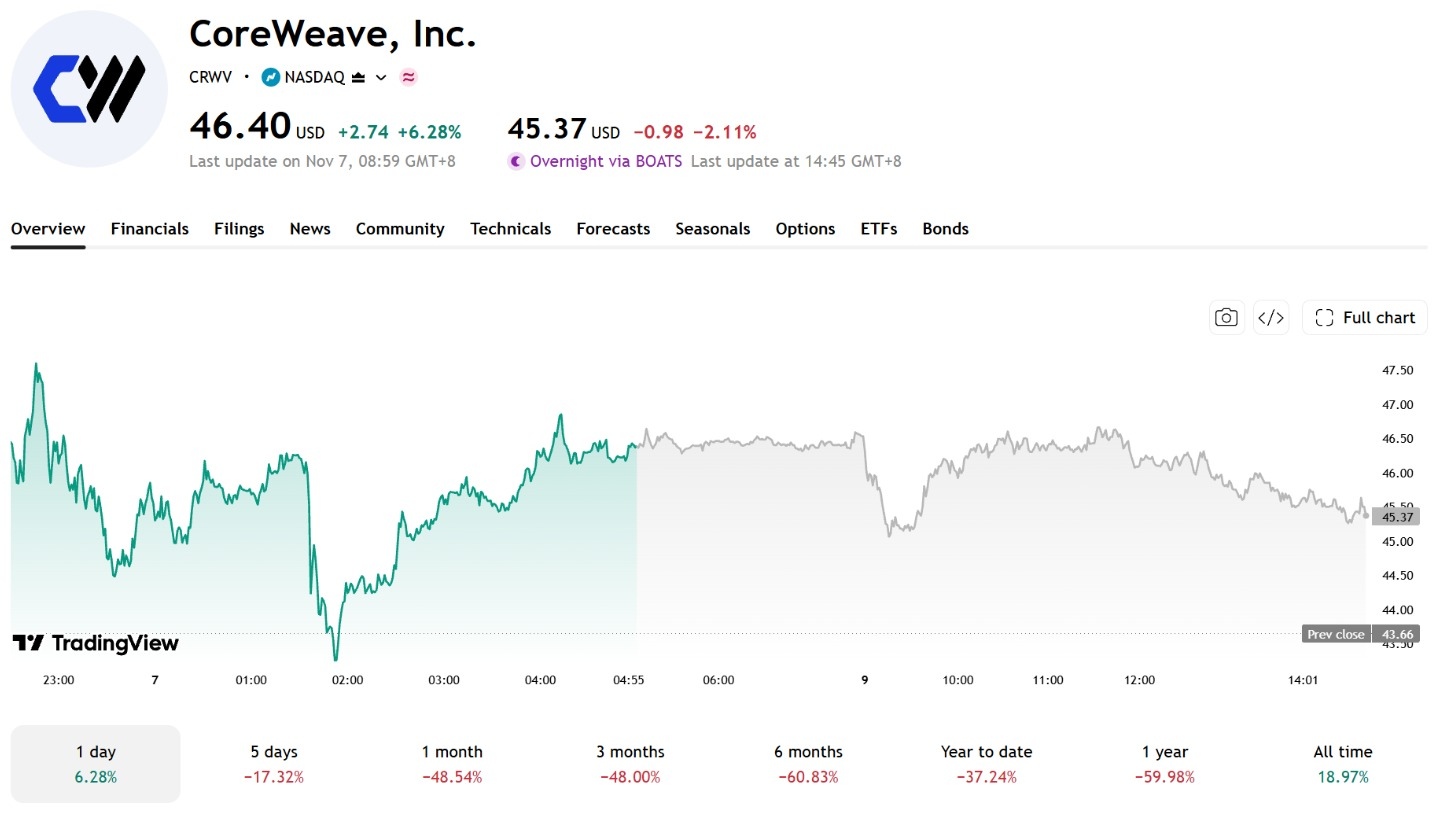
[Fuente: TradingView]
CoreWeave es un proveedor de servicios en la nube centrado en la inteligencia artificial y la computación de alto rendimiento, dedicado principalmente a construir y operar centros de datos para suministrar potencia de cálculo de GPU, infraestructura de computación en la nube y servicios de software relacionados a empresas de IA y grandes instituciones, respaldando el entrenamiento y la inferencia de modelos de IA.
El mercado prevé que los ingresos de CoreWeave en el tercer trimestre mantengan su rápido crecimiento. Sin embargo, a medida que se aceleran la construcción de centros de datos y el despliegue de computación, los gastos de capital, los gastos por intereses y las consiguientes necesidades de financiación también aumentan de manera constante.
La clave de este informe de resultados radica en si la compañía puede convertir los cuantiosos pedidos de sus clientes en ingresos reales, al tiempo que controla los costes de financiación derivados de su expansión.
Las expectativas del mercado se acercan a la guía de ingresos de la empresa
Según los datos publicados por Zacks el 3 de noviembre, los analistas esperan que los ingresos del tercer trimestre de CoreWeave se sitúen en torno a los 3.540 millones de dólares, lo que supone un incremento interanual del 159,2%, con una pérdida por acción de aproximadamente 1,17 dólares.
La compañía había proporcionado previamente una previsión de ingresos para el tercer trimestre de entre 3.450 y 3.600 millones de dólares, con el consenso del mercado situado cerca del punto medio de dicho rango. Por lo tanto, en este informe de resultados no solo habrá que prestar atención a si los ingresos cumplen con las expectativas, sino también a la evolución de la entrega de capacidad de cómputo, los márgenes de beneficio y los costes de financiación.
En el segundo trimestre, los ingresos de CoreWeave crecieron un 112,5% interanual hasta los 2.575 millones de dólares, pero su pérdida neta se amplió a 626 millones de dólares, al tiempo que los gastos netos por intereses se dispararon aproximadamente un 140% interanual hasta los 640 millones de dólares, lo que refleja las presiones en los costes de financiación derivadas de su rápida expansión.
En el plano operativo, CoreWeave añadió cerca de 500 megavatios de capacidad de potencia activa en el segundo trimestre, alcanzando los 1,5 gigavatios al cierre del periodo, lo que respalda la posterior entrega de capacidad de cómputo y el crecimiento de los ingresos. Los ingresos anualizados procedentes de sus servicios gestionados de inferencia de IA han superado los 100 millones de dólares y se prevé que alcancen los 250 millones de dólares para finales de año, lo que evidencia la constante expansión de la empresa en el ámbito de la inferencia de IA.
En cuanto a la cartera de pedidos, a 30 de junio, los ingresos pendientes contratados (backlog) de CoreWeave alcanzaron los 104.000 millones de dólares, un incremento del 246% interanual. A principios del tercer trimestre, la compañía cerró más de 25.000 millones de dólares adicionales en compromisos con clientes. Aunque esta enorme cartera de pedidos respalda el crecimiento futuro de los ingresos, la facturación real continúa supeditada a los avances en la construcción de centros de datos, la entrega de capacidad de cómputo y el despliegue de los servicios.
El capex y los gastos por intereses siguen siendo el foco de los resultados
CoreWeave prevé unas inversiones de capital para el tercer trimestre de entre 11.500 y 13.500 millones de dólares, unos gastos por intereses de entre 860 y 940 millones de dólares y un resultado operativo ajustado de entre 200 y 260 millones de dólares. Al mismo tiempo, la compañía elevó su previsión de inversiones de capital para todo el año 2026 a un rango de entre 35.000 y 39.000 millones de dólares.
La compañía prevé para el tercer trimestre un resultado operativo ajustado de entre 200 y 260 millones de dólares, cifra inferior a los gastos por intereses proyectados para el mismo periodo, situados entre 860 y 940 millones de dólares. Aunque las bases contables de ambas métricas difieren, esta brecha refleja la presión que los elevados costes de financiación ejercen sobre la rentabilidad de la empresa.
La amortización de la deuda también pondrá a prueba la capacidad de gestión de la liquidez de la empresa. Al cierre de junio, los reembolsos futuros de principal de CoreWeave ascendían a aproximadamente 35.550 millones de dólares, de los cuales cerca de 4.413 millones de dólares vencen en el segundo semestre de 2026, mientras que los aproximadamente 31.140 millones restantes vencerán en 2027 y ejercicios posteriores.
En términos de flujo de efectivo, en el primer semestre de 2026, la compañía generó entradas netas de efectivo por actividades operativas de 3.663 millones de dólares, salidas netas de efectivo por actividades de inversión de 14.874 millones de dólares y entradas netas de efectivo por actividades de financiación de 13.985 millones de dólares.
De este importe, las salidas de efectivo para la adquisición de propiedades y equipos, incluido el software capitalizado para uso interno, alcanzaron los 14.117 millones de dólares, lo que representa aproximadamente 3,9 veces la entrada neta de efectivo por actividades operativas en el mismo periodo.
Esto indica que el flujo de efectivo operativo actual de la empresa es insuficiente para cubrir sus inversiones de capital a gran escala, lo que la hace depender de deuda, financiación mediante capital y otros acuerdos de financiación para respaldar la expansión de sus centros de datos. A medida que las inversiones de capital sigan aumentando, el volumen y el coste de la financiación posterior repercutirán directamente en el flujo de caja y la rentabilidad de la compañía.
El precio objetivo más alto de Wall Street se sitúa en 278 dólares
A fecha de 9 de noviembre, según datos de StockAnalysis, el precio objetivo promedio de 42 analistas para CoreWeave se situaba en 131,53 dólares, aproximadamente un 183,5% por encima de su precio de cierre del 6 de noviembre, con un rango de precios objetivo de entre 39 y 278 dólares.
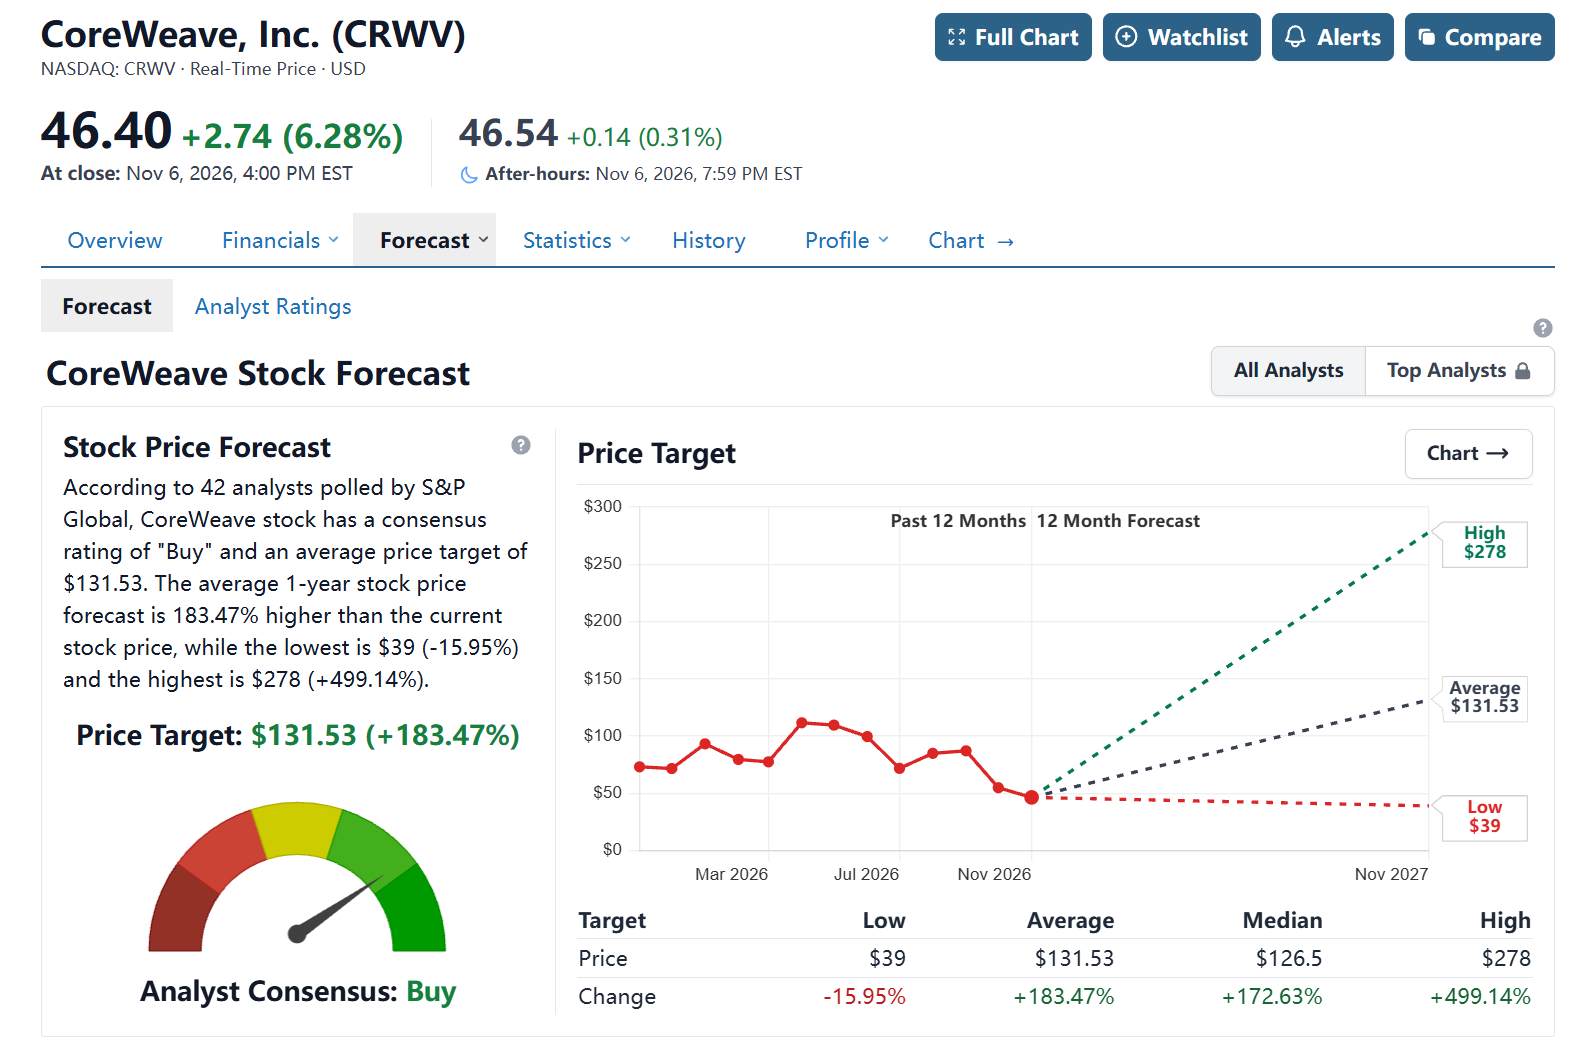
[Fuente: StockAnalysis]
En cuanto a las calificaciones institucionales, Goldman Sachs mantuvo una calificación de "Comprar" con un precio objetivo de 106 dólares, al estimar que la compañía podría necesitar entre 20.000 y 23.000 millones de dólares adicionales en financiación mediante deuda para cumplir con los pedidos de clientes existentes. Por su parte, HSBC mantuvo una calificación de "Vender" con un precio objetivo de 39 dólares.
Existe una clara divergencia entre ambas entidades: Goldman Sachs hace mayor hincapié en la cartera de pedidos de la compañía y en su potencial de crecimiento comercial a largo plazo, aunque también señala que satisfacer los pedidos existentes requerirá una nueva y sustancial financiación; HSBC, en cambio, se muestra más prudente respecto a la elevada carga de deuda y la rentabilidad futura.
Las fluctuaciones en el mercado de bonos también reflejan las presiones de financiación. Reuters informó el 16 de octubre de que los rendimientos de algunos bonos de CoreWeave subieron brevemente hasta situarse entre el 15% y el 16%, lo que evidencia la creciente preocupación de los inversores por el riesgo crediticio de la compañía y su modelo de financiación mediante deuda.
En términos generales, se espera que los ingresos de CoreWeave en el tercer trimestre mantengan un rápido crecimiento, pero el mercado está prestando mayor atención a las necesidades de capital y a la calidad de los beneficios que sustentan dicho crecimiento.
Que la compañía logre suministrar potencia de cálculo según lo previsto, convertir gradualmente su cartera de ingresos pendientes de 104.000 millones de dólares en ingresos reales y, al mismo tiempo, controlar los gastos de capital y los costes de la deuda será clave para la evolución futura de sus acciones.
Si la entrega de potencia de cálculo se retrasa respecto al calendario previsto o los costes de nueva financiación continúan aumentando, el flujo de caja y las expectativas de beneficios de la compañía podrían verse bajo presión, lo que lastraría la cotización de sus acciones.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.