


Previsión del precio de las acciones de Rocket Lab: las acciones rebotan un 15% antes de los resultados, ¿podrán los factores técnicos mantener el nivel de los $50?


Podcast IA


Las acciones de Rocket Lab repuntaron un 15,39% hasta los 53,07 dólares ante la expectativa de sus resultados del tercer trimestre, donde se prevén ingresos de 257 millones de dólares y una reducción de las pérdidas por acción. El mercado vigila la conversión de su cartera de pedidos récord de 2.360 millones, los avances del cohete Neutron —cuyo lanzamiento se aplazó a 2027 para garantizar la fiabilidad— y la consolidación del negocio de Electron. Técnicamente, el valor superó la barrera psicológica de los 50 dólares y la directriz bajista, aunque sigue condicionado por resistencias clave en las medias móviles.

TradingKey - Las acciones de Rocket Lab (RKLB) repuntaron con fuerza antes de presentar su informe de resultados del tercer trimestre, al dispararse un 15,39% el pasado viernes hasta los 53,07 dólares y registrar su mayor subida en una sola sesión desde junio. Aunque el valor había experimentado previamente una profunda corrección y todavía acumulaba una caída cercana al 3% en la semana, recuperar el nivel psicológico clave de los 50 dólares indica que el capital se está posicionando de forma anticipada ante el crecimiento de los resultados y los nuevos avances en el proyecto del cohete Neutron.
El mercado prevé que los ingresos de Rocket Lab en el tercer trimestre se sitúen en torno a los 257 millones de dólares, lo que representaría un aumento intertrimestral de casi el 10% y un repunte interanual cercano al 72%, dentro del rango de previsiones previo de la compañía, fijado entre 250 y 265 millones de dólares. Ante el incremento de las inversiones en I+D y fabricación, es posible que la empresa continúe registrando pérdidas operativas, aunque se prevé que su pérdida por acción se reduzca. Los inversores no solo centran su atención en la rentabilidad actual, sino también en si la dirección podrá mantener el crecimiento de los ingresos, controlar los costes de desarrollo de Neutron y convertir de manera constante su cartera de pedidos récord de 2.360 millones de dólares en ingresos reconocidos.
El aplazamiento del lanzamiento inaugural de Neutron hasta 2027 fue en su momento uno de los principales factores que lastraron la cotización. El retraso estuvo relacionado principalmente con defectos de fabricación en la cúpula de material compuesto de carbono del cohete, donde aparecieron microhuecos en determinadas secciones más gruesas que podían comprometer la integridad estructural. Tras reajustar su proceso de producción, Rocket Lab completó la fabricación y el curado de una nueva cúpula delantera, y procederá con los análisis de materiales y los ensayos de resistencia, además del ensamblaje del tanque de la primera etapa, las pruebas hidrostáticas y las pruebas criogénicas.
El consejero delegado, Peter Beck, subrayó que la empresa prioriza actualmente la fiabilidad frente a apresurarse a lanzar únicamente para cumplir con el calendario original. En el caso de un nuevo cohete destinado a poner en órbita satélites de tamaño mediano y grande, posponer aún más el vuelo inaugural incrementará sin duda los costes, pero también mitiga los riesgos comerciales y reputacionales derivados de un fallo en el vuelo de prueba. Si la dirección ofrece una mayor claridad sobre los avances en las pruebas y las ventanas de lanzamiento durante la conferencia de resultados, el mercado podría reevaluar el valor a largo plazo de Neutron.
El negocio actual de Electron sigue siendo un pilar fundamental para los resultados a corto plazo de Rocket Lab. La compañía planea llevar a cabo la misión número 100 de Electron no antes del 14 de noviembre, con el lanzamiento de un satélite de radar de apertura sintética para el Instituto QPS de Japón. Alcanzar este hito consolidará aún más la cadencia de lanzamiento y la fiabilidad de Electron, a la vez que ayudará a Rocket Lab a afianzar su posición en el mercado de cohetes comerciales pequeños. Por otra parte, la compañía también participa en la misión a Marte ESCAPADE de la NASA, lo que demuestra que su modelo de negocio se ha expandido progresivamente desde la simple prestación de servicios de lanzamiento hacia la fabricación de naves espaciales, misiones al espacio profundo y sistemas en órbita.
Fuente: TradingView
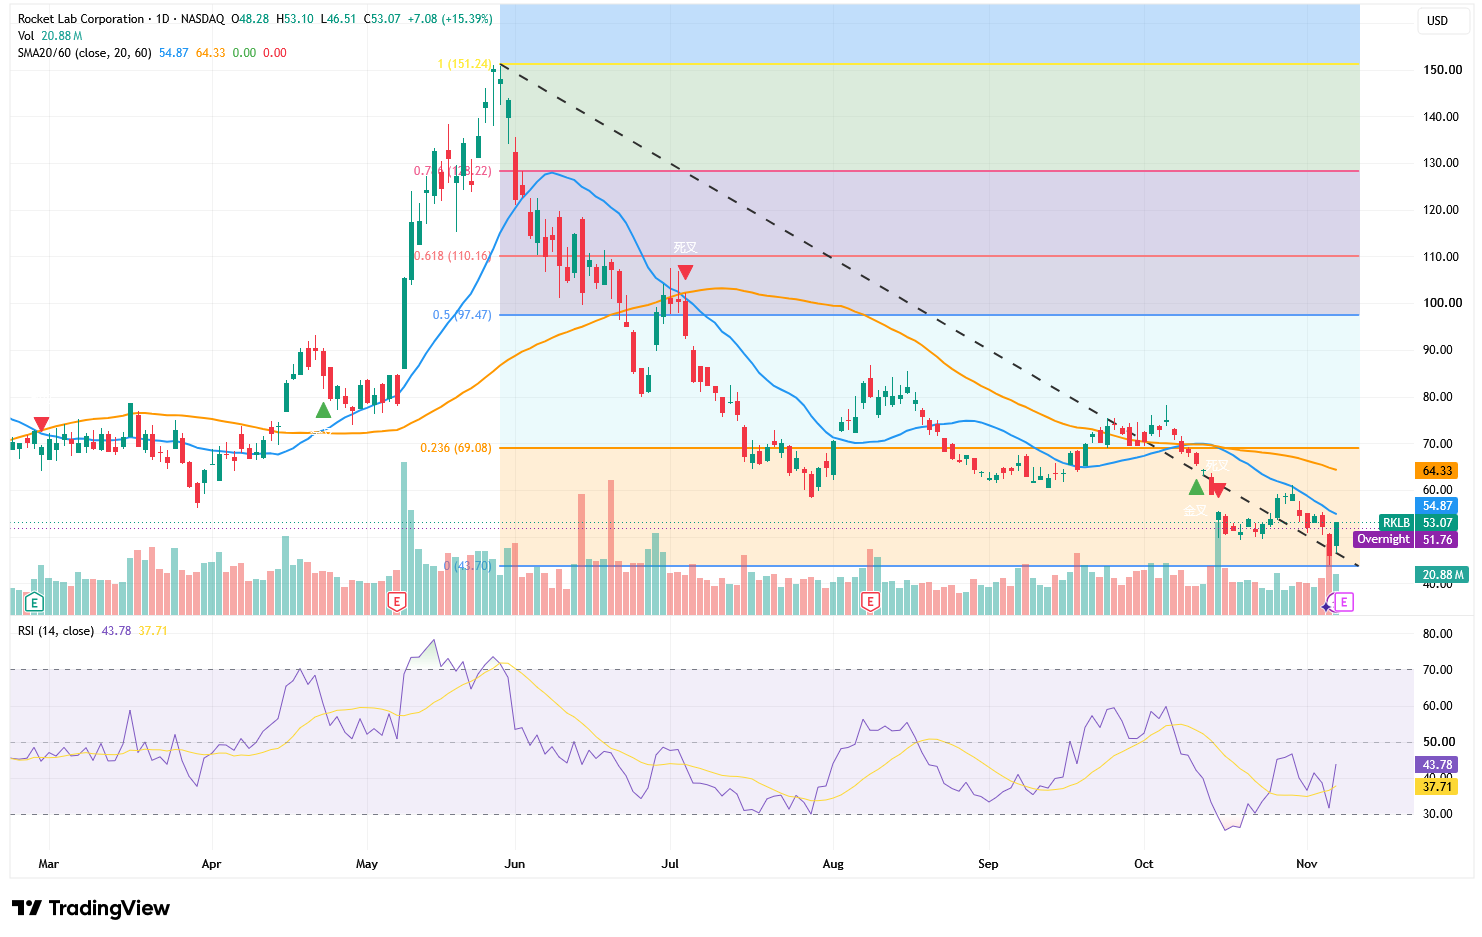
Desde una perspectiva técnica, RKLB registró una subida en la sesión del 15,39% para cerrar en 53,07 dólares, con un volumen de negociación que aumentó hasta los 20,88 millones de acciones. El valor no solo recuperó la cota psicológica de los 50 dólares, sino que además superó su directriz bajista previa, lo que indica que la presión vendedora a corto plazo ha disminuido. Sin embargo, todavía cotiza por debajo de su media móvil de 20 días, situada en 54,87 dólares, y de su media móvil de 60 días, en 64,33 dólares, lo que implica que el rebote aún no ha revertido por completo la debilidad de medio plazo.
El RSI ha rebotado desde una zona cercana a la sobreventa hasta los 43,78 puntos, situándose por encima de su línea de señal en 37,71, lo que refleja una mejora en el impulso comprador, si bien todavía no ha cruzado el umbral neutral de 50. Si el informe de resultados ayuda a la acción a mantenerse por encima de los 50-52 dólares y a romper los 55 dólares con un volumen elevado, el siguiente objetivo serían los 60 dólares, lo que representaría un potencial alcista de aproximadamente el 13% desde los 53,07 dólares. Una ruptura adicional por encima de los 60 dólares se enfrentaría a una resistencia más sólida en la media móvil de 64,33 dólares y en el nivel de Fibonacci de 69,08 dólares.
Por el contrario, si la cotización vuelve a caer por debajo de los 50 dólares tras los resultados, este repunte podría ser simplemente un rebote por sobreventa, con objetivos bajistas que pondrían a prueba de forma sucesiva los mínimos anteriores de 46,50 y 43,70 dólares. En este punto, los 50 dólares determinarán si el rebote a corto plazo puede continuar, los 55 dólares servirán como primer nivel de confirmación para la recuperación de la tendencia y el rango de entre 60 y 64 dólares representará la zona de resistencia que RKLB debe superar antes de entrar de nuevo en un terreno claramente alcista.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.