


Nebius-Ergebnisvorschau: Umsatzwachstum von über 500 % erwartet, höchstes Wall-Street-Kursziel bei 410 $



KI-Podcasts


Nebius steht vor der Veröffentlichung seiner Q3-Finanzergebnisse 2026, wobei der Ausblick auf das vierte Quartal und die Jahresprognose für den Markt entscheidend sind. Trotz starker Umsätze durch Großkunden wie Microsoft und Meta bestehen Bedenken hinsichtlich hoher Kundenkonzentration, möglicher Lieferrisiken und termingerechter Rechenzentrumskapazitäten. Um den massiven Investitionsbedarf von 20 bis 25 Milliarden US-Dollar im Jahr 2026 zu decken, setzt das kapitalintensive Unternehmen auf Vorauszahlungen, Anleihen und Kredite, was jedoch zu Verwässerungs- und Finanzierungsrisiken führt. Analysten bewerten die langfristigen Aussichten trotz hoher Volatilität weiterhin optimistisch.

TradingKey – Das KI-Cloud-Computing-Unternehmen Nebius Group (NBIS) wird am 12. November vor Eröffnung der US-Börsen seine Finanzergebnisse für das dritte Quartal 2026 vorlegen und um 8:00 Uhr Eastern Time eine Telefonkonferenz abhalten.
Im Vorfeld der Veröffentlichung der Quartalszahlen verzeichneten die Aktien von Nebius eine hohe Volatilität. Am 5. November fiel NBIS auf ein Tagestief von 113,30 US-Dollar, gab damit rund 62 % gegenüber dem Jahreshöchststand von 299,86 US-Dollar nach und markierte den tiefsten Stand seit April; in der Folge erholte sich die Aktie über mehrere aufeinanderfolgende Handelstage und notierte zuletzt bei 141,45 US-Dollar – ein Plus von rund 9,3 % an diesem Tag, jedoch weiterhin etwa 53 % unter ihrem Jahreshöchststand.
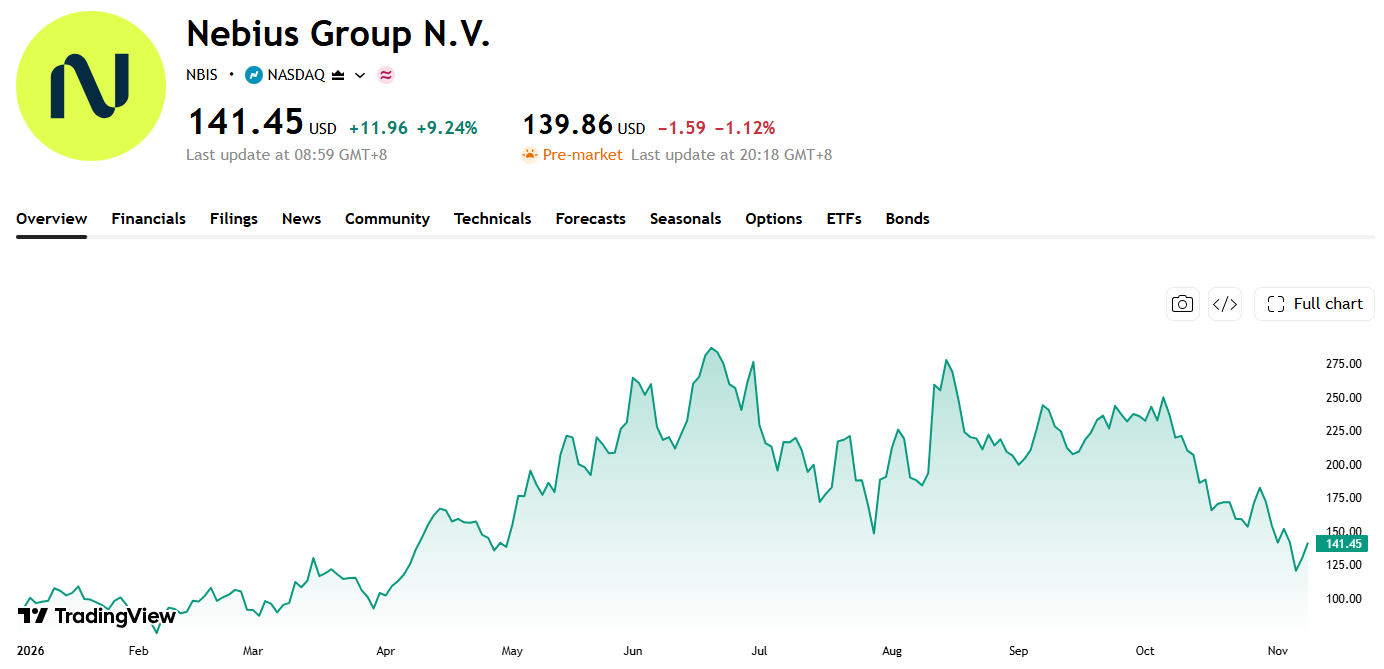
Quelle: TradingView
Am Markt bestehen Bedenken, ob Nebius Rechenzentrumskapazitäten termingerecht bereitstellen kann, ob die Kundenkonzentration übermäßig hoch ist und wie viel zusätzliche Fremd- oder Eigenkapitalfinanzierung letztlich für jährliche Investitionsausgaben in Höhe von mehreren zehn Milliarden US-Dollar erforderlich sein wird. Die Ergebnisse des dritten Quartals werden als wichtiger Prüfstein dienen, um diese Fragen zu überprüfen.
Umsatz im dritten Quartal könnte 900 Millionen US-Dollar übersteigen, doch das Erreichen der Gesamtjahresprognose ist entscheidender
Die Wall Street rechnet derzeit für das dritte Quartal bei Nebius mit einem Umsatz von rund 907 Millionen US-Dollar, was einem Zuwachs von mehr als 520 % im Jahresvergleich entspricht, sowie mit einem bereinigten Verlust je Aktie von etwa 0,72 US-Dollar.
Im Vorquartal erzielte Nebius einen Umsatz von 582,3 Millionen US-Dollar – ein Plus von 454 % gegenüber dem Vorjahr und von rund 46 % im Vergleich zum Vorquartal –, womit die Markterwartungen übertroffen wurden. Nach Abzug der Umsatzkosten lag die Bruttomarge des Unternehmens bei etwa 77 %, während das bereinigte Konzern-EBITDA 236,2 Millionen US-Dollar erreichte, was einer Marge von rund 41 % entspricht; die bereinigte EBITDA-Marge des Kerngeschäfts Nebius AI Cloud näherte sich 50 %. Da die Aufwendungen für den Rechenzentrumsausbau, Abschreibungen, Zinsen und sonstige Kosten jedoch weiterhin hoch blieben, verzeichnete das Unternehmen im Quartal einen Nettoverlust aus fortgeführten Geschäftsbereichen von etwa 190,4 Millionen US-Dollar.
Daher lässt sich dieses Quartal nicht allein daran messen, ob das Ergebnis je Aktie die Erwartungen übertrifft. Da sich Nebius in einer kapitalintensiven Expansionsphase befindet, dürfte die erhebliche Diskrepanz zwischen dem bereinigten Ergebnis und dem Nettogewinn nach GAAP voraussichtlich fortbestehen. Anleger müssen beurteilen, ob das Umsatzwachstum durch eine höhere Auslastung der bereitgestellten Kapazitäten getrieben wird oder primär aus einer neuen Welle kostenintensiver Investitionen resultiert.
Das Unternehmen hielt zuvor an seinen Zielen fest, im Gesamtjahr 2026 einen Umsatz von 3 bis 3,4 Milliarden US-Dollar, bis zum Jahresende eine annualisierte Run-Rate beim Umsatz von 7 bis 9 Milliarden US-Dollar sowie eine bereinigte Konzern-EBITDA-Marge von rund 40 % zu erreichen. Sollte der Umsatz im dritten Quartal rund 907 Millionen US-Dollar betragen, würde der kumulierte Umsatz der ersten drei Quartale knapp 1,89 Milliarden US-Dollar erreichen. Das bedeutet, dass der Umsatz im vierten Quartal mindestens rund 1,11 Milliarden US-Dollar betragen muss, um das untere Ende der Gesamtjahresprognose zu erreichen.
Damit ist der Ausblick auf das vierte Quartal entscheidender als die zurückliegenden Ergebnisse des dritten Quartals. Bestätigt das Management sein annualisiertes Umsatzziel von 7 bis 9 Milliarden US-Dollar zum Jahresende und legt einen klaren Zeitplan für die Inbetriebnahme neuer Kapazitäten vor, könnte der Markt wieder Vertrauen fassen, dass der jüngste Kursrückgang die Risiken übermäßig eingepreist hat.
Aufträge von Microsoft und Meta treiben Wachstum, verstärken Kundenkonzentrations- und Lieferrisiken
Das Umsatzwachstum von Nebius wird vor allem durch die Inbetriebnahme neuer Kapazitäten und eine gestiegene GPU-Nutzung durch Großkunden angetrieben. Das Management hatte zuvor erklärt, dass die Nachfrage nach KI-Rechenleistung das verfügbare Angebot weiterhin übersteigt, wobei neu hinzukommende Kapazitäten in der Regel bereits vor der offiziellen Inbetriebnahme fest an Kunden vergeben sind.
Das Unternehmen profitierte zudem von starken GPU-Preisen. Nebius hatte zuvor mitgeteilt, dass die Auktionspreise für bestimmte Blackwell-Rechenkapazitäten der nächsten Generation rund 15 % über den bisherigen Spitzenpreisen und etwa 20 % über den Angebotspreisen für bestehende Projekte lagen. Auch die Erlöse pro Einheit aus kurzfristigen Rechenverträgen fallen deutlich höher aus als bei früheren Projekten, was darauf hindeutet, dass das knappe Angebot an Hochleistungs-GPUs dem Unternehmen weiterhin eine gewisse Preissetzungsmacht verleiht.
Der Vertrag von Nebius mit Microsoft (MSFT) beläuft sich auf rund 17,4 Milliarden US-Dollar und könnte auf etwa 19,4 Milliarden US-Dollar steigen, falls Microsoft zusätzliche Dienstleistungen erwirbt. Die Vereinbarung verpflichtet das Unternehmen, GPU-Infrastruktur über mehrere Phasen hinweg bereitzustellen; sollte Nebius vereinbarte Zeitpläne nach einer Nachfrist nicht einhalten und keine alternativen Kapazitäten zur Verfügung stellen können, hat Microsoft das Recht, die entsprechenden Service-Tranchen zu kündigen.
Jüngsten Berichten zufolge prüft Microsoft Projekte von aufstrebenden Cloud-Computing-Anbietern wie Nebius, IREN (IREN) und Nscale genauer und nimmt gegenüber bestimmten neuen Projekten mit hohen Kosten und erheblichen Lieferrisiken eine vorsichtigere Haltung ein. Microsoft hat zwar keine Kündigungen seines Kernvertrags mit Nebius bekannt gegeben, Anleger werden jedoch darauf achten, ob das Management bestätigt, dass die Projektzeitpläne unverändert bleiben, und ob Microsoft weiterhin bereit ist, die Partnerschaft auszubauen.
Meta (META) unterzeichnete unterdessen eine fünfjährige Vereinbarung über dedizierte Rechenkapazitäten mit Nebius im Wert von 12 Milliarden US-Dollar, wobei die Bereitstellung der Kapazitäten voraussichtlich Anfang 2027 beginnen soll. Meta erklärte sich zudem bereit, verbleibende Rechenkapazitäten in bestimmten Clustern, die Nebius nicht an Drittkunden verkaufen kann, für einen zusätzlichen Betrag von bis zu 15 Milliarden US-Dollar abzunehmen, was das potenzielle Kooperationsvolumen beider Parteien auf rund 27 Milliarden US-Dollar erhöht.
Diese langfristigen Vereinbarungen verbessern die Planbarkeit künftiger Umsätze, führen jedoch zugleich zu einer hohen Kundenkonzentration. Nebius gab bekannt, dass im zweiten Quartal drei Kunden jeweils rund 24 %, 21 % und 14 % zum Umsatz beisteuerten. Sollte einer von ihnen Lieferungen verzögern, Kapazitätsanforderungen anpassen oder keine zusätzlichen Aufträge mehr erteilen, könnten die kurzfristigen Wachstumserwartungen erheblich beeinträchtigt werden.
Langfristig bauen Microsoft und Meta auch eigene Rechenzentren auf. Große Technologiekonzerne nutzen aufstrebende Cloud-Anbieter wie Nebius derzeit zum Teil deshalb, weil der Ausbau der eigenen Rechenkapazitäten nicht mit der KI-Nachfrage Schritt halten kann. Sollten die selbst aufgebauten Kapazitäten in Zukunft steigen, muss Nebius mehr KI-Modell-Entwickler sowie Unternehmens- und Behördenkunden gewinnen, um eine langfristige Abhängigkeit von einer Handvoll Hyperscalern zu vermeiden.
Capex von 20 bis 25 Milliarden US-Dollar stellt Finanzierungskapazität auf die Probe
Das Wachstumsmodell von Nebius erfordert fortlaufende Zukäufe von Nvidia-GPUs, den Ausbau von Rechenzentren sowie die frühzeitige Sicherung von Stromkapazitäten, wodurch der Kapitalbedarf weit über dem traditioneller Softwareunternehmen liegt. Im zweiten Quartal beliefen sich die Investitionsausgaben des Unternehmens auf rund 5,7 Milliarden US-Dollar, die vor allem für GPUs, zugehörige Hardware und die Erweiterung von Rechenzentren aufgewendet wurden. Für das Gesamtjahr 2026 rechnet das Management mit Investitionsausgaben in Höhe von 20 bis 25 Milliarden US-Dollar.
Das Unternehmen beabsichtigt, seine Expansion durch eine Kombination aus Kundenvorauszahlungen, operativem Cashflow, vermögenswertbesicherten Finanzierungen, Wandelanleihen und Eigenkapitalfinanzierungen zu finanzieren. Einige im zweiten Quartal geschlossene Verträge sehen Vorauszahlungen vor, die 50 % bis 60 % der entsprechenden Investitionsausgaben decken können. Dies trägt dazu bei, dass Nebius weniger stark ausschließlich auf die eigene Bilanz angewiesen ist.
Allerdings bleibt die Finanzierung die Hauptsorge der Aktionäre. Im zweiten Quartal beschaffte sich Nebius über At-the-Market-Platzierungen frisches Kapital, was zu einem Anstieg der ausstehenden Aktien führte. Im August schloss das Unternehmen die Platzierung vorrangiger Wandelanleihen mit einem Gesamtnennbetrag von rund 5,75 Milliarden US-Dollar ab. Im Oktober sicherte sich Nebius darüber hinaus eine vorrangig besicherte Finanzierung in Höhe von 3,5 Milliarden US-Dollar von Citi, um den weltweiten Kapazitätsausbau zu unterstützen.
Diese Finanzierungen stärken zwar kurzfristig die Expansionsfähigkeit des Unternehmens, bringen jedoch auch Zinsaufwendungen und eine potenzielle Verwässerung der Aktionäre mit sich. Solange die Rechenzentren planmäßig ans Netz gehen und die Auslastungsquoten hoch bleiben, dürfte sich das neu eingesetzte Kapital in Umsatz niederschlagen. Sollte es bei den Projekten jedoch zu Verzögerungen kommen, muss Nebius Schuldendienst, Abschreibungen und Betriebskosten vorab tragen, während sich die Umsatzrealisierung verzögert – was den Druck auf den Cashflow rasch verschärfen könnte.
Die Wall Street blickt weiterhin relativ optimistisch auf die langfristigen Aussichten von Nebius. Laut TipRanks haben in den vergangenen drei Monaten 13 Wall-Street-Analysten Nebius bewertet; das durchschnittliche Kursziel für NBIS liegt bei rund 296,73 US-Dollar, mit einem Höchstwert von 410 US-Dollar und einem Tiefstwert von 144 US-Dollar. Verglichen mit dem jüngsten Kurs von 141,45 US-Dollar impliziert das durchschnittliche Kursziel ein Aufwärtspotenzial von rund 110 %.
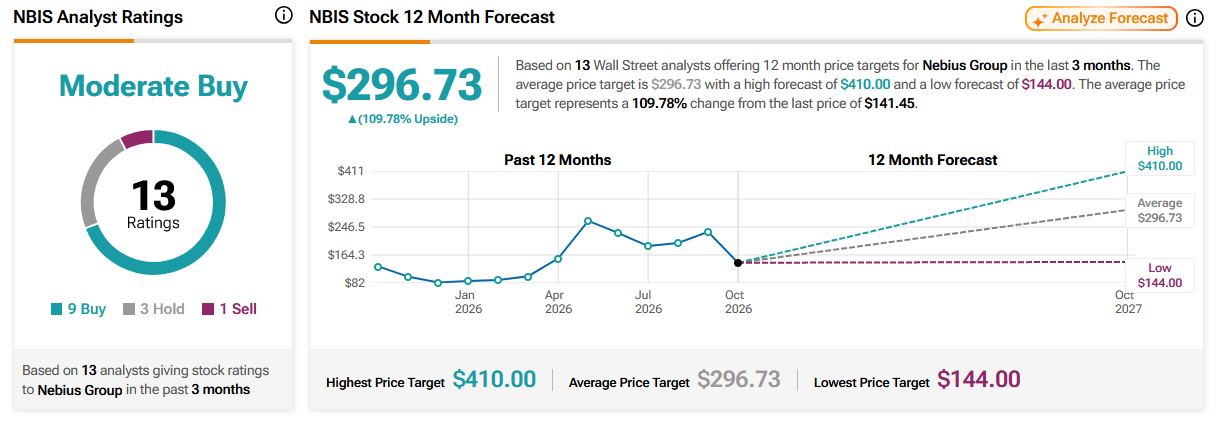
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.