


AMDs Rechenzentrums-Umsatz steigt im Q3 um 97 % im Jahresvergleich, treibt EPS-Wachstum um 74 %; Aktie klettert nachbörslich um 7 %



KI-Podcasts


AMD hat am 3. November US-Ostküstenzeit starke Finanzergebnisse für das dritte Quartal vorgelegt und die Markterwartungen dank eines Rekordumsatzes im Data-Center-Segment übertroffen. Der Konzernumsatz stieg um 45 % auf 13,377 Milliarden US-Dollar, während das bereinigte Ergebnis je Aktie auf 2,09 US-Dollar kletterte. Das Data-Center-Geschäft wuchs getrieben durch EPYC-Prozessoren und Instinct-GPUs um 97 %. Trotz verbesserter Margen und positiver Prognosen für das vierte Quartal blieb der freie Cashflow mit 554 Millionen US-Dollar deutlich hinter den Erwartungen zurück, was die Effizienz der Gewinnumwandlung in den Fokus rückt.

TradingKey – Am 3. November US-Ostküstenzeit legte AMD (AMD) die Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 vor. Der Umsatz im Segment Data Center verdoppelte sich nahezu und verhalf dem Konzern zu einem Rekordumsatz, wobei der bereinigte Gewinn je Aktie die Markterwartungen übertraf. Das Unternehmen rechnet im vierten Quartal mit einer weiteren Beschleunigung des Umsatzwachstums, doch der freie Cashflow lag im Quartal deutlich unter den Erwartungen, was die Umwandlung von Gewinnwachstum in Cashflow zu einem zentralen Schwerpunkt macht.
AMD erzielte in diesem Quartal einen Umsatz von 13,377 Milliarden US-Dollar, was einem Anstieg von 45 % gegenüber dem Vorjahr und 16 % gegenüber dem Vorquartal entspricht. Damit wurden die Erwartungen von 13,080 Milliarden US-Dollar um 297 Millionen US-Dollar bzw. 2,27 % übertroffen. Das verwässerte Ergebnis je Aktie auf Non-GAAP-Basis lag bei 2,09 US-Dollar, ein Plus von 74 % im Jahresvergleich, womit die vergleichbare Schätzung von 1,97 US-Dollar um 0,12 US-Dollar bzw. 6,09 % übertroffen wurde.
Die Aktie stieg im nachbörslichen Handel um über 7 % und notierte bei Redaktionsschluss bei 519,49 US-Dollar.
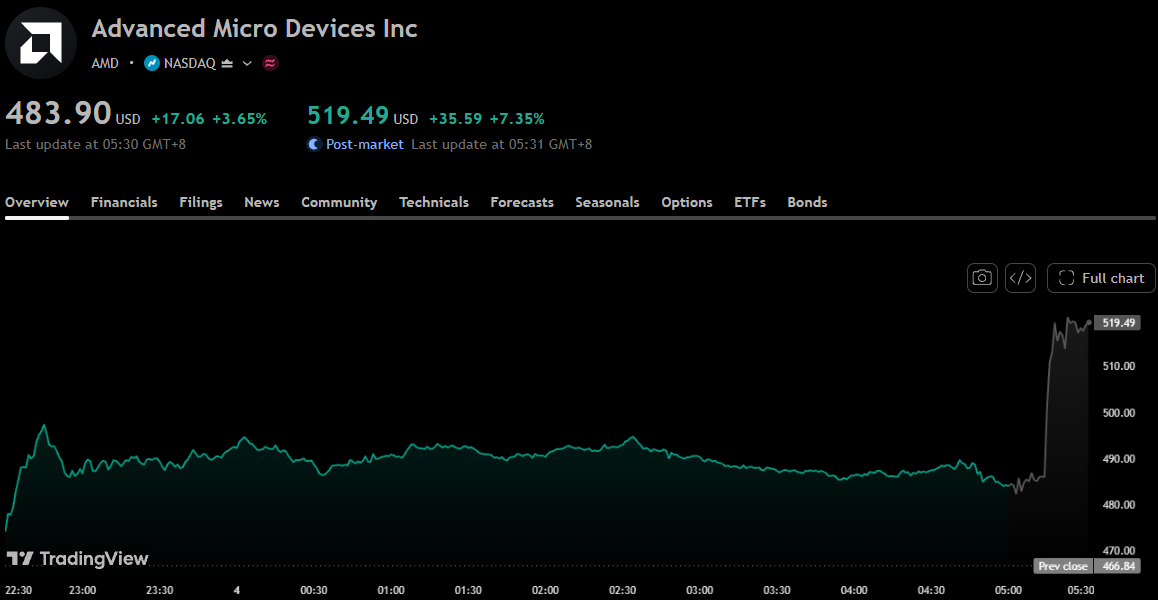
[AMD-Aktienkurschart, Quelle: TradingView]
Das Segment Data Center fungierte weiterhin als Hauptwachstumstreiber und erwirtschaftete einen Umsatz von 8,546 Milliarden US-Dollar, was einem Zuwachs von 97 % gegenüber dem Vorjahr entspricht. Die Schätzung von 8,200 Milliarden US-Dollar wurde damit um 346 Millionen US-Dollar bzw. 4,22 % übertroffen. Das Betriebsergebnis des Segments stieg von 1,074 Milliarden US-Dollar im Vorjahreszeitraum auf 2,882 Milliarden US-Dollar. Das Unternehmen führte das Wachstum auf die starke Nachfrage nach EPYC-Prozessoren und den Beitrag der Markteinführung der GPUs der Serie Instinct MI450 zurück.
Die Entwicklung in den übrigen Geschäftsbereichen verlief gemischt. Der Umsatz im Segment Client erreichte 2,949 Milliarden US-Dollar, ein Plus von 7 % gegenüber dem Vorjahr, was primär auf die Verkäufe von Ryzen-Mobilprozessoren zurückzuführen war. Der Umsatz im Bereich Gaming lag bei 773 Millionen US-Dollar, was einem Rückgang von 40 % im Jahresvergleich entspricht, beeinträchtigt durch geringere Umsätze mit Semi-Custom- und Grafikprodukten. Der kumulierte Umsatz der Segmente Client und Gaming belief sich auf 3,722 Milliarden US-Dollar, 8 % weniger als im Vorjahr, wobei das Betriebsergebnis von 867 Millionen auf 573 Millionen US-Dollar sank. Im Segment Embedded lag der Umsatz bei 1,109 Milliarden US-Dollar, ein Plus von 29 % gegenüber dem Vorjahr, getrieben von Zuwächsen in den Märkten Luft- und Raumfahrt sowie Verteidigung, Automobil, Kommunikation und Industrie; das Betriebsergebnis belief sich hier auf 453 Millionen US-Dollar.
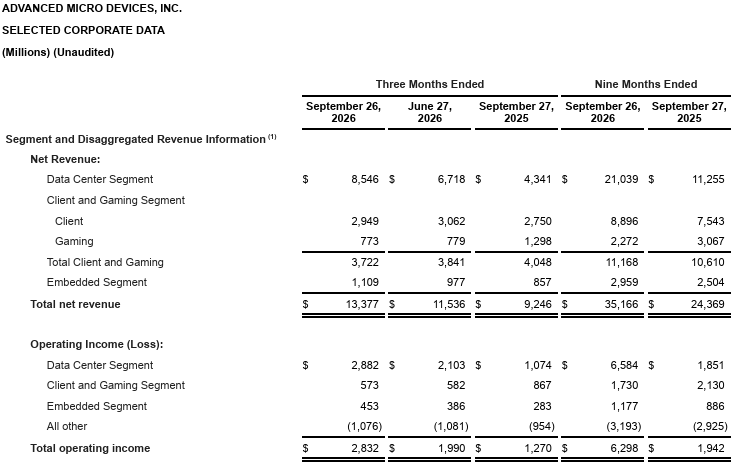
[AMD-Umsatz nach Segmenten, Quelle: ADM Q3-Finanzbericht]
Das Umsatzwachstum trieb die Ausweitung der operativen Marge voran. Im Berichtsquartal betrug die Bruttomarge nach GAAP 54 %, was einem Anstieg von 2 Prozentpunkten gegenüber dem Vorjahr entspricht. Das Betriebsergebnis nach GAAP belief sich auf 2,832 Milliarden US-Dollar, ein Plus von 123 % gegenüber dem Vorjahr, wobei die operative Marge von 14 % auf 21 % stieg. Die Non-GAAP-Bruttomarge lag bei 56 %, ein Anstieg um 2 Prozentpunkte im Jahresvergleich und unverändert gegenüber dem Vorquartal. Das Non-GAAP-Betriebsergebnis erreichte 3,923 Milliarden US-Dollar, ein Plus von 75 % gegenüber dem Vorjahr, während sich die operative Marge von 24 % auf 29 % ausweitete.
Der Nettogewinn nach GAAP belief sich auf 2,428 Milliarden US-Dollar, ein Plus von 95 % gegenüber dem Vorjahr, bei einem verwässerten Ergebnis je Aktie von 1,46 US-Dollar. Der Nettogewinn auf Non-GAAP-Basis lag bei 3,471 Milliarden US-Dollar, was einem Anstieg von 77 % im Jahresvergleich entspricht.
Die Entwicklung des Cashflows hinkte dem Gewinnwachstum hinterher. Der operative Cashflow aus fortgeführten Geschäftsbereichen lag im Quartal bei 1,202 Milliarden US-Dollar, die Investitionen betrugen 648 Millionen US-Dollar. Der nach Unternehmensdefinition freie Cashflow belief sich auf 554 Millionen US-Dollar und lag damit unter den 1,558 Milliarden US-Dollar des Vorquartals sowie den 1,530 Milliarden US-Dollar aus demselben Vorjahreszeitraum; die Free-Cashflow-Marge fiel von 14 % im Vorquartal auf 4 %. Verglichen mit den Markterwartungen von 1,970 Milliarden US-Dollar lag der freie Cashflow um 1,416 Milliarden US-Dollar hinter den Erwartungen zurück und verfehlte die Schätzungen damit um 71,88 %. Die Investitionen überstiegen die erwarteten 647 Millionen US-Dollar um lediglich 0,01 Milliarden US-Dollar bzw. 0,15 % und lagen somit im Wesentlichen im Rahmen der Erwartungen.
Mit Blick auf das vierte Quartal rechnet das Unternehmen mit einem Umsatz von rund 17,0 Milliarden US-Dollar, plus/minus 3 %, was einer Spanne von 16,490 Milliarden bis 17,510 Milliarden US-Dollar entspricht. Wie das Unternehmen mitteilte, entspricht der Mittelwert einem Wachstum von etwa 66 % gegenüber dem Vorjahr und von rund 27 % gegenüber dem Vorquartal. Die Non-GAAP-Bruttomarge wird voraussichtlich bei etwa 55 % liegen und damit unter den 56 % des aktuellen Quartals.
CEO Lisa Su erklärte, dass sich die Nachfrage nach Instinct und EPYC weiter verstärkt. Mit dem Hochlauf der Serienproduktion von Helios und Produkten mit dem Codenamen „Venice“ rechnet das Unternehmen mit einer weiteren Beschleunigung des Wachstums im vierten Quartal. Aus dem Finanzbericht ging zudem hervor, dass Anthropic, Meta, Microsoft, OpenAI und Oracle Cloud Infrastructure die erste Tranche von Helios-Systemen auf Rack-Ebene nutzen, um Modelle und Workloads auszuführen. CFO Jean Hu wies darauf hin, dass die Skalierung des Data-Center-Geschäfts den operativen Hebel im gesamten Unternehmen antreibt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.