


Microsoft-Ergebnisvorschau: Kann das Azure-Wachstum 47 % erreichen? Höchstes Kursziel der Wall Street bei 725 $



KI-Podcasts


Microsoft wird seine Ergebnisse für das erste Quartal des Geschäftsjahres 2027 am 28. Oktober nach US-Börsenschluss (ET) veröffentlichen. Die Wall Street erwartet einen Umsatz von rund 90,62 Milliarden US-Dollar und ein bereinigtes Ergebnis je Aktie von 4,71 US-Dollar. Im Fokus stehen das Azure-Cloud-Wachstum, das voraussichtlich 44 % bis 47 % erreichen könnte, die Kommerzialisierung von Microsoft 365 Copilot sowie stark gestiegene KI-Investitionsausgaben, die die Bruttomargen belasten könnten. Trotz hoher Infrastrukturkosten bleibt die Analysteneinstufung mehrheitlich bei „Strong Buy“, unterstützt durch optimistische Kursziele bis zu 725 US-Dollar.

TradingKey - Microsoft (MSFT) wird seine Finanzergebnisse für das erste Quartal des Geschäftsjahres 2027 am 28. Oktober nach US-Börsenschluss (ET) veröffentlichen. Da die Nachfrage nach Cloud Computing weiterhin stark ist und Unternehmen die Bereitstellung von Anwendungen der künstlichen Intelligenz beschleunigen, wartet der Markt auf den neuen Quartalsbericht von Microsoft.
Daten von FactSet zeigen, dass die Wall Street für das erste Quartal derzeit ein bereinigtes Ergebnis je Aktie von etwa 4,71 US-Dollar und einen Umsatz von rund 90,62 Milliarden US-Dollar erwartet, was einem Anstieg von rund 14 % bzw. 16,7 % gegenüber dem Vorjahr entspricht. Microsoft hatte zuvor eine Umsatzprognose für das Quartal von 89,85 Milliarden bis 90,95 Milliarden US-Dollar abgegeben. Der Konsens des Marktes liegt bereits nahe am oberen Ende der Prognosespanne, was bedeutet, dass sowohl die tatsächlichen Ergebnisse als auch der Ausblick die Beurteilung der Wachstumsaussichten des Unternehmens durch die Anleger beeinflussen könnten.
Auf operativer Ebene werden die Wachstumsrate der Azure-Cloud-Dienste, die Fortschritte bei der Kommerzialisierung von Microsoft 365 und Copilot sowie die Investitionsausgaben und der freie Cashflow die drei zentralen Schwerpunkte dieses Quartalsberichts sein.
Kann das Azure-Wachstum die Prognose übertreffen und zum wichtigsten Ergebnis-Highlight werden
Microsoft ging zuvor davon aus, dass der Umsatz von Azure im ersten Quartal währungsbereinigt um 44 % bis 45 % wachsen würde – nach 43 % im Vorquartal. Morgan Stanley zeigte sich noch optimistischer und prognostizierte, dass das tatsächliche Wachstum rund 47 % erreichen könnte, während Oppenheimer es auf etwa 46 % schätzte.
Die Dynamik hinter dem Wachstum von Azure ist sowohl auf traditionelles Cloud Computing als auch auf KI-Workloads zurückzuführen. Unternehmen verlagern weiterhin Anwendungen und Daten in die Cloud, während zugleich die Nachfrage nach KI-Modell-Inferenz, KI-Agenten-Anwendungen und der entsprechenden Infrastruktur steigt.
Morgan Stanley (MS) ist der Ansicht, dass der Wettbewerbsvorteil von Microsoft im Markt für Enterprise-Cloud-Dienste weiterhin ausgeprägt ist. Die CIO-Umfrage des Hauses ergab, dass Microsoft beim Wachstum des Anteils am IT-Budget von Unternehmen vor Amazon liegt. Da Unternehmen ihre Ausgaben für Public Cloud und KI steigern, bleibt Azure bestens positioniert, um davon zu profitieren.
Eine starke Nachfrage bedeutet jedoch nicht zwangsläufig, dass sich das Umsatzwachstum im gleichen Tempo beschleunigt. Microsoft hat in der Vergangenheit mehrfach darauf hingewiesen, dass Kapazitätsengpässe in den Rechenzentren die Fähigkeit von Azure einschränken, die Kundennachfrage zu bedienen. Daher werden Anleger nicht nur darauf achten, ob das Quartalswachstum die Erwartungen erfüllt, sondern auch darauf, wann neue Rechenkapazitäten ans Netz gehen und ob Microsoft seine Wachstumsdynamik in den kommenden Quartalen aufrechterhalten kann.
Morgan Stanley schätzt, dass Microsoft im Geschäftsjahr 2026 rund 3,25 Gigawatt an neuer Rechenzentrumskapazität hinzufügen wird, was im Geschäftsjahr 2027 voraussichtlich auf etwa 4,25 Gigawatt steigen wird. Wenn die neuen Kapazitäten schrittweise ans Netz gehen, wird erwartet, dass Microsoft einen größeren Teil der zuvor durch Kapazitätsengpässe begrenzten Nachfrage bedienen kann. Ob sich die neuen Kapazitäten jedoch zeitnah in Umsatz niederschlagen, hängt weiterhin vom Fortschritt beim Ausbau der Anlagen, der Akzeptanz durch die Kunden und der betrieblichen Effizienz ab.
Darüber hinaus rechnet Microsoft im ersten Quartal für sein Segment Intelligent Cloud mit einem Umsatz zwischen 40,95 Milliarden und 41,25 Milliarden US-Dollar, was einem Wachstum von etwa 33 % bis 34 % gegenüber dem Vorjahr entspricht. Sollte sich das Wachstum von Azure weiter beschleunigen, dürfte das Cloud-Geschäft weiterhin der zentrale Wachstumstreiber für Microsoft insgesamt bleiben.
Copilot-Kommerzialisierung und KI-Investitionsrenditen bestimmen Wachstumsqualität
Neben Azure wird der Fortschritt bei der Kommerzialisierung von Microsoft 365 und Copilot darüber entscheiden, ob Microsoft außerhalb der Infrastruktur mehr margenstarke KI-Umsätze erzielen kann.
Zum Ende des vergangenen Geschäftsjahres überstieg die Zahl der kostenpflichtigen Lizenzen für Microsoft 365 Copilot 30 Millionen, wobei im vierten Quartal rund 10 Millionen hinzukamen. Im ersten Quartal wird das Hauptaugenmerk darauf liegen, ob Unternehmenskunden die Implementierung weiter ausbauen, anstatt in einer Testphase im kleinen Maßstab zu verharren.
Microsoft hat Chat-, Cowork-, Code- und Autopilot-Agenten in eine einheitliche Copilot-Umgebung integriert und versucht, das Modell von einfachen Abonnements pro Lizenz auf Preismodelle auszuweiten, die auf dem Abrufvolumen und den Arbeitslasten der Nutzer basieren. Langfristig dürfte dies den Umsatzbeitrag pro Kunde steigern; kurzfristig stützt sich das Wachstum von Copilot jedoch weiterhin in erster Linie auf den Zuwachs an kostenpflichtigen Lizenzen und Upgrades von Kunden von Microsoft 365 E3 auf höherpreisige Tarife wie E5 oder E7.
Das Unternehmen rechnet für das erste Quartal mit einem währungsbereinigten Umsatzwachstum im Bereich Microsoft 365 Commercial Cloud von etwa 17 %. Sollte die Akzeptanz von Copilot steigen und die Premium-Suiten für Sicherheit und Datenmanagement ihr Wachstum fortsetzen, könnte Microsoft trotz steigender KI-Inferenzkosten seine hohen Margen im Softwaregeschäft behaupten.
Die Kehrseite der KI-Investitionen sind stetig steigende Infrastrukturkosten.
Microsoft hatte zuvor prognostiziert, dass die Investitionen im ersten Quartal des Geschäftsjahres 2027 die Marke von 50 Milliarden US-Dollar überschreiten würden, was deutlich über den im Vorquartal verzeichneten rund 41 Milliarden US-Dollar liegt. Das Unternehmen strebt an, die Nachfrage nach Cloud- und KI-Diensten durch den kontinuierlichen Bau von Rechenzentren und die Erweiterung der Rechenkapazitäten zu decken. Investoren werden jedoch auch abwägen, ob die zusätzlichen Ausgaben ein entsprechendes Umsatz- und Gewinnwachstum bringen.
Morgan Stanley schätzt, dass die Gesamtbruttomarge von Microsoft für das Geschäftsjahr 2027 im Jahresvergleich um etwa 2 Prozentpunkte auf 65,8 % sinken könnte, während für die operative Marge ein Wert von etwa 46,6 % erwartet wird. Das Analysehaus geht davon aus, dass der Ausbau der KI-Infrastruktur die Bruttomargen belasten wird, Ausgabenkontrollen und Steigerungen der operativen Effizienz diesen Effekt jedoch teilweise ausgleichen können. Microsoft hatte zuvor darauf hingewiesen, dass die Zeitspanne von der Bereitstellung der Rechenzentrumsausrüstung bis zur Umsatzerzielung verkürzt werden konnte, was die Auslastungseffizienz der neu hinzukommenden Rechenkapazitäten verbessert.
Höchstes Kursziel der Wall Street bei $725
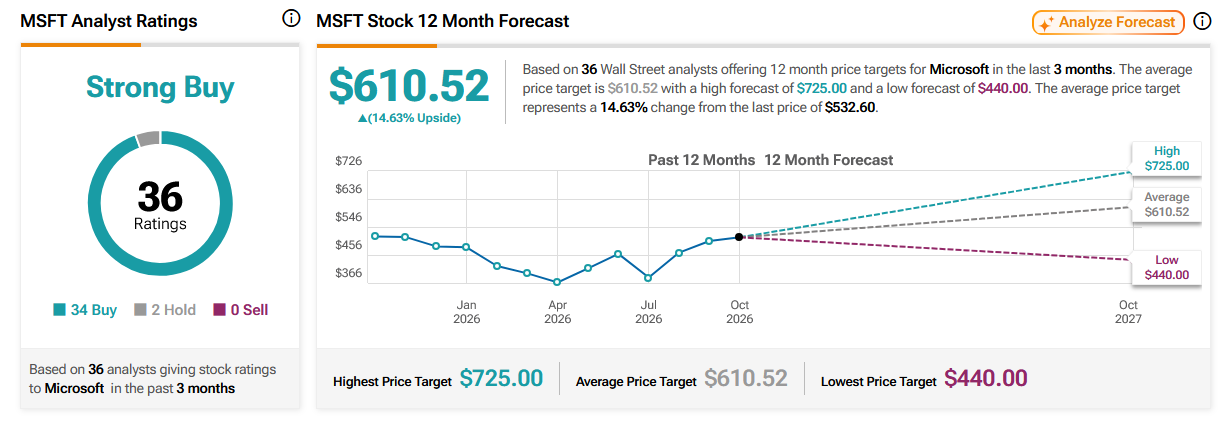
Im Vorfeld der Veröffentlichung der Quartalszahlen haben mehrere Finanzinstitute ihre Einschätzungen zu Microsoft aktualisiert. Morgan Stanley behielt sein Kursziel von 600 US-Dollar bei und geht davon aus, dass das Wachstum von Azure, die Kommerzialisierung von Copilot sowie Effizienzsteigerungen bei der Infrastruktur die langfristige Profitabilität von Microsoft stützen werden. Oppenheimer hob sein Kursziel von 570 auf 625 US-Dollar an und behielt die positive Einstufung bei, während auch Truist sein Kursziel von 575 auf 600 US-Dollar anhob.
Laut TipRanks liegt das durchschnittliche Kursziel von 36 Analysten, die Microsoft in den letzten drei Monaten beobachtet haben, bei rund 607,87 US-Dollar, mit einem Höchstziel von 725 US-Dollar und einem Tiefstziel von 440 US-Dollar, was einer Gesamteinstufung von „Strong Buy“ entspricht.
Quelle: TradingView
Aus Bewertungssicht steht Microsoft weiterhin vor einem Balanceakt zwischen Wachstumserwartungen und Investitionskosten. Wenn die Wachstumsrate von Azure die Erwartungen der Wall Street erreicht oder übertrifft, die kostenpflichtige Nutzung von Copilot weiter zunimmt und sich die Investitionen allmählich in Umsätzen niederschlagen, dürfte der Markt größeres Vertrauen gewinnen, einen Aufschlag für das KI-Geschäft von Microsoft zu zahlen. Sollte das Cloud-Wachstum hingegen hinter den Erwartungen zurückbleiben oder führen die hohen Investitionen nicht zu entsprechenden Verbesserungen beim Cashflow, könnte der Aktienkurs unter Druck geraten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.