


SK-Hynix-Tochter Solidigm steuert rasant auf US-Börsengang zu: Warum sorgen sich Aktionäre wegen einer Doppelnotierung?



KI-Podcasts


Die geplante US-Börsennotierung der SK-Hynix-Tochter Solidigm ab 2027 mit einer erwarteten Bewertung von bis zu 150 Milliarden US-Dollar soll die Expansion des Unternehmens finanzieren. Dies weckt jedoch erhebliche Bedenken bei Aktionären hinsichtlich einer Eigenkapitalverwässerung und Bewertungsabschlägen für die Muttergesellschaft. Südkoreanische Aufsichtsbehörden prüfen mögliche Beschränkungen und den Schutz der Anlegerinteressen. Wesentliche Risiken umfassen die Beteiligungsstruktur nach dem IPO sowie die Frage, ob die Erlöse durch neue Kapazitäten ausreichende Gewinne erwirtschaften können. Anleger sollten regulatorische Maßnahmen, die finale Angebotsstruktur sowie die finanzielle Entwicklung genau beobachten.
TradingKey – SK Hynix (SKHY)s Tochtergesellschaft für Unternehmensspeicher, Solidigm, bereitet einen US-Börsengang vor, doch der Börsengangsplan hat bei den Aktionären der Muttergesellschaft Sorgen hinsichtlich einer Eigenkapitalverwässerung und Bewertungsabschlägen geweckt.
Südkoreanische Finanzaufsichtsbehörden erklärten am 19. Oktober, dass der Börsengang von Solidigm Fragen bezüglich Beschränkungen von Doppelnotierungen betrifft. Wie die Interessen der bestehenden Aktionäre von SK Hynix geschützt werden können, ist zu einem zentralen Streitpunkt bei diesem Börsengang geworden.
Wie Reuters am 25. September berichtete, erwägt Solidigm einen US-Börsengang bereits im Jahr 2027. Am Markt wird erwartet, dass die Bewertung bis zu 150 Milliarden US-Dollar und das Emissionsvolumen bis zu 15 Milliarden US-Dollar erreichen könnte. SK Hynix erklärte jedoch, dass der entsprechende Plan noch nicht finalisiert wurde.
Was ist Solidigm? Warum erwägt das Unternehmen einen US-Börsengang?
SK Hynix gab 2020 bekannt, das NAND-Flash-Speicher- und Solid-State-Drive-(SSD)-Geschäft von Intel (INTC) zu übernehmen, und gründete 2021 Solidigm, um den entsprechenden Geschäftsbereich zu übernehmen. Solidigm liefert in erster Linie Enterprise-SSDs für Server, Cloud-Computing und Rechenzentren.
Laut der südkoreanischen Herald Business belief sich der Umsatz von Solidigm im ersten Halbjahr 2026 auf rund 12,25 Billionen Won (etwa 9,19 Milliarden US-Dollar) bei einem Nettogewinn von rund 5,84 Billionen Won, was eine erhebliche Verbesserung der Profitabilität im Vergleich zum Vorjahreszeitraum darstellt.
Reuters berichtete zuvor, dass das Unternehmen den Bau einer NAND-Flash-Speicherfabrik in den USA erwägt, wobei Upstate New York einer der potenziellen Standorte ist.
Ein US-Börsengang soll Solidigm voraussichtlich einen unabhängigen Finanzierungskanal bieten, um den Kapazitätsausbau sowie die technologische Forschung und Entwicklung zu finanzieren. Der Zeitplan des Börsengangs, das Emissionsvolumen und die Verwendung der Erlöse stehen jedoch noch nicht fest.
Ob der Börsengang den Unternehmenswert steigern kann, hängt weiterhin von der Kapitalrendite nach der Mittelbeschaffung sowie den Auswirkungen des Börsenplans auf das Eigenkapital der bestehenden Aktionäre von SK Hynix ab.
Warum eine Doppelnotierung Bedenken bei Aktionären weckt
Die Beteiligungskette von Solidigm umfasst SK Inc., SK Square, SK Hynix, die US-amerikanische Zwischenholding AI Company und Solidigm.
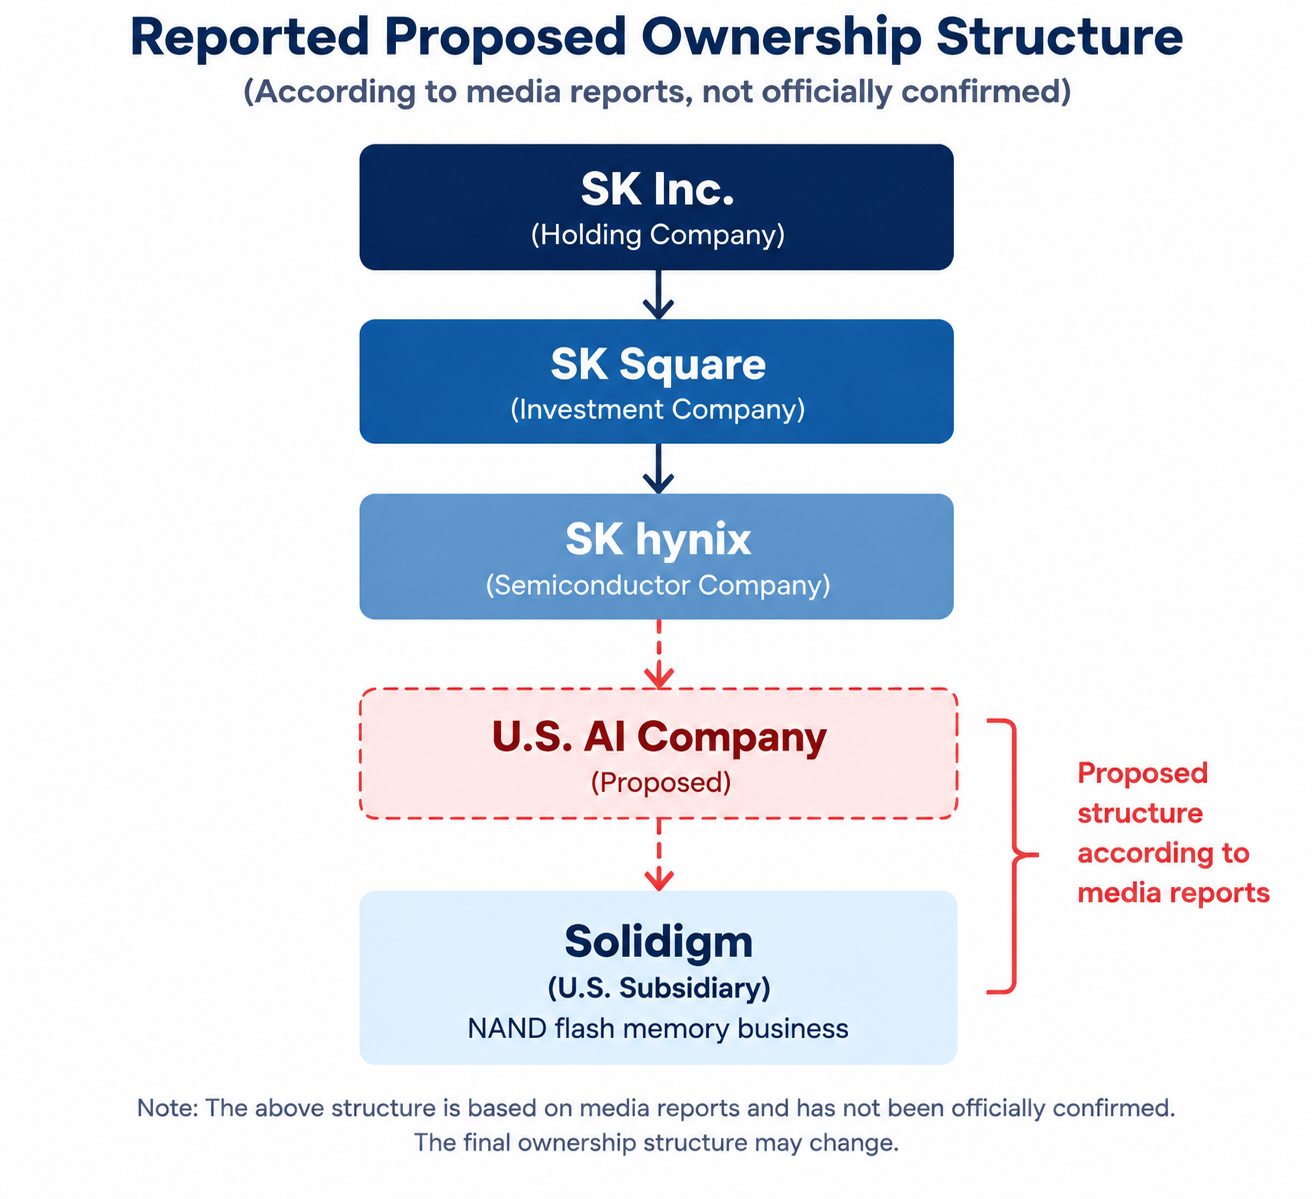
Darunter sind SK Inc., SK Square und SK Hynix allesamt börsennotierte Einheiten. Sollte Solidigm einen US-Börsengang vollziehen, würde sich die Zahl der börsennotierten Einheiten innerhalb des Konzerns weiter erhöhen, was am Markt Sorgen hinsichtlich des Eigenkapitals der Aktionäre und der Bewertung der Muttergesellschaft schürt.
Die Kontroverse konzentriert sich im Wesentlichen auf zwei Aspekte.
Erstens: Wenn Solidigm durch die Ausgabe neuer Aktien externe Investoren einbindet, könnte die indirekte wirtschaftliche Beteiligung von SK Hynix verwässert werden. Die derzeitigen Gewinne von Solidigm stehen SK Hynix zu; nach dem Börsengang werden externe Aktionäre entsprechend ihren Beteiligungsquoten am Gewinn beteiligt sein. Die tatsächlichen Auswirkungen hängen jedoch von der Emissionsstruktur und dem Anteil ab.
Zweitens könnte eine eigenständige Börsennotierung von Solidigm die Bewertung von SK Hynix beeinträchtigen. Der Markt befürchtet, dass ein Teil des Unternehmenswerts von Solidigm nach einem unabhängigen Börsengang von der Bewertung der Muttergesellschaft abgekoppelt werden könnte, während eine mehrstufige Eigentümerstruktur auch den Druck zu einem Bewertungsabschlag für die Muttergesellschaft erhöhen könnte. Dies bedeutet jedoch nicht zwangsläufig, dass der Wert der Beteiligung von SK Hynix sinken wird.
Lee Chan-jin, Leiter der südkoreanischen Finanzaufsichtsbehörde (FSS), erklärte am 19. Oktober bei einer Anhörung in der Nationalversammlung, dass sowohl die FSS als auch die Financial Services Commission (FSC) davon ausgehen, dass der US-Börsengang von Solidigm Beschränkungen für Dual-Listings unterliegt.
Ob bei einer Auslandsnotierung jedoch bestimmte Verfahren wie die inländische Wertpapierregistrierung in Südkorea eingehalten werden müssen, muss noch weiter geklärt werden.
Wird der Solidigm-Börsengang den SKHY-Aktienkurs belasten?
Am 19. Oktober US-Ostküstenzeit schlossen die US-Aktien von SK Hynix 4,67 % höher bei 142,87 US-Dollar. Unterdessen fielen die Aktien im nächtlichen südkoreanischen Aktienhandel zeitweise um mehr als 7 %. Bei Redaktionsschluss lagen die südkoreanischen Aktien von SK Hynix mit 3,84 % im Minus bei 1,228 Millionen Won.
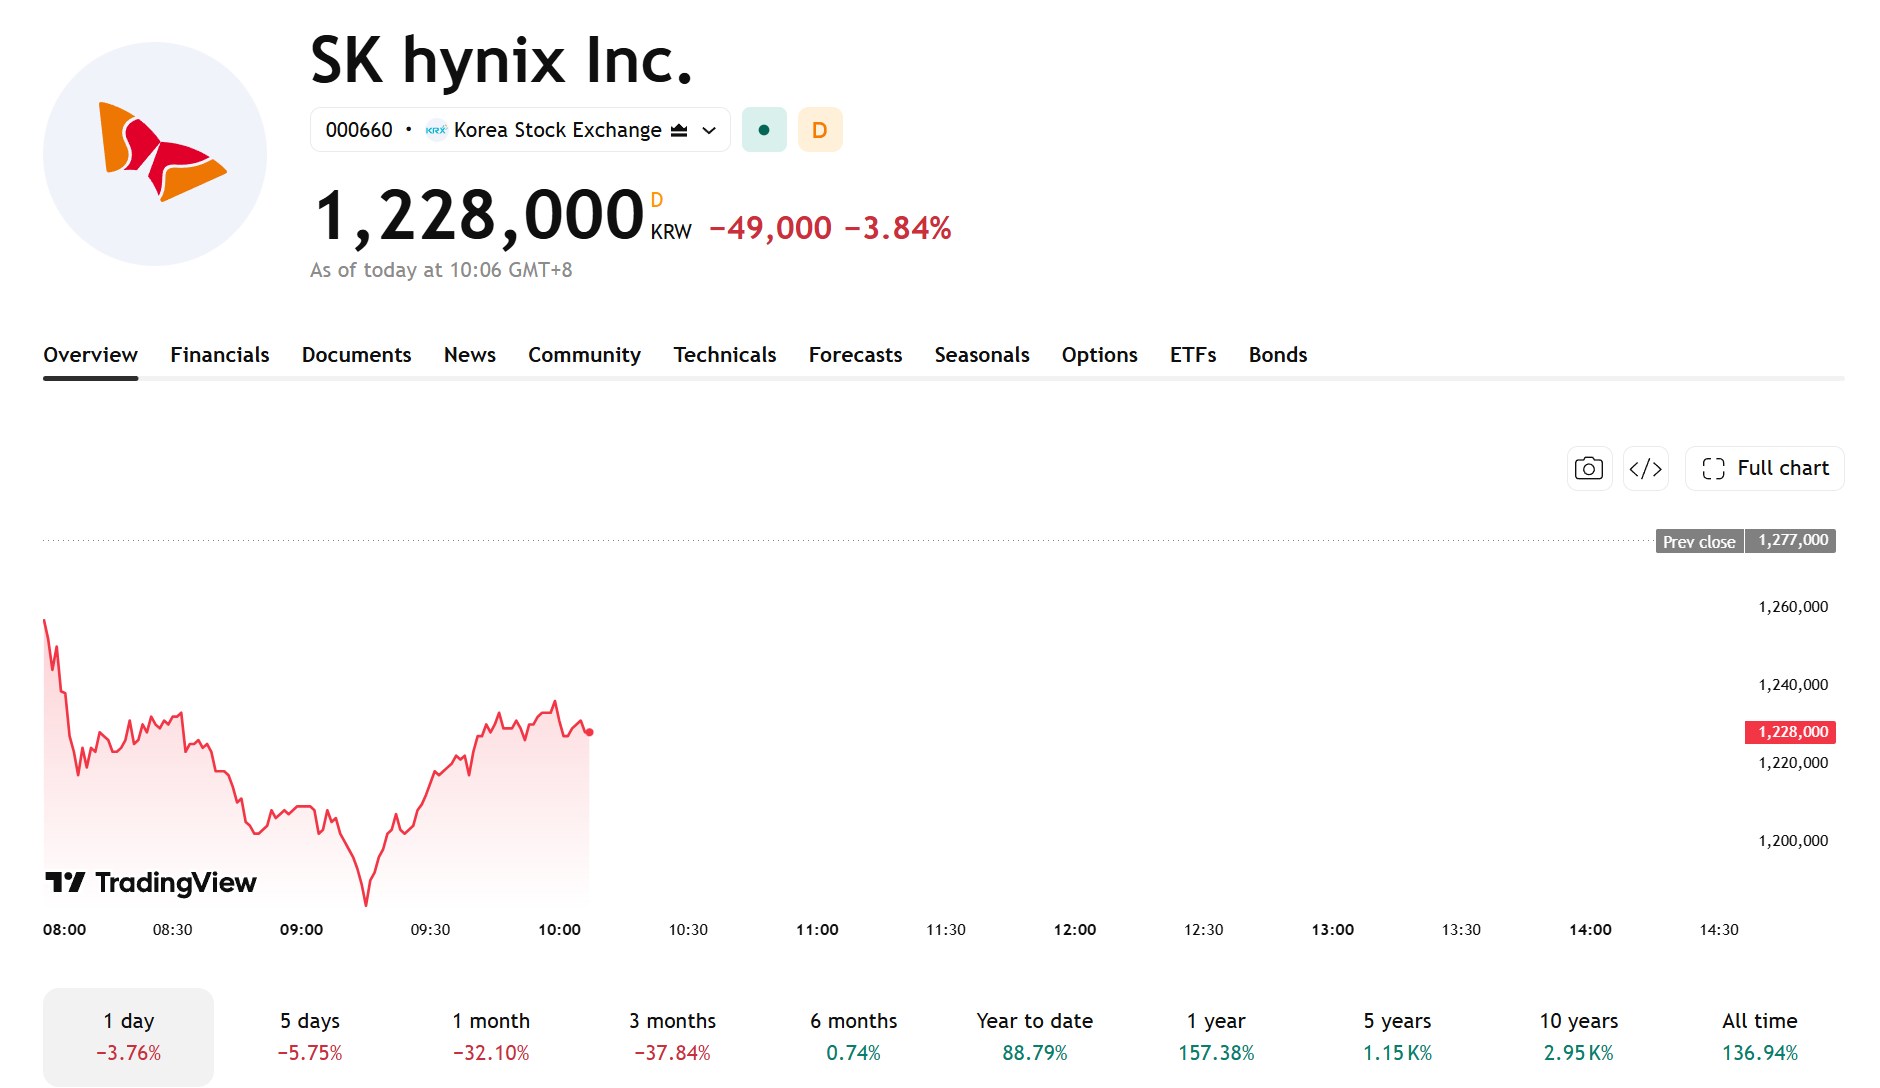
[Quelle: TradingView]
Ein möglicher US-Börsengang von Solidigm könnte die Geschäftsexpansion des Unternehmens finanzieren, weckte am Markt jedoch auch Bedenken hinsichtlich einer Verwässerung des Eigenkapitals der Aktionäre von SK Hynix sowie eines Bewertungsabschlags für die Muttergesellschaft.
Sollte sich Solidigm die Finanzierung durch einen Börsengang sichern, könnte dies finanzielle Unterstützung für den Aufbau der US-NAND-Flash-Fertigung und die technologische Forschung und Entwicklung bieten. Der Bau neuer Fabriken erfordert jedoch erhebliche Kapitalinvestitionen. Ob sich die zusätzlichen Kapazitäten in Gewinne ummünzen lassen, bleibt von der Marktnachfrage, dem Baufortschritt und den Produktionskosten abhängig.
Veränderungen in der Eigenkapitalstruktur stellen ein weiteres Risiko dar. Falls Solidigm durch die Ausgabe neuer Aktien externe Investoren an Bord holt, könnte der wirtschaftliche Anteil von SK Hynix verwässert werden. Reicht das durch die Kapitalbeschaffung generierte Gewinnwachstum nicht aus, um diese Veränderung auszugleichen, könnten die potenziellen Renditen für die Aktionäre der Muttergesellschaft beeinträchtigt werden.
Darüber hinaus könnte es auch den Aktienkurs belasten, wenn der Markt die Bewertung der Beteiligung von SK Hynix an Solidigm herabstuft.
Künftig sollten Anleger ihr Augenmerk auf vier Kernbereiche richten: die finale Bewertung, die Angebotsstruktur und die Emissionsquote von Solidigm; den Aktienanteil und den wirtschaftlichen Anteil von SK Hynix nach dem Börsengang; die Verwendung der IPO-Erlöse, den Fortschritt beim Bau der US-Fabriken und den Gewinnbeitrag der neuen Kapazitäten sowie offizielle Rückmeldungen südkoreanischer Regulierungsbehörden und Maßnahmen zum Aktionärsschutz.
Die Auswirkungen des Börsengangs von Solidigm auf den Aktienkurs von SK Hynix hängen letztlich davon ab, welchen wirtschaftlichen Anteil die Muttergesellschaft nach dem Börsengang behält und ob die Finanzierung ausreichend zusätzliche Gewinne erwirtschaften kann.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.