SK海力士旗下Solidigm冲刺美国IPO,SKHY股东为何担忧双重上市?



AI播客


SK海力士旗下Solidigm正筹备赴美IPO,虽能为其产能扩张提供独立融资渠道,但也引发母公司股东对权益稀释和估值折价的担忧。韩国金融监管部门指出其涉及双重上市限制。投资者后续需重点关注发行方案、持股比例变化、美国建厂进展及监管政策,其实际影响取决于融资后能否带来足够的新增利润。
TradingKey - SK海力士(SKHY)旗下企业级存储公司Solidigm正筹备赴美IPO,但上市计划引发了母公司股东对权益稀释和估值折价的担忧。
韩国金融监管部门10月19日表示,Solidigm上市涉及双重上市限制问题,如何保障SK海力士现有股东的利益,成为此次IPO的关键争议。
据路透社9月25日报道,Solidigm考虑最早于2027年赴美上市,市场预期其估值最高可达1500亿美元,募资规模可能达到150亿美元。不过,SK海力士表示,相关方案尚未最终确定。
Solidigm是什么公司?为何考虑赴美IPO?
SK海力士于2020年宣布收购英特尔(INTC)的NAND闪存及固态硬盘(SSD)业务,并于2021年成立Solidigm承接相关业务。Solidigm主要供应用于服务器、云计算和数据中心的企业级SSD。
据韩国《先驱商业报》报道,Solidigm 2026年上半年营收约为12.25万亿韩元(约合91.9亿美元),净利润约为5.84万亿韩元,盈利能力较去年同期明显改善。
路透社此前报道称,公司正考虑在美国建设NAND闪存工厂,纽约州北部是潜在选址之一。
赴美IPO有望为Solidigm提供独立融资渠道,为产能扩张和技术研发提供资金支持。不过,上市时间、发行规模及募资用途尚未最终确定。
IPO能否提升业务价值,仍取决于融资后的投资回报及上市方案对SK海力士现有股东权益的影响。
双重上市为何引发股东担忧?
Solidigm的股权链条涉及SK Inc.、SK Square、SK海力士、美国中间控股公司AI Company及Solidigm。
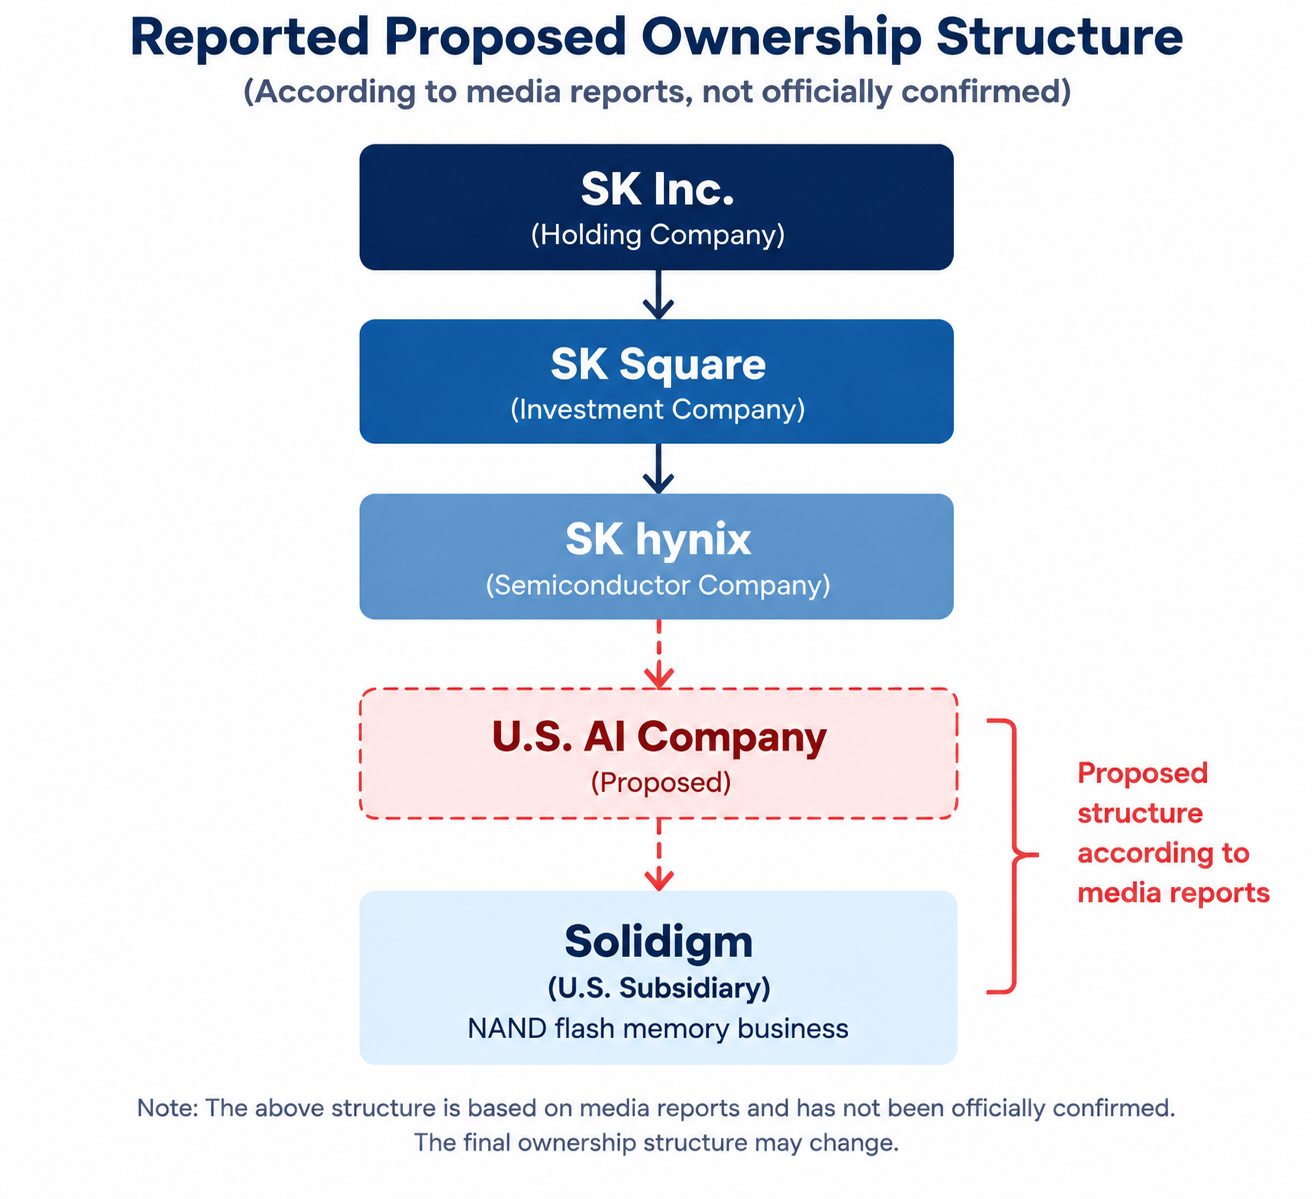
其中,SK Inc.、SK Square和SK海力士均已上市。若Solidigm完成赴美IPO,集团内上市主体将进一步增加,引发市场对股东权益和母公司估值的担忧。
争议主要集中在两个方面。
首先,若Solidigm通过发行新股引入外部投资者,SK海力士间接享有的经济权益可能被稀释。Solidigm目前的盈利归属于SK海力士;上市后,外部股东将按照持股比例分享相应利润。不过,实际影响取决于发行方式和发行比例。
其次,Solidigm独立上市可能影响SK海力士的估值。市场担心,Solidigm的部分业务价值可能在独立上市后从母公司估值中分离,而多层持股结构也可能加大母公司的估值折价压力。但这并不意味着SK海力士的持股价值必然下降。
韩国金融监督院院长李灿镇10月19日在国会听证会上表示,金融监督院与金融委员会均认为Solidigm赴美上市涉及双重上市限制。
不过,境外上市是否需要履行韩国境内证券登记等具体程序,仍有待进一步明确。
Solidigm IPO会拖累SKHY股价吗?
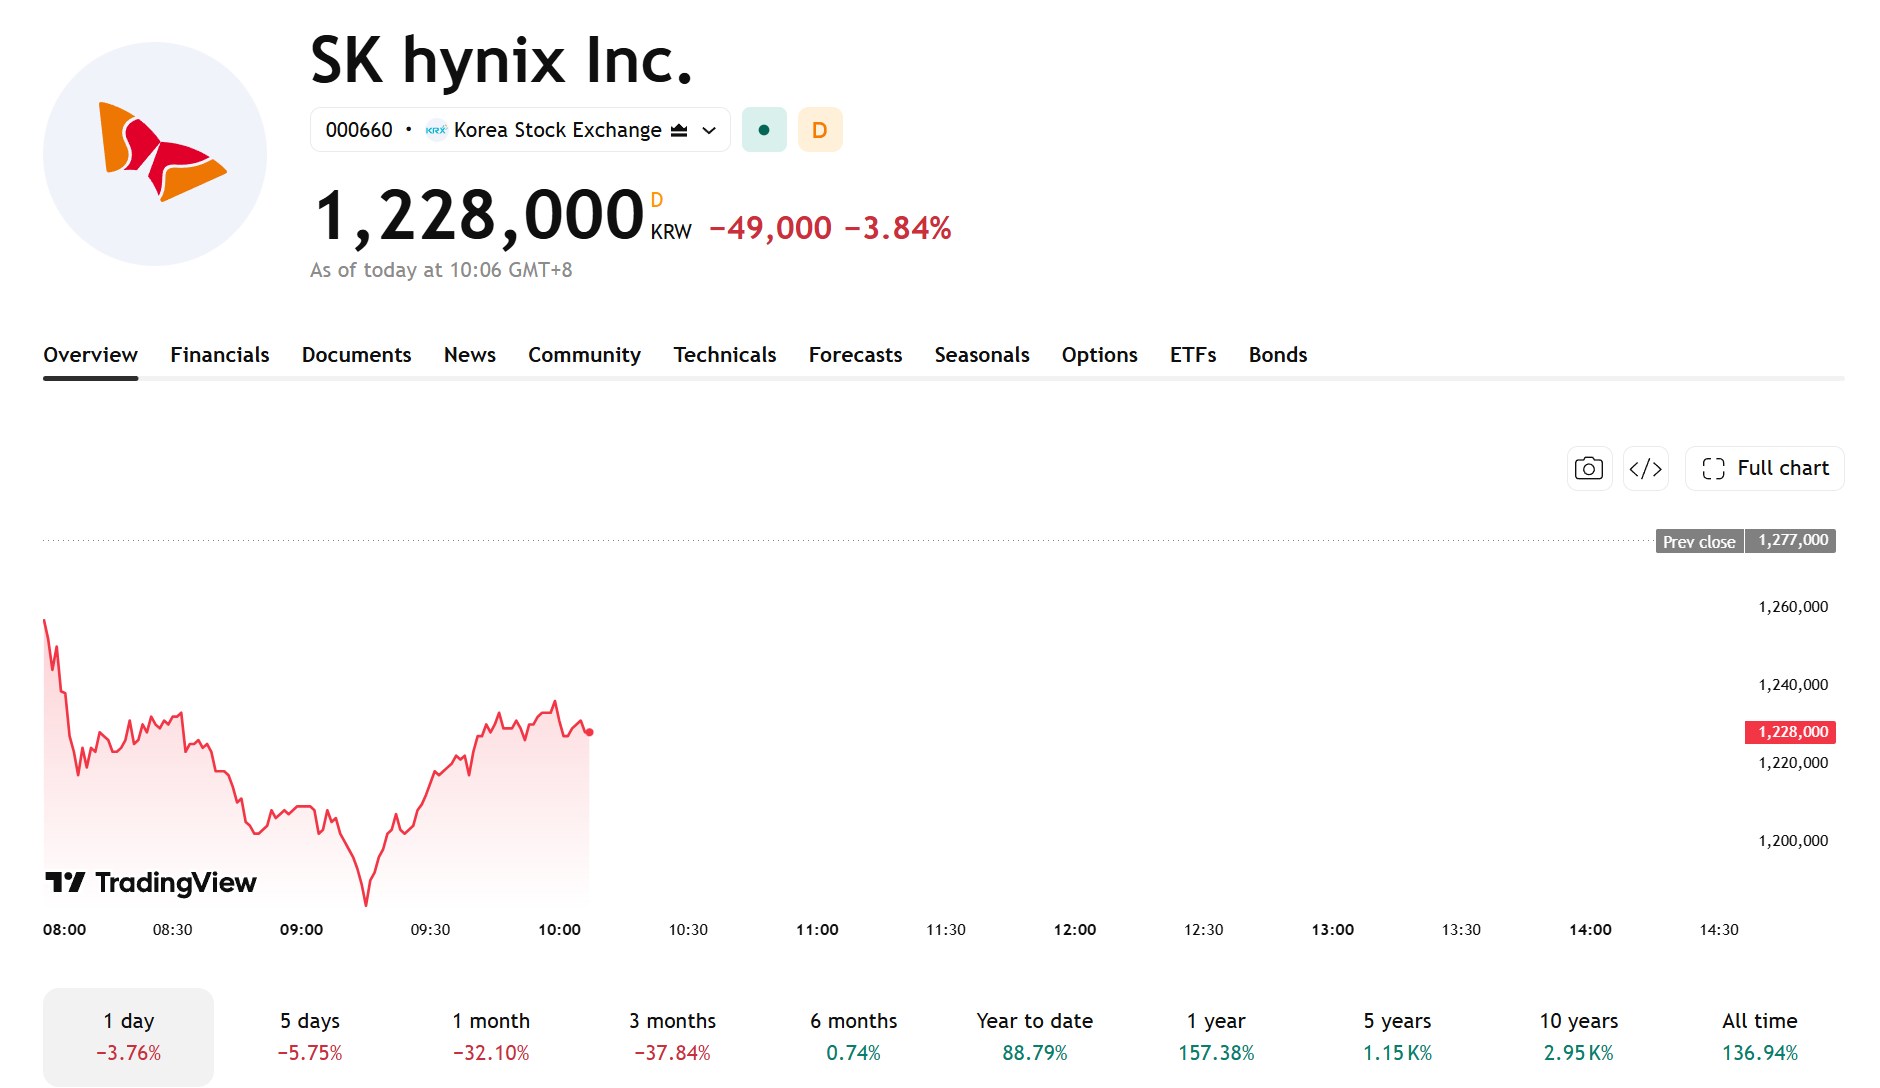
美东时间10月19日,SK海力士美股收报142.87美元,上涨4.67%。而在隔夜的韩股市场则一度跌逾7%,截至发稿,SK海力士韩股下跌3.84%,报122.8万韩元。
【来源:TradingView】
Solidigm赴美IPO可能为其业务扩张提供资金,但也引发市场对SK海力士股东权益稀释和母公司估值折价的担忧。
如果Solidigm通过IPO获得资金,可为美国NAND闪存制造布局及技术研发提供资金支持。但新建工厂需要大量资本投入,新增产能能否转化为利润,仍取决于市场需求、建设进度和生产成本。
股权结构变化是另一项风险。如果Solidigm通过增发新股引入外部投资者,SK海力士的经济权益可能被稀释。若募资带来的利润增长不足以弥补这一变化,母公司股东的潜在收益可能受到影响。
此外,如果市场下调对SK海力士所持Solidigm股权的估值,也可能增加股价压力。
投资者后续应重点关注四个方面:Solidigm最终估值、发行方式和发行比例;SK海力士上市后的持股比例及经济权益;IPO募资用途、美国建厂进度和新增产能的盈利贡献;以及韩国监管部门的正式意见和股东保护措施。
Solidigm IPO对SK海力士股价的影响,最终取决于上市后母公司保留的经济权益,以及融资能否带来足够的新增利润。