


Microsoft-Aktienprognose: Redburn hebt Kursziel auf $440 an, wird die Kontroverse um KI-Investitionen MSFT belasten?



KI-Podcasts


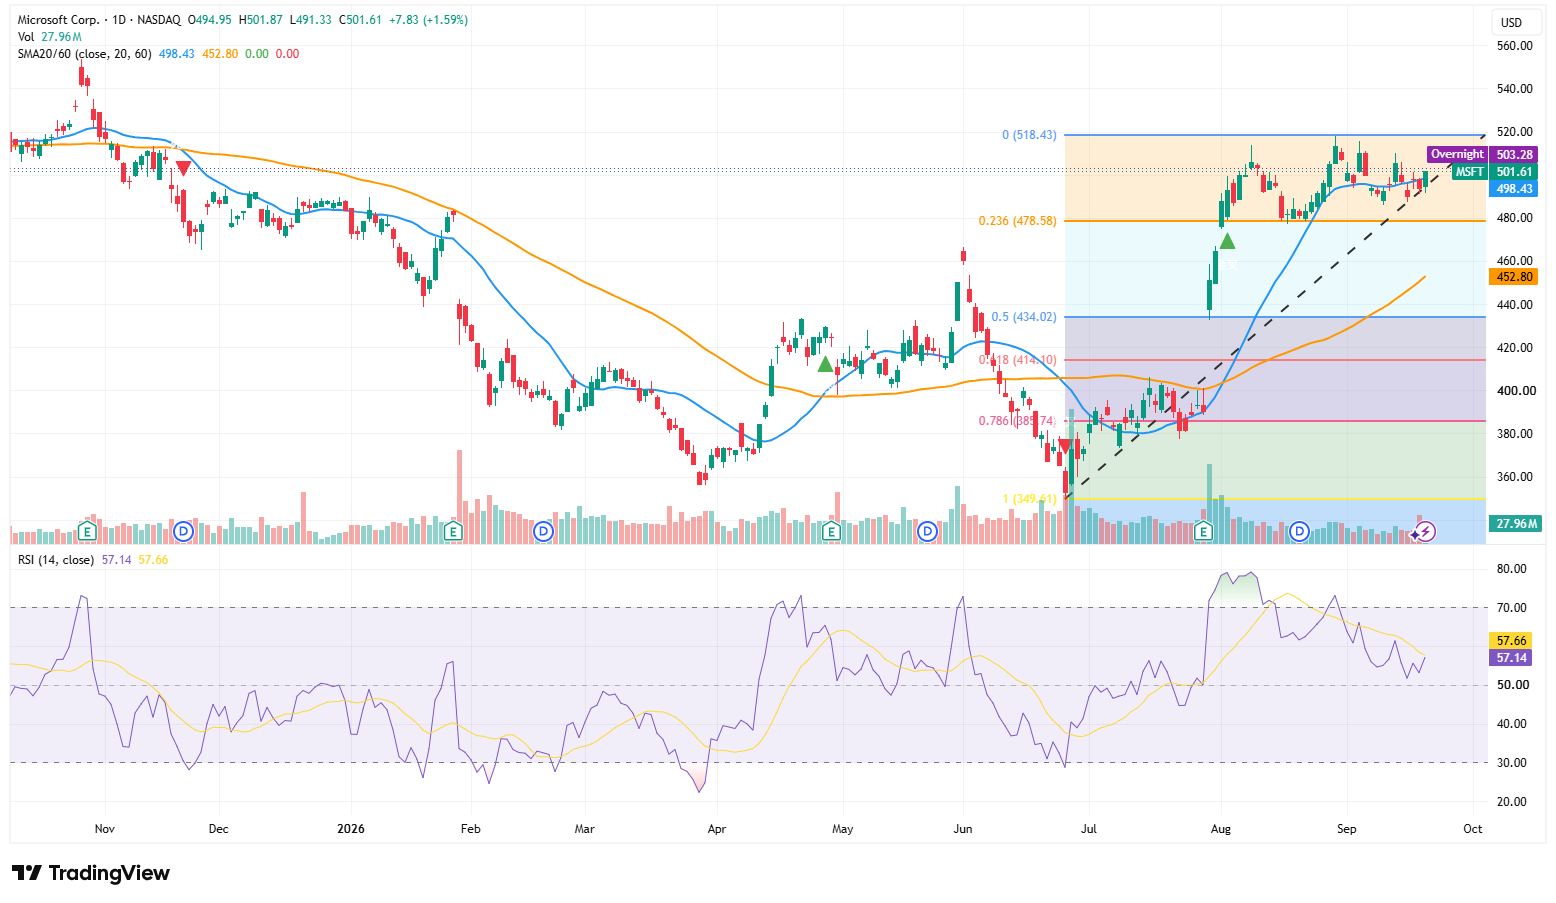
Rothschild & Co Redburn hat das Kursziel für Microsoft von 400 auf 440 US-Dollar angehoben, belässt die Einstufung jedoch auf „Neutral“. Die Erhöhung reflektiert eine SaaS-Bewertungserholung, während das aktuelle Kursniveau das KI-Wotzential bereits weitgehend einpreist. Microsoft profitiert stark von Azure und Copilot, sieht sich jedoch steigenden Investitionskosten für Rechenzentren und regulatorischen sowie urheberrechtlichen Risiken gegenüber. Charttechnisch bleibt der mittelfristige Trend bei einer Unterstützung von 490 bis 498 US-Dollar bullisch, wobei der Kurs in einer Spanne von 478,58 bis 518,43 US-Dollar konsolidiert und der RSI ein neutrales bis bullisches Momentum anzeigt.

TradingKey – Rothschild & Co Redburn hat nach Aktualisierung seines Bewertungsmodells das Kursziel für Microsoft (MSFT) von 400 US-Dollar auf 440 US-Dollar angehoben, belässt die Einstufung jedoch weiterhin auf "Neutral".
Die Anhebung des Kursziels ist primär auf eine Bewertungserholung im Sektor Software-as-a-Service (SaaS) zurückzuführen und nicht auf eine deutliche Anhebung der Gewinnwachstumserwartungen von Redburn für Microsoft. Das höhere Kursziel bei unveränderter Einstufung spiegelt wider, dass das Analysehaus die Wettbewerbsfähigkeit von Microsoft im Bereich Cloud-Computing und Unternehmenssoftware anerkennt, deutet zugleich jedoch darauf hin, dass die aktuelle Bewertung einen Großteil des Wachstumspotenzials aus dem KI-Geschäft bereits einpreist.
KI-Geschäft wächst weiter, während Kapitalrenditen zentral für die Bewertung werden
Microsofts wichtigste Wachstumstreiber bleiben Azure, Copilot und das mit OpenAI verbundene Geschäft mit künstlicher Intelligenz. Die steigende Nachfrage von Unternehmen nach KI-Inferenz, Datenanalysen und intelligenten Agenten verlagert mehr Cloud-Computing-Workloads zu Azure und hilft Microsoft gleichzeitig dabei, KI-Funktionen in Office, GitHub und Sicherheitsprodukte zu integrieren.
Da Microsoft seine Investitionen in Rechenzentren, Chips, Stromversorgung und Kühlanlagen jedoch weiter ausbaut, richtet der Markt seine Aufmerksamkeit darauf, wie lange es dauern wird, bis sich diese Kosten amortisieren.
Der Investor Michael Burry wies kürzlich darauf hin, dass Rechenzentren von der Planung bis zur Fertigstellung oft mehrere Jahre benötigen – einhergehend mit langfristigen Verpflichtungen bei Strom, Land und Mietverträgen –, während der Erneuerungszyklus für KI-Hardware wie GPUs möglicherweise nur zwei bis drei Jahre beträgt. Wenn Chips der nächsten Generation abweichende Designs bei Stromversorgung, Kühlung und Server-Racks nutzen, könnten für einige hochgradig angepasste Infrastrukturen Risiken einer geringeren Auslastung oder vorzeitiger Umbauarbeiten entstehen.
Diese Sichtweise bedeutet keineswegs, dass Microsofts KI-Strategie zwangsläufig scheitern wird, sie unterstreicht jedoch die Bedeutung von Kapitalrendite, Abschreibungszyklen und freiem Cashflow. Wenn die Azure-KI-Umsätze und die Zahl der zahlenden Copilot-Nutzer weiter steigen, wird das derzeit hohe Investitionsniveau einen noch stärkeren Wettbewerbsvorteil durch Skaleneffekte aufbauen. Bleiben die Auslastung der Rechenkapazität und der Fortschritt bei der Kommerzialisierung hingegen hinter den Erwartungen zurück, könnten Abschreibungen und Betriebskosten die Gewinnspannen nachhaltig belasten.
In den kommenden Quartalen muss Microsoft daher nicht nur das Cloud-Wachstum aufrechterhalten, sondern auch nachweisen, dass die zusätzlichen KI-Umsätze ausreichen, um die rasch steigenden Investitionsausgaben zu decken.
Sicherheits- und Urheberrechtsrisiken stoppen die KI-Expansion nicht
Neben Kapitalrenditen sind auch Sicherheit und Regulierung entscheidende Variablen für die KI-Bewertung von Microsoft. Mustafa Suleyman, Leiter der KI-Sparte von Microsoft, erklärte kürzlich, dass der internationale Wettbewerb kein Grund sein dürfe, notwendige Sicherheitsplanken aufzugeben, und dass fortschrittliche KI-Systeme stets unter menschlicher Kontrolle bleiben sowie expliziten Risikobewertungen und Branchenstandards unterliegen müssten.
Die Haltung von Microsoft besteht jedoch nicht darin, die KI-Forschung und -Entwicklung zu verlangsamen, sondern vielmehr darin, die Aufsicht zu stärken und gleichzeitig kommerzielle Anwendungen auszuweiten. Für Unternehmens- und Behördenkunden sind Datenschutz, Identitätsmanagement und Systemzuverlässigkeit selbst entscheidende Kriterien bei der Auswahl einer KI-Plattform. Wenn Microsoft Sicherheitsfunktionen vollständig in Azure und Copilot integrieren kann, könnten solche Investitionen stattdessen die Kundenbindung erhöhen und seine Marktführerschaft im Bereich KI für Unternehmen festigen.
Urheberrechtliche Rechtsstreitigkeiten sorgen für eine weitere Ebene der Unsicherheit. Die New York Times beschuldigte Microsoft und OpenAI, urheberrechtlich geschützte Inhalte ohne Genehmigung für das Training von Modellen verwendet zu haben, und behauptete, dass einige generierte Inhalte die ursprüngliche Berichterstattung ersetzen könnten.
Das US-Justizministerium hat kürzlich eine Interessenerklärung („Statement of Interest“) eingereicht, in der es feststellt, dass das Training von KI-Modellen hochgradig transformativ sei, und davor warnt, dass ein umfassendes Lizenzierungssystem für Trainingsdaten die Markteintrittsbarrieren in der Branche erhöhen könnte. Diese Haltung ist für Microsoft und OpenAI zwar grundsätzlich vorteilhaft, kommt jedoch keinem Gerichtsurteil gleich.
Berichten zufolge hat sich das Justizministerium vor der Einreichung der Stellungnahme nicht vollständig mit dem US-Patent- und Markenamt sowie dem Copyright Office abgestimmt, was anhaltende Meinungsverschiedenheiten innerhalb der US-Regierung über die KI-Urheberrechtspolitik verdeutlicht. Sollten Gerichte KI-Unternehmen letztlich dazu verpflichten, höhere Datenlizenzgebühren zu zahlen, könnten sowohl die Modelltrainingskosten als auch die rechtlichen Haftungsrisiken von Microsoft steigen.
Technische Analyse des Microsoft-Aktienkurses
Quelle: TradingView
Die Microsoft-Aktie schloss am 21. bei 501,61 US-Dollar und eroberte damit ihren 20-Tage-Durchschnitt von 498,43 US-Dollar zurück. Da der 20-Tage-Durchschnitt weiterhin über dem 60-Tage-Durchschnitt von 452,80 US-Dollar liegt, bleibt der mittelfristige Trend bullisch. Der Aktienkurs konsolidiert derzeit hauptsächlich in der Spanne von 478,58 bis 518,43 US-Dollar, und die Aufwärtstrendlinie bleibt intakt.
Die primäre Unterstützung liegt bei 490 bis 498 US-Dollar, gefolgt vom 0,236-Retracement-Niveau bei 478,58 US-Dollar. Sollte der Kurs im Tageschart unter dieses Niveau fallen, könnte er die Bereiche um 454 US-Dollar und 434,02 US-Dollar erneut testen. Widerstände nach oben konzentrieren sich auf 503 bis 510 US-Dollar sowie das bisherige Hoch bei 518,43 US-Dollar. Ein volumenstarker Ausbruch über das bisherige Hoch könnte Erweiterungsziele von 540 US-Dollar und rund 564 US-Dollar in den Fokus rücken.
Der RSI liegt bei 57,14 und verbleibt im neutralen bis bullischen Bereich, befindet sich jedoch leicht unterhalb der Signallinie. Dies deutet darauf hin, dass das kurzfristige Momentum noch keine klare Beschleunigung zeigt. Während Kontroversen um KI-Investitionen die Volatilität erhöhen können, haben sie daher die mittelfristige Aufwärtstrendstruktur bislang nicht verändert.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.