


Broadcom-Aktienprognose: Seit Juni um über 30 % gefallen, kann sich die Aktie von hier aus erholen?



KI-Podcasts


Broadcom verzeichnete nach starken Q2-Ergebnissen mit einem KI-Umsatzwachstum von 143 % einen Kursrückgang von 32 %, da das Management das 100-Milliarden-Dollar-Ziel für 2027 unverändert ließ und den überhöhten Markterwartungen nicht nachjagte. Dies führte zu einer Bewertungskompression, wobei das KGV von 90x auf 45x sank. Die Fundamentaldaten blieben jedoch intakt, gestützt durch eine marktbeherrschende Stellung bei kundenspezifischen KI-ASICs und langfristige Verträge bis 2031. Der Kursrücksetzer reflektiert primär eine Abkühlung spekulativer Bewertungen statt operativer Schwächen, während die Aktie technisch vor einer strukturellen Erholung steht.

TradingKey - Broadcom (AVGO) markierte am 16. September ein jüngstes Intraday-Tief von 335,80 US-Dollar – ein Rückgang von 32 % gegenüber dem Allzeithoch von 494,20 US-Dollar, womit die Gewinne seit Jahresbeginn nahezu vollständig zunichtegemacht wurden.
Dabei wurde Broadcom noch vor wenigen Monaten vom Markt als sicherster Gewinner im Bereich KI-Rechenleistung gefeiert, hat sich nun jedoch zu einem „Mahnbeispiel verfehlter Erwartungen“ entwickelt.
Alles geht auf den Finanzbericht für das 2. Quartal des Geschäftsjahres 2026 zurück, der am 3. Juni veröffenlicht wurde. Der Umsatz mit KI-Halbleitern erreichte 10,8 Milliarden US-Dollar, was einem Anstieg von 143 % gegenüber dem Vorjahr entspricht, während die Prognose für das 3. Quartal ein Wachstum von über 200 % im Jahresvergleich in Aussicht stellte. Das Management bekräftigte jedoch lediglich das Ziel, „im Geschäftsjahr 2027 den Umsatz mit KI-Chips auf über 100 Milliarden US-Dollar zu steigern“, als „unverändert“ und lehnte eine Anhebung ab. Den Markterwartungen, die mit einem KGV von rund 90x eingepreist waren, fehlte damit der Treibstoff für ein weiteres Wachstum, was den Aktienkurs seitdem kontinuierlich sinken ließ.
Mit dem sinkenden Aktienkurs erfuhr auch die Bewertung eine Bereinigung. Könnte dies nun eine Wende für die Aktie einläuten?
Ergebnisse Q2 GJ26: KI-Umsatz stieg um 143 %, warum es sich als Wendepunkt erwies
Allein gemessen an der Finanzleistung ist dies ein makelloses Zeugnis. Die Umsätze ziehen kräftig an, die Prognose wird angehoben, und der Cashflow sowie die Gewinnspannen sind ebenso beeindruckend. Aus jeder traditionellen Perspektive betrachtet ist dies ein felsenfester Quartalsbericht.
Im Berichtszeitraum erreichte der Umsatz mit KI-Halbleitern 10,8 Milliarden US-Dollar, was einem Anstieg von 143 % gegenüber dem Vorjahr entspricht und die Markterwartungen deutlich übertraf. Es gab zwei Wachstumstreiber: kundenspezifische KI-Beschleuniger und KI-Netzwerkausrüstung, wobei die Nachfrage in beiden Bereichen weiter stieg. Die Aussage von CEO Hock Tan fiel ebenso nahezu perfekt aus: „Diese Wachstumsdynamik setzt sich fort, und wir erwarten, dass der Umsatz mit KI-Halbleitern im dritten Quartal im Jahresvergleich um mehr als 200 % auf 16 Milliarden US-Dollar steigen wird.“
Der Wendepunkt kam mit einer anderen Zahl. Im März 2026 stellte Hock Tan ein langfristiges Ziel vor: „Umsatzerlöse mit KI-Chips von über 100 Milliarden US-Dollar im Geschäftsjahr 2027“, was umgehend zum zentralen Narrativ wurde, das den Aktienkurs nach oben trieb. Bis Juni wartete der Markt im Grunde nur auf einen Schritt: diese explosive Entwicklung zu nutzen, um das Ziel weiter anzuheben und das Narrativ noch weiter auszuweiten.
Hock Tan entschied sich stattdessen dafür zu bekräftigen, dass das Ziel „unverändert“ bleibe. Er fügte hinzu, dass die Nachfragesichtbarkeit „bis ins Jahr 2028 reicht“, dass das Unternehmen im Jahr 2027 KI-Chips mit einer Leistung von über 10 Gigawatt (GW) ausliefern werde, dass die 2028 bereitgestellte Rechenleistung „wesentlich höher“ sein werde und dass die Erwartung von 100 Milliarden US-Dollar „sehr leicht“ übertroffen werde.
Genau dieselbe Zahl wurde innerhalb von drei Monaten als völlig gegensätzliche Signale interpretiert. Als das 100-Milliarden-Dollar-Ziel im März erstmals präsentiert wurde, stimmte der Markt mit echtem Geld ab und trieb die Aktie direkt auf ein Allzeithoch; als dasselbe Ziel im Juni erneut auftauchte, vollzog der Markt eine Kehrtwende. Das Ziel hatte sich nicht verändert; verändert hatte sich vielmehr, dass der Markt diese Zahl bereits zu oft „hochgehandelt“ hatte – er wartete nicht mehr auf die Erfüllung, sondern auf ein noch höheres Gebot.
Was Analysten sagen: Tempo hat sich nicht verlangsamt, wurde nur nicht erhöht
Die Einschätzungen zweier erfahrener Beobachter fassen die gesamte Debatte nahezu zusammen.
Ben Bajarin, CEO des Technologieberatungsunternehmens Creative Strategies, traf den Nagel auf den Kopf: „Das zuvor prognostizierte Tempo hat sich nicht verlangsamt; sie haben es lediglich nicht angehoben.“ Unterdessen wies Bernstein-Analyst Stacy Rasgon direkt darauf hin, dass die KI-Prognose für das dritte Geschäftsquartal den Aktienkurs belastete.
Führt man ihre Einschätzungen zusammen, wird die Lage klar: Das Unternehmen hat sein zuvor prognostiziertes Tempo voll erreicht, und das Einzige, was fehlte, war eine „Prognoseanhebung“. Wenn eine Aktie bereits für eine perfekte Zukunft eingepreist ist, ist ein „Unverändert-Belassen“ von Natur aus ein negatives Signal.
Daher lässt sich das Wesen dieses Ausverkaufs in einem Satz zusammenfassen: Nicht die Entwicklung des Unternehmens ist ins Stocken geraten, sondern die Erwartungen des Marktes waren überhöht. Während die Ergebnisse weiterhin um 143 % wachsen, waren die Erwartungen den Zielen bereits weit vorausgeeilt. Das Management von Broadcom entschied sich dagegen, diesen nachzujagen, sodass die Bewertung ihr eigenes Gleichgewicht finden konnte. Ein erheblicher Teil des aktuellen Rückgangs um 30 % spiegelt wider, dass das Unternehmen die Markterwartungen aktiv abkühlt, um zu verhindern, dass sich Spekulationsblasen weiter aufbauen.
Neubewertung: Broadcom-KGV von 90x auf 45x
Die unmittelbarste Auswirkung der sich abkühlenden Erwartungen zeigte sich bei den Bewertungsmultiplikatoren. In den gut drei Monaten seit dem Quartalsbericht verringerte sich das Trailing-KGV von Broadcom von rund 90x Anfang Juni auf etwa 45x Mitte September, was die Bewertungsblase deutlich schrumpfen ließ. Was bedeutet 45x? Anfang Juni lag das durchschnittliche KGV der Vergleichsunternehmen aus der Halbleiterbranche bei etwa 69x, während Broadcom mit 90x weit an der Spitze lag; heute liegt Broadcom mit 45x mehr als 30 % unter dem damaligen Durchschnitt der Vergleichsgruppe.
Diese Runde des Kursrücksetzers lässt sich in zwei Faktoren unterteilen. Der erste ist die Abkühlung der Erwartungen: Die Weigerung, das 100-Milliarden-Ziel anzuheben, strich den narrativ getriebenen Bewertungsaufschlag. Der zweite ist die Rückkehr der Bewertung zum Mittelwert (Mean-Reversion): Da die Erzielung von Finanzergebnissen Zeit benötigt, entschied sich der Markt dafür, zunächst die Multiplikatoren sinken zu lassen.
Bemerkenswert ist, dass sich die Fundamentaldaten in diesem Zeitraum nicht verschlechtert haben. Das zweite Quartal übertraf die Erwartungen, die Prognose für das dritte Quartal deutete auf ein verdoppeltes Wachstum hin und das 100-Milliarden-Ziel wandelte sich von einem „großen Narrativ“ zu einer „Basiszusage“. Der Rückgang ist fast vollständig auf die Kompression der Bewertungsmultiplikatoren zurückzuführen und nicht auf Abwärtskorrekturen der Gewinnerwartungen.
Langfristige Logik: Der Wendepunkt, an dem kundenspezifische Chips GPUs überholen
Nach einem Rückgang um 32 % stellt sich die eigentliche Frage: Hat sich die langfristige Anlagethese von Broadcom verändert?
Der Aktualisierungsbericht von JPMorgan zur Halbleiterindustrie für den Herbst 2026 skizziert eine klare strukturelle Entwicklung: Der Markt für KI-Beschleuniger vollzieht den Übergang von einer „GPU-Dominanz“ hin zu einer parallelen Expansion von GPUs und kundenspezifischen Chips (ASIC/XPU).
In diesem Segment mit hoher Marktdurchdringung besetzt Broadcom eine nahezu monopolartige Stellung. Im Markt für kundenspezifische KI-ASICs, der für 2026 auf 60 bis 70 Milliarden US-Dollar geschätzt wird, entfallen auf Broadcom und Marvell zusammen rund 90 %, wobei Broadcom allein 80 % bis 85 % hält. Eine solche Konzentration ist in der gesamten Halbleiterbranche selten.
Betrachten wir den vom Markt am häufigsten hinterfragten Punkt: die Auftragsqualität. Aufgrund undurchsichtiger Informationen aus der Lieferkette bei Projekten wie dem TPU von Google zweifelt der Markt gewohnheitsmäßig an der Qualität der KI-Einnahmen von Broadcom. Als Reaktion darauf stellte JPMorgan im Bericht direkt klar: Eine geringe Transparenz bedeutet keineswegs eine schwache Nachfrage.
Der Beweis ist ein Vertrag. Der von Broadcom mit Google geschlossene fünfjährige TPU-Liefervertrag erstreckt sich von 2026 bis 2031, deckt 3-nm-, 2-nm- sowie Advanced-Packaging-Verfahren ab und sieht von Jahr zu Jahr steigende TPU-Umsatzvereinbarungen vor. Der Wert dieser Vereinbarung liegt nicht in den Zahlen selbst, sondern darin, dass aus dem „Narrativ“ ein „Vertrag“ wird: Zum ersten Mal herrscht bei den KI-Umsätzen der nächsten fünf Jahre schwarz auf weiß Sichtbarkeit.
Dies ist auch die grundlegende Logik für einen Einstieg bei Broadcom: Unabhängig davon, welcher Cloud-Anbieter das Wettrennen um die KI-Modelle gewinnt, führen Aufträge für kundenspezifische Chips nicht an Broadcom vorbei. Als „Schaufelverkäufer“ für kundenspezifische Halbleiter befindet sich das Unternehmen auf der sichersten Wachstumsseite der KI-Infrastrukturexpansion.
Technische Analyse von Broadcom
Der Aktienkurs von Broadcom erholte sich nahe dem Tief von 335,83 US-Dollar und eroberte seinen gleitenden 5- und 10-Tage-Durchschnitt zurück, bleibt jedoch unter seinen gleitenden 20-, 80- und 160-Tage-Durchschnitten und muss das 0,236-Fibonacci-Retracement-Niveau (373,36 US-Dollar) erst noch zurückerobern. Die aktuelle Bewegung stellt eher eine technische Erholung von einem niedrigen Niveau dar als eine mittelfristige Trendwende.
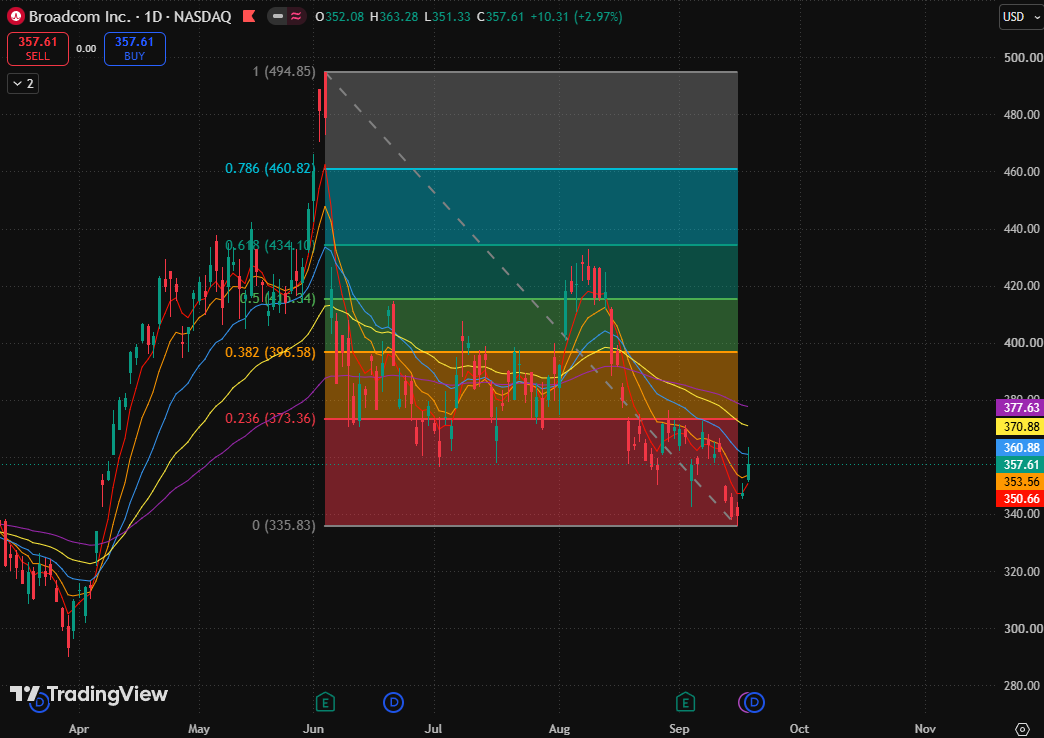
Der Aktienkurs testet derzeit einen kurzfristigen Widerstand nahe seinem gleitenden 20-Tage-Durchschnitt (360,88 US-Dollar). Obwohl aufeinanderfolgende Erholungen das kurzfristige Momentum verbessert haben, üben darüber liegende gleitende Durchschnitte weiterhin Druck aus, und der Kurs bleibt ein Stück vom 0,236-Fibonacci-Retracement-Niveau (373,36 US-Dollar) entfernt, was darauf hindeutet, dass die Erholung ihre strukturelle Reparatur noch nicht abgeschlossen hat.
Was das Aufwärtspotenzial betrifft, liegt die primäre Unterstützung in der kurzfristigen Unterstützungszone, die vom gleitenden 5-Tage-Durchschnitt (350,66 US-Dollar) und dem gleitenden 10-Tage-Durchschnitt (353,56 US-Dollar) gebildet wird. Hält sich der Kurs oberhalb dieses Bereichs, kann sich die Erholungsstruktur fortsetzen, mit dem Potenzial, den gleitenden 20-Tage-Durchschnitt (360,88 US-Dollar) weiter anzusteuern und in Richtung des 0,236-Fibonacci-Retracement-Niveaus (373,36 US-Dollar) vorzustoßen.
Fällt der Aktienkurs wieder unter den gleitenden 10-Tage-Durchschnitt (353,56 US-Dollar) zurück, würde dies auf ein nachlassendes Erholungsmomentum hindeuten, und der Kurs könnte in Richtung des Periodentiefs von 335,83 US-Dollar nachgeben und weiter unten nach einem neuen Etappentief suchen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.