


Nebius-Aktienkursprognose: Werden die anstehenden Q2-Ergebnisse die NBIS-Aktie nach oben treiben?



Nebius wird am 12. August 2026 seine Q2-Ergebnisse vorlegen. Analysten erwarten eine mehr als vervierfachte Umsatzsteigerung auf rund 570 bis 580 Millionen US-Dollar, angetrieben durch die robuste Nachfrage nach KI-Infrastruktur. Demgegenüber steigen jedoch die Verluste aufgrund massiver Investitionen. Der Fokus der Anleger liegt neben dem Umsatzwachstum vor allem auf Margen, Cashflow und dem Kapazitätsausbau durch Rechenzentren. Die Wall Street bleibt überwiegend bullish mit einem durchschnittlichen Kursziel von 241 US-Dollar. Technisch befindet sich die Aktie in einer Konsolidierung, wobei der Widerstand bei 220 bis 223 US-Dollar für eine Trendwende entscheidend ist.
TradingKey – Während die Nachfrage nach KI-Rechenleistung weiter anzieht, steht der aufstrebende Cloud-Anbieter Nebius (NBIS) kurz vor der Vorlage seiner mit Spannung erwarteten Ergebnisse für das zweite Quartal. Das Unternehmen wird seine Zahlen für das zweite Quartal 2026 am 12. August nach US-Börsenschluss bekannt geben.
Im vergangenen Monat haben die Aktien von NBIS kumuliert um etwa 9 % nachgegeben, liegen seit Jahresbeginn jedoch weiterhin rund 122 % im Plus. Bemerkenswert ist, dass NBIS angetrieben durch den starken Quartalsbericht von CoreWeave am 11. August im nachbörslichen Handel zeitweise um etwa 8 % zulegte, was zeigt, dass der Optimismus des Marktes hinsichtlich der Nachfrage nach KI-Rechenleistung ungebrochen ist.
Vor der Veröffentlichung des Quartalsberichts warten Anleger darauf, dass Nebius neue Wachstumssignale liefert.
Q2-Umsatz von Nebius könnte sich im Jahresvergleich mehr als vervierfachen
Was die Markterwartungen betrifft, bleibt das Umsatzwachstum das zentrale Highlight der Geschäftsentwicklung von Nebius im zweiten Quartal. Die Wall Street erwartet für das zweite Quartal einen Umsatz des Unternehmens von etwa 570 bis 580 Millionen US-Dollar, verglichen mit nur rund 105 Millionen US-Dollar im Vorjahreszeitraum, was mehr als einer Vervierfachung gegenüber dem Vorjahr entspricht. Einige Konsensschätzungen am Markt reichen sogar bis zu 581 Millionen US-Dollar, was einem Jahreswachstum von rund 474 % entspricht.
Dieses rasante Wachstum wird in erster Linie durch die kontinuierliche Ausweitung der Nachfrage nach KI-Infrastruktur getrieben. Da das Training großer Modelle, Inferenz und KI-Agenten-Anwendungen immer mehr GPU-Rechenleistung verbrauchen, sichern sich aufstrebende, auf KI-Infrastruktur spezialisierte Cloud-Service-Anbieter wie Nebius immer mehr Aufträge.
Allerdings hat sich das rasante Umsatzwachstum nicht im gleichen Maße in Profitabilität übersetzt. Der Markt erwartet für das zweite Quartal bei Nebius einen bereinigten Verlust je Aktie von etwa 0,69 bis 0,72 US-Dollar, was deutlich über dem Verlustniveau von rund 0,33 bis 0,38 US-Dollar je Aktie im Vorjahreszeitraum liegt; der EBIT-Verlust wird auf rund 314 Millionen US-Dollar geschätzt.
Dies deutet darauf hin, dass sich Nebius weiterhin in einer Phase befindet, in der massive Investitionen für Umsatzwachstum getätigt werden. Für die anstehende Veröffentlichung der Quartalszahlen ist die Frage, ob der Umsatz 580 Millionen US-Dollar übersteigt, zwar durchaus wichtig, doch Anleger wollen vor allem sehen, ob es Verbesserungen bei den Gewinnspannen, dem Cashflow und der Effizienz der Kapitalinvestitionen gibt.
In der Vergangenheit hat Nebius die Analystenerwartungen beim bereinigten Ergebnis je Aktie über mehrere aufeinanderfolgende Quartale hinweg übertroffen, wenngleich positive Umsatzüberraschungen vergleichsweise selten waren.
Nachfrage nach KI-Rechenleistung ist stark, aber Kapazitätsausbau wird entscheidend
Der größte Vorteil von Nebius bleibt derzeit die starke Nachfrage nach KI-Infrastruktur.
CoreWeave legte kürzlich Ergebnisse für das zweite Quartal vor, die die Markterwartungen deutlich übertrafen: Der Umsatz verdoppelte sich im Jahresvergleich mehr als, der Auftragsbestand erreichte rund 104 Milliarden US-Dollar und zu Beginn des dritten Quartals kamen neue Kundenzusagen von über 25 Milliarden US-Dollar hinzu. Dieser Quartalsbericht stärkte den Konsens am Markt weiter, dass die Nachfrage nach KI-Rechenleistung weiterhin robust ist. Die starken Auftragsdaten veranlassten den Markt zu einer Neubewertung des Wachstumspotenzials der KI-Infrastrukturbranche, was den Aktienkursen von Neocloud-Unternehmen wie Nebius direkten Auftrieb verlieh.
Daher dürften Anleger im Quartalsbericht von Nebius nach ähnlichen Signalen suchen, darunter Kundenaufträge, die Auslastung der Rechenkapazitäten, der Fortschritt beim Bau von Rechenzentren sowie künftige Kapazitäten.
Das Problem ist jedoch, dass eine boomende KI-Nachfrage nicht bedeutet, dass Nebius Aufträge unmittelbar in Umsatz umwandeln kann. Das Expansionstempo des Unternehmens bleibt durch den Bau von Rechenzentren, die Stromversorgung und die Kapazitäten für die GPU-Bereitstellung begrenzt.
Dies ist zugleich der zentrale Widerspruch, vor dem Nebius derzeit steht: Die Kundennachfrage ist bereits stark genug, aber kann die Infrastruktur des Unternehmens rechtzeitig Schritt halten?
Wenn der Quartalsbericht einen reibungslosen Kapazitätsausbau zeigt und das Unternehmen sein Angebot an Rechenleistung sowie deren Auslastung weiter steigern kann, dürfte sich die starke Nachfrage weiterhin in Umsatzwachstum niederschlagen; fällt der Fortschritt beim Bau der Rechenzentren hingegen hinter den Erwartungen zurück, könnte das Tempo der Umsatzrealisierung selbst bei reichlich vorhandenen Aufträgen beeinträchtigt werden.
Wall Street tendiert optimistisch, höchstes Kursziel bei 286 $
Trotz Kapazitäts- und Profitabilitätsdrucks bleibt die Wall Street gegenüber Nebius insgesamt relativ optimistisch.
Quelle: TipRanks
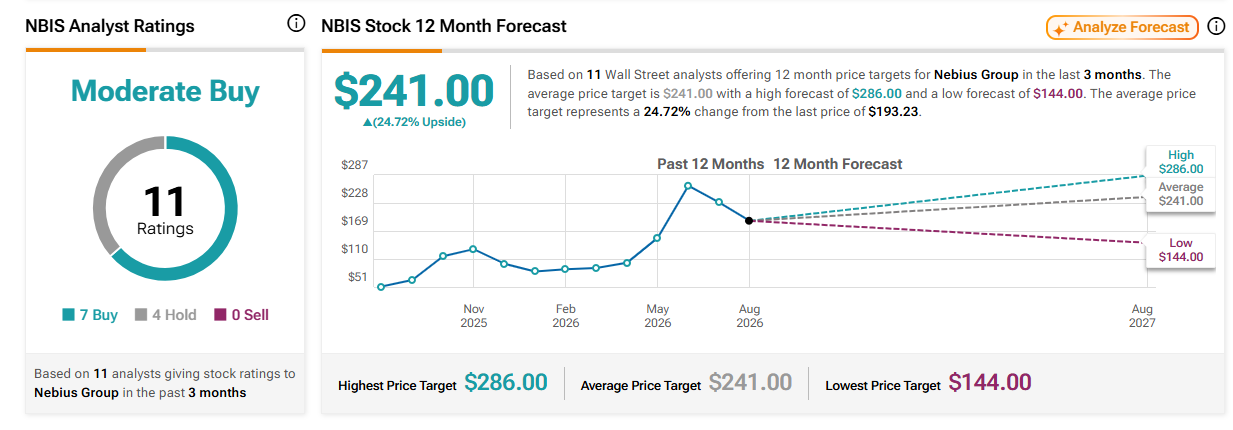
Basierend auf den Prognosen von 11 Wall-Street-Analysten aus den vergangenen drei Monaten liegt das durchschnittliche 12-Monats-Kursziel für Nebius bei 241 US-Dollar. Dies entspricht einem Kurspotenzial von etwa 24,72 % gegenüber dem aktuellen Aktienkursniveau, mit einem Höchstziel von 286 US-Dollar und einem Tiefstziel von 144 US-Dollar. Bei den Einstufungen vergeben 7 der 11 Analysten die Bewertung "Kaufen", 4 empfehlen "Halten" und keiner stuft die Aktie mit "Verkaufen" ein.
Unter ihnen behält Goldman-Sachs-Analyst Alexander Duval die Einstufung "Kaufen" für Nebius mit einem Kursziel von 286 US-Dollar bei. Er ist der Ansicht, dass Anleger als Nächstes nicht nur das Umsatzwachstum im Blick behalten sollten, sondern auch die Frage, ob eine robuste Nachfrage nach KI-Rechenleistung und eine anhaltende Preissetzungsmacht Nebius dazu veranlassen können, seine Prognose für das Gesamtjahr weiter anzuheben.
Duval merkte an, dass Nebius zuvor erklärt hatte, die bestehenden Kapazitäten seien selbst nach Preiserhöhungen für Rechenleistung nahezu ausverkauft. Dies deutet darauf hin, dass der Markt für KI-Infrastruktur nach wie vor von einem Nachfrageüberschuss geprägt ist. Sollte sich dieser Trend fortsetzen, wird Nebius nicht nur die Auslastung seiner bestehenden Rechenressourcen verbessern können, sondern voraussichtlich auch eine stärkere Preissetzungsmacht erlangen und damit seine Profitabilität weiter steigern.
Technische Analyse der Nebius-Aktie
Quelle: TradingView
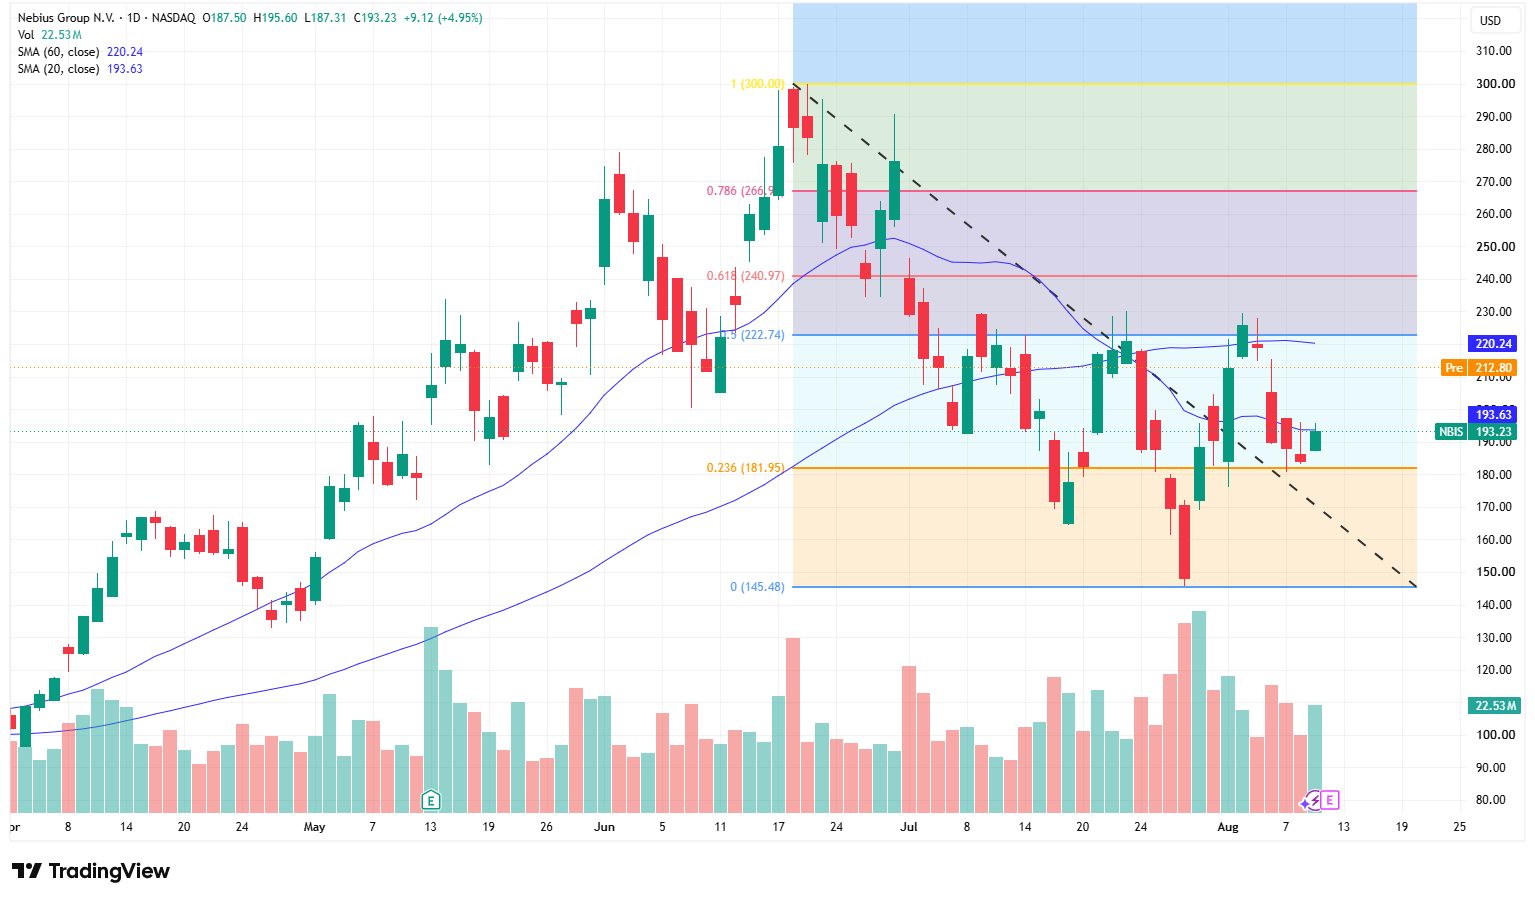
Im Tageschart ist NBIS nach dem Erreichen eines Höchststands von 300 US-Dollar im Juni in eine mittelfristige Korrektur übergegangen und konnte sich bisher noch nicht vollständig aus der Abwärtstrendstruktur befreien. Der Schlusskurs von 193,23 US-Dollar liegt leicht unter dem 20-Tage-Durchschnitt von 193,63 US-Dollar und deutlich unter dem 60-Tage-Durchschnitt von 220,24 US-Dollar, was darauf hindeutet, dass sich die Aktie kurzfristig stabilisiert, eine Trendwende jedoch noch weiterer Bestätigung bedarf.
Der entscheidendste Widerstand nach den Quartalszahlen liegt bei 220–223 US-Dollar. Dieser Bereich fällt sowohl mit dem 60-Tage-Durchschnitt als auch mit dem 50-%-Fibonacci-Retracement bei 222,74 US-Dollar zusammen. Bricht die Aktie unter hohem Volumen aus und hält sich über diesem Bereich, wären die nächsten Kursziele nacheinander 241 US-Dollar und 267 US-Dollar; sollte sich die Marktstimmung weiter aufheizen, ist auch ein erneuter Test des bisherigen Höchststands von 300 US-Dollar nicht auszuschließen.
Sollten die Gewinne hingegen nachlassen und die Aktie wieder unter 193 US-Dollar fallen, könnte sie die Unterstützung bei 181,95 US-Dollar erneut testen. Sollte die Marke von 181 US-Dollar nicht halten, weitet sich das Abwärtsrisiko auf 165–170 US-Dollar aus; in einem extremen Szenario könnte die Aktie auch den Bereich um 145 US-Dollar erneut testen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.