海豚日報 | Anthropic 交卷、Meta “吸血” 950 億,AI 融資恐慌解除了?


早上好!今天是北京時間 2026-10-27,海豚君帶你一眼看全球市場!

交易熱點:Anthropic 公開 S-1,上半年收入 163 億美元、扣股權激勵後自由現金流轉正,驗證商業模式,前五大客戶佔比降至 21%,消解部分空頭擔憂;同時 10 月 ARR 留空,市場預期積極,開始押注"10 月垂直上升"。
同日 META 啓動 950 億美元股權融資、SPCX 簽下約 400 億美元 GPU 融資租賃,三條融資消息讓上週的去槓桿告一段落。
宏觀情緒:週三 FOMC 前利率持平,10Y 美債收約 4.99%,維持不變概率約 91%;布油從 5 個多月高位回落至約 116 美元。
核心標的漲跌:費城半導體 +2.8%、納指 100 +1.1%,光通信領漲(LITE +8.2%、NOK +6.1%、COHR +5.8%),存儲(SKHY +4.1%、MU +3.0%)跟漲;META -1.9%、VZ 財報後 -3.5%。
短期關注:今晚 STX 財報(北京時間週三早),週三早 SK 海力士財報,市場傳其擬推 50–60 萬億韓元股東回報。
週三晚 MSFT、GOOGL 財報,週四凌晨 FOMC 決議,週四晚 AMZN、INTC 財報;Anthropic 下週中補發 10 月 ARR,11/16 當週上市。

$Anthropic(ANTH.NA) , $Meta(META.US) , $英偉達(NVDA.US) , $博通(AVGO.US) , $SpaceX(SPCX.US) , $微軟(MSFT.US) , $谷歌-C(GOOG.US) , $亞馬遜(AMZN.US) ,$Lumentum控股(LITE.US) , $SK海力士(SKHY.US) , $美光科技(MU.US) , $希捷科技(STX.US) , $諾基亞(NOK.US) , $威瑞森(VZ.US) , $特斯拉(TSLA.US)
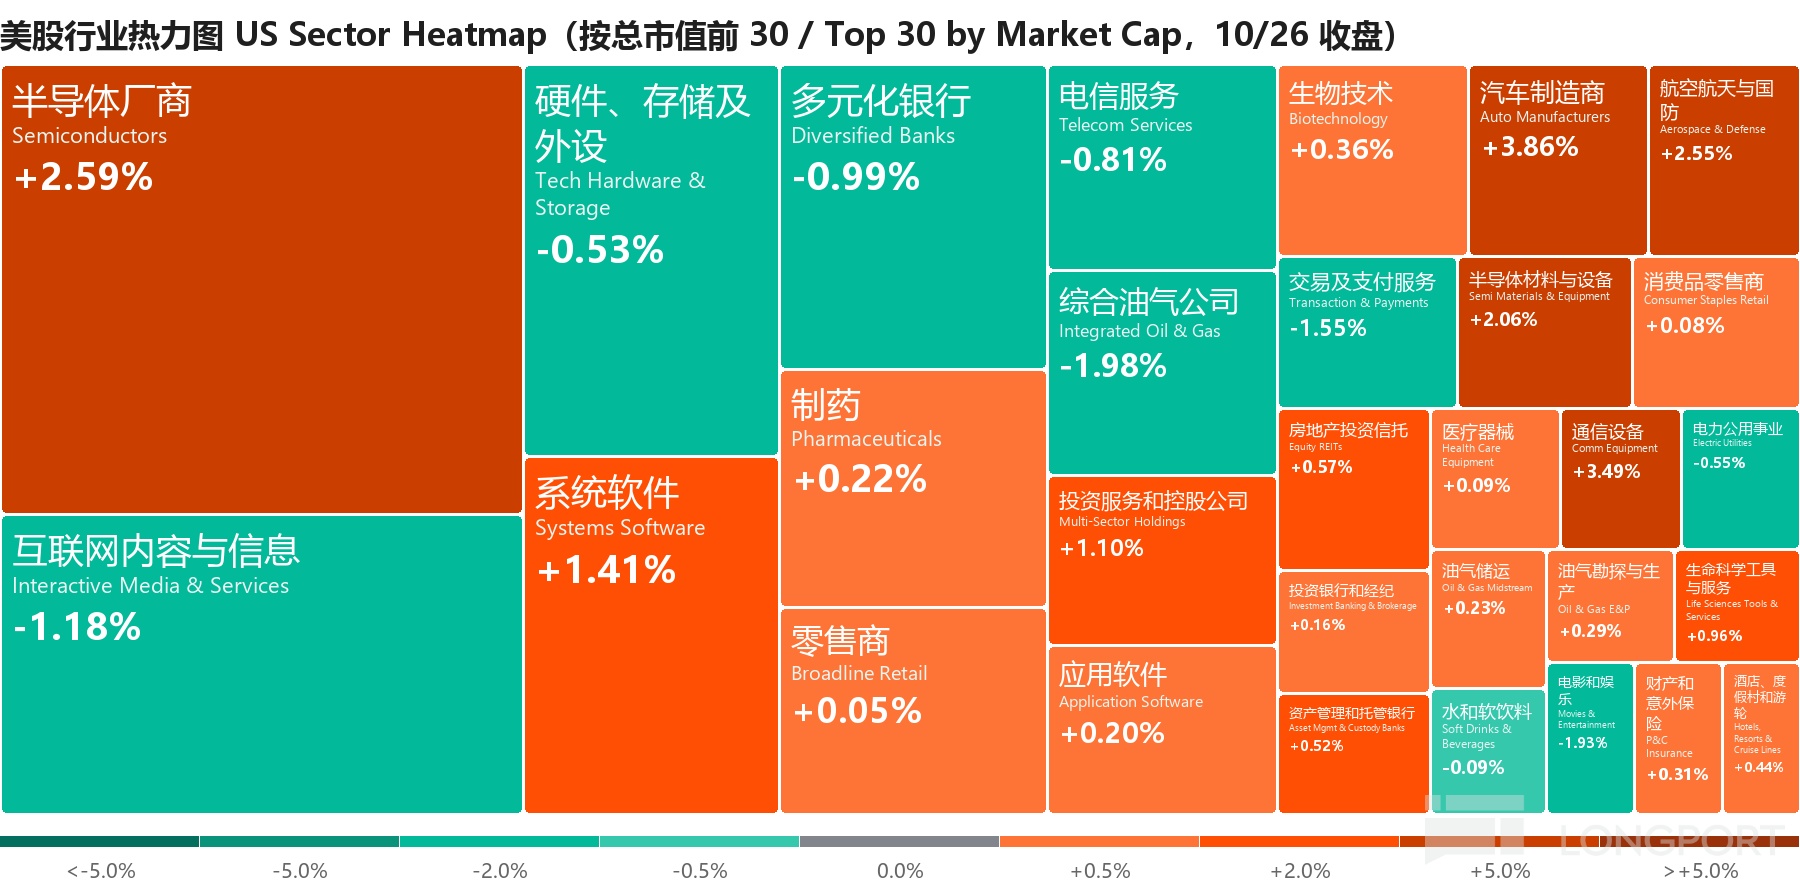
漲跌幅:美股及全球資產爲 10/26(週一)收盤較前一交易日;日韓爲今日開盤較昨收,臺股 9:00 復市

1. Anthropic S-1 交卷:現金流轉正、客戶變分散,10 月 ARR 成了下一個開關
S-1 顯示上半年收入 163 億美元、淨虧損 807 億美元,其中 720 億以上是可轉債公允價值變動的會計計提;扣除股權激勵後自由現金流已轉正,經營槓桿好於預期。
客戶集中度改善:前五大客戶收入佔比從一季度約 36% 降到三季度約 21%,其餘客戶收入兩個季度漲約 4.4 倍至約 133 億美元;年支出超 10 萬美元的客戶從 950 多家增至 11,900 多家。
客戶分層:年支出超 100 萬美元的客戶 1,900 多家,超 1,000 萬美元的約 250 家。
渠道上,48% 的收入經 AWS Bedrock、GOOGL Vertex、MSFT Foundry 等雲市場產生;算力相關支出中,與 AVGO、SPCX 的 AI 業務、NVDA 和 Nscale 相關的合計約 3,263 億美元。
S-1 顯示上半年資本開支僅 4.82 億美元,算力幾乎全靠租,租賃義務約 7,820 億美元,相當於把資本開支"外包"給了出租方和融資方。
關鍵在 10 月 ARR:S-1 留了空位,預計下週中更新版補上。機構搭的過渡模型以 9 月底 696 億爲基數、基準情形 10 月底約 739 億;高於 780 億就意味着 市場會討論年底重回 1,000 億 ARR 的可能性 。
多頭依據:OpenRouter 上 10 月 Token 量約爲 9 月的 2.7 倍、單價降至約 0.80 美元/百萬 Token,支出約 +50%;Ramp 數據中 Anthropic 支出份額從 9/13 當週 53.8% 回到 10/11 的 60.1%。
反方:OpenRouter 不到 Anthropic ARR 的 1%,Ramp 只是中型企業樣本,兩者合計覆蓋約 20%;另外截至 1/2 的兩週客戶支出較前兩週降約 20%,12 月 ARR 可能被低估約 10%。
海豚君觀點:"客戶更分散 + 現金流轉正",這緩解了實驗室收入撐不起算力承諾的擔憂;但 10 月 ARR 纔是 AI 鏈估值的開關,海豚君後續跟進詳細分析,敬請關注。
2. 三條融資消息同日落地:融資窗口沒關,只是變貴了
META 啓動最多 950 億美元股權融資:首批 350 億美元 = 225 億 A 類普通股遠期出售 + 約 125 億強制可轉換優先股,2027 年 C 類股上市後再開約 600 億美元 ATM;NVDA、AMD、AVGO 有意認購最多 50 億美元。
SPCX 與 Apollo 簽約約 400 億美元 GPU 設備融資租賃,採購 NVDA Vera Rubin,各批次租期約 5 年、2027 年上半年起交付;據 Semafor,部分債券定價高至 8.75%,而馬斯克整個週末都在說債市對新雲"幾乎關門"。
新雲全天劇烈波動:CRWV 開盤 -4.2%、一度 +6.6%,收 +1.8%;NBIS -3.4%;礦企反彈更穩(WULF +5.8%、GLXY +6.8%)。B300 GPU 租價單日 +4.7%、一週 +8.6%。
海豚君觀點:META 的 C 類股本質是爲後續投入提前準備融資渠道,今天填上了具體金額;短期真實稀釋約 5.7%、不大,緊張情緒可以釋放一些,但融資預期對估值的壓制仍消除不了。(海豚君原文)
3. 光通信和存儲領漲反彈:供給偏緊的環節先修復
光通信:LITE +8.2%、TSEM +6.7%、AAOI +6.6%、NOK +6.1%、COHR +5.8%、CIEN +4.9%;
StoneX 首次覆蓋 LITE、COHR 給予買入,稱合格光學產能是稀缺資產:即便 2026 年底 EML 產能增長超 50%,AI 光電供給實際已排到 2029 年初。
存儲:SKHY +4.1%、MU +3.0%、SNDK +1.4%,DRAM 現貨續創新高、四季度合約價跟蹤好於 NAND;美銀會後稱 MU 管理層認爲 2027/28 年供給比 2026 年更緊,約 35% 銷售額鎖定在高於上輪高點的保底價。
設備也止跌:LRCX +3.2%、AMAT +2.7%;空頭認爲 2027/28 年 2,200–3,000 億美元 WFE 已無上行空間,多頭則押刻蝕強度提升、LRCX 從 AMAT 手裏搶份額。
海豚君觀點:這次反彈力度還是先光後存,與海豚君的預計一致,27 年運的彈性因小市值 + 路線切換,比價格暴漲後的存更具向上空間。
4. 海豚深度|被看衰的 HDD,憑什麼成了 AI 的"數據終點站"?
HDD 新增產能要到 2028 年後才陸續釋放:新建工廠從投資到穩定量產至少 2 年,耗時在潔淨室設備、良率調試和整盤測試;東芝原計劃的 40TB 以上產品至今仍在 30–34TB 送樣。
STX、WDC 明確不增臺數產能,資本開支常年只佔收入 4%–6%,靠 HAMR 提密度使近線容量每年增約 25%;兩家都稱漲價帶來的增量毛利率約 90%。
海豚君觀點:零部件端真正能緩解供需緊張的新增產能,要到 2028 年以後纔會陸續釋放,"不擴產、提密度、靠漲價"是這輪 HDD 週期的底層邏輯。(海豚君原文)

1. 今天無重要數據,但本週有 FOMC 和 PCE
美債與流動性:10Y 收益率持平於約 4.99%,2Y +4bp 至約 4.72%,690 億美元 2 年期國債拍賣偏弱;30Y -2bp 至 5.30%。
美聯儲路徑:週三(北京時間週四 02:00)維持不變的概率約 91%,市場預期 12 月恢復加息;高盛預計跳過 10 月、12 月完成本輪第二次加息。
高盛的理由:關稅、伊朗能源衝擊和 AI 相關價格中被錯誤計量的部分,合計解釋了核心 PCE 高於目標約 1.1 個百分點的全部超調,2027 年通脹趨勢將明顯改善。
本週數據:週二 9 月新屋銷售,週四 9 月 PCE;PCE 偏強會坐實 12 月加息,偏弱則給長端利率回落留出空間。
油價:沙特、土耳其、巴基斯坦官員訪問伊朗斡旋,伊朗暗示對地區方案持開放態度;WTI -1.5% 至約 102 美元,布倫特 -0.8% 至約 116 美元。
2. 波動較大的資產(10/26)
費城半導體 +2.8%、納指 100 +1.1%:Anthropic S-1 疊加融資消息,AI 基建反彈;標普 +0.7%,但等權標普 -0.8%,漲幅集中在權重股。
-指數被大票拖累:統計來看,標普 10/6 以來跌 2.5%,但七成成分股上漲;NVDA、AVGO、META、GOOGL 合計約 17% 權重、跌 8%–14%,是下跌主力。
VIX -5.5% 至約 18.5:週末後偏度大幅回落,交易臺稱更像高頻拋壓暫停後的反彈,AI/科技仍未見明顯進攻性買盤。
巴西 ETF 約 -20%:盧拉意外勝選,巴西股指收跌約 14%、雷亞爾跌超 8%;MELI -7.8%。
黃金 +0.5% 至約 4,017 美元:盤中一度跌破 3,980 美元后回升;比特幣約 8 萬美元持平。
3. 亞洲開盤與今日推演(10/27)
亞洲開盤::日經 +0.6%(隨後擴大至約 +1.7%);KOSPI +3.5%(隨後約 +3.9%),SK 海力士 +5.6%、三星 +4.2%,財報和股東回報前資金搶跑。恒指期貨夜盤約 +0.1%、富時 A50 期貨約 +0.2%。
存儲映射:SKHY 美股 ADR +4.1%、MU +3.0%,疊加財報前股東回報傳聞 → 韓國存儲開盤偏強;但昨日 KOSPI -1.5%,韓國散戶在加槓桿抄底,波動會放大。
光通信映射:美股光通信領漲、FCC 可能限制中國光模塊 → A 股光模塊情緒分化:美國供應商受益的邏輯對中際旭創等是風險,但需求持續性信心增強是共同利好。
大模型與平臺:港股昨日恒指 +0.5%、恒生科技 -0.4%;Kimi K3.1 Pro 上線後因額度消耗過快致歉,國產模型"單 Token 降價、Agent 高消耗"的矛盾開始顯現。
- 模型降價:OpenAI 發佈 GPT-6.1 Terra,定價每百萬 Token 輸入 1 美元、輸出 5 美元,中檔模型價格繼續下探,國產模型的價格壓力不減。


META|1.61 萬億美元|-1.9%
有機構測算,約 800 億現金 + 2027 年約 1,600 億經營現金流 + 950 億融資 − 四季度 470 億 capex,2027 年可支配約 2,880 億美元,高於市場 capex 預期高端約 2,500 億。
反方:有機構認爲 MSFT、AMZN capex 加速都超 20 個百分點,而 META 很難加速 10 個百分點,且 2028 年還會有更多發行。
海豚君觀點:市場對宣佈的 950 億美金融資反應不一,有認爲過多也有認爲不夠,本質上是對 Muse 後續發展預期的不同。我們昨日的點評也提及,本身 950 億融資理論上能夠填補未來兩年的資金缺口。但若 Muse 後續爆量(如 5 億 dau 以上),不僅會大量擠壓雲算力租賃業務的供給,並且 Meta 近 2 年算力部署規劃是不夠用的,這意味着明年 2500 億的 Capex 也有上提的可能。(海豚君原文)
MSFT|3.96 萬億美元|+1.5%
據彭博,MSFT 向約 6 萬名員工(約四分之一)提供自願離職補償,數據中心、銷售、網安崗位不在其列;7 月那輪約 8,750 名符合條件員工中只有 30% 多接受。
有機構測算離職 6,000–12,000 人,12 月季度一次性費用 5–10 億美元,換來 15–30 億美元年化節省;Oppenheimer、Truist 分別上調目標價,預計 FQ1 Azure 約 +46%。
GOOGL -1.1% / AMZN +0.4%
互聯網板塊全天落後;S-1 顯示 48% 的 Anthropic 收入經雲市場產生,AWS 和 GCP 都是直接受益方。
GOOGL 10/28、AMZN 10/29 發財報。
CRWV +1.8% / NBIS -3.4% / IREN +2.1%

LITE|740 億美元|+8.2%
11/5 發財報,市場關注 EML 和高功率 CW 激光器擴產節奏。
NOK +6.1% / TSEM +6.7% / AAOI +6.6% / COHR +5.8% / CIEN +4.9% / GLW +3.3%
GLW 今天盤前發財報。
VZ|-3.5%
財報:後付費手機淨增 40.6 萬戶,約爲市場預期 2 倍,全年手機淨增指引從 75–100 萬上調至 110–120 萬,並簽下超 20 億美元的 AWS AI 合作。
但收入 343.1 億美元,低於預期約 348.5 億;公司稱與衛星運營商合作做虛擬運營商(MVNO)"沒有好處",回應了 SPCX 洽談 8 萬個基站、做第四大運營商帶來的競爭擔憂。

SK 海力士 SKHY(美股 ADR)|+4.1%
據外媒,海力士擬在 10/28 三季報時宣佈 50–60 萬億韓元額外股東回報,其中約 16 萬億韓元(約 120 億美元)特別股息來自鎧俠投資收益,以特別股息爲主。
首爾股價較高點仍跌約 56%;兩隻掛鉤其 ADR 的美國槓桿 ETF 將於 11 月中清算退市。
MU|1.02 萬億美元|+3.0% / STX +2.2% / WDC +3.6% / SNDK +1.4%
馬斯克稱"機器人對內存的需求會超過其他一切"。WDC 上週業績超預期後股價走穩;STX 今晚盤後發財報。

NVDA|5.22 萬億美元|+2.4%
巴克萊稱 NVDA 與客戶相關的真實表外承諾約 2,500 億美元,而非新聞裏合作伙伴關係的約 5,000 億,因其支持上限約 25%、且多爲殘值擔保。
AVGO|1.57 萬億美元|+2.3%: 據彭博,AVGO 搭建約 630 億美元 SPV 幫 Anthropic 採購芯片。
TSM|2.20 萬億美元|+1.4%: 據《工商時報》,CoWoS 價格有望再漲最高 20%。
INTC +4.0% / ARM +6.2% / AMD +2.8%
INTC:New Street 上調至買入,認爲智能體 AI 推動服務器 CPU 需求持續增長,2027 年服務器產能可增超 50%;另據彭博,INTC 擬收購量子計算公司 Classiq,約 130 人、累計融資超 2 億美元。
ARM:上週五跌 7% 後反彈,富國稱管理層對超 20 億美元 AGI CPU 積壓訂單的信心增強(此前框架超 10 億),StoneX 則稱代工產能會把 2028 財年 CPU 收入限制在約 80 億美元。

TSLA|1.55 萬億美元|+5.2%
巴克萊上調至增持,認爲上行空間不再只取決於與 SPCX 合併:核心汽車業務兩年下滑後改善、Robotaxi 放量、儲能 2027 年產能幾近售罄,三季度北美新車 FSD 選裝率超 75%。
海豚君觀點:巴克萊所說爲特斯拉此次財報四大亮點,但進一步的估值上揚實際取決於 AI 故事的落地(Optimus、歐洲四大國的 FSD 審批,to C 的無人駕駛),這些都要到 2027 年之後。(財報點評)
SPCX|2.00 萬億美元|-0.4%
伯恩斯坦上調目標價,模型到 2027 年底陸地算力約 12.8GW、2028 年底約 20.1GW,2027 年平均算力定價約 26 美元/W。
海豚君觀點:海豚君估算要 27 年新增 10GW,大約英偉達 40% 左右的芯片產能要分配給 SpaceX,SpaceX 即使有錢建,但英偉達願意給多少,也是一個問題。(財報點評)

AAPL|5.02 萬億美元|-1.1%
iPhone Duo 裂屏報告持續發酵,AAPL 承認少量設備受影響、建議換機;iFixit 認爲是鉸鏈內部零件損壞所致。
反方:據臺媒,Duo 首發售罄、AAPL 追加三成訂單;摩根大通稱 Duo 交期約 94 天,11/2 發財報。

BE +5.5% / GEV +4.9% / VRT +2.8%
上週財報後超跌反彈;GEV、VRT 週三盤前發財報。


| 日期 | 事件 | 看點 |
| 10/27 週二 | GLW、CLS 三季報(盤前);STX、NXPI 三季報(盤後);美國 9 月新屋銷售 | STX 見下方財報前瞻;光纖和服務器需求 |
| 10/28 週三 | SK 海力士三季報(北京時間早間);GEV、VRT、APH、TER(盤前);MSFT、GOOGL、NOW、FTNT(盤後);ORCL 分析師日 | 見下方財報前瞻;ORCL 融資計劃 |
| 10/29 週四 | FOMC 決議(北京時間 02:00);9 月 PCE;AMZN、INTC、SNDK、RDDT(盤後) | 維持不變概率約 91%;見下方財報前瞻 |
| 下週中 | Anthropic 更新 S-1,補 10 月 ARR | 高於 780 億則 12 月 1,000 億重回桌面 |
| 11/16 當週 | Anthropic 上市(代碼 ANT) | 估值區間 1.5–2 萬億美元 |

STX|10/27 盤後
看點:上週 WDC 業績、指引雙超仍跌,市場在問"短缺何時結束";STX 需要證明 HAMR 爬坡和不擴臺數的紀律能撐住 2027 年定價。
海豚君關注:HAMR 出貨進度、單 TB 價格、近線容量增速(約 25%/年)、capex 佔收入比例(4%–6%)。(海豚君原文)
MSFT|10/28 盤後
看點:新雲融資收緊後,市場要 MSFT 證明自有現金流能覆蓋 capex,且 Anthropic、OpenAI 的雲市場收入在 Azure 落地;6 萬人買斷是新增的利潤率變量。
海豚君關注:Azure 增速(買方約 46%–47%)、FY27 capex、RPO 中 OpenAI 佔比、離職一次性費用。
GOOGL|10/28 盤後
看點:廣告放緩的第三方信號 vs 雲和 TPU 外供;S-1 證實 Anthropic 是 GCP 大客戶,2027 年 capex 指引會被拿來檢驗"算力是否過剩"。
海豚君關注:搜索與 YouTube 廣告增速、Cloud 增速與積壓訂單、2027 年 capex。
AMZN|10/29 盤後
看點:AMZN 距 8 月高點跌超 12%,交易臺偏好財報前佈局上行;CEO 稱 2026–2027 年算力基本售罄,市場要看能否轉化爲 AWS 加速。
海豚君關注:AWS 增速與利潤率、Trainium 交付、全年 capex(上季上調至 2,200 億美元)。(電話會紀要)
近期日報回顧
2026-10-26:海豚日報 | 馬斯克喊 "200 家新雲要死",AI 算力何時短缺變閒置?
2026-10-23:海豚日報 | Risk Off!AI 基建全線被清算?
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露