


財報前瞻 | 谷歌、微軟、亞馬遜下週齊放榜!雲業務收入成核心看點,近6000億美元AI投入能帶來“幾成”回報?


華盛資訊10月22日訊,美股三大雲計算巨頭接棒“財報超級周”!谷歌、微軟將於美東時間10月28日(週三)盤後公佈最新季度業績,亞馬遜則緊隨其後,於29日(週四)盤後放榜。其中,三家公司此次披露的均爲2026年第三季度業績,其中微軟對應2027財年第一季度。
在AI訓練、模型推理及企業應用需求持續擴張的推動下,谷歌、微軟及亞馬遜上季度雲業務均實現增長加速,成爲本輪AI算力投資熱潮的重要受益者。但另一邊,三家公司2026年資本開支規模合計接近6000億美元,鉅額投入正在考驗各家現金流。
隨着華爾街將目光從“AI燒錢”轉向“AI賺錢”,三巨頭能否再度交出超預期成績單?雲業務增長與資本開支,又有哪些值得關注的信號?
三大雲巨頭同周“交卷”!收入均有望實現雙位數增長
從上季度成績單來看,三大科技巨頭雲業務均實現明顯增長,AI訓練、模型推理及企業應用需求持續拉動算力消耗。具體來看:
- 谷歌:谷歌雲季度營收達247.7億美元,同比暴增82%,增速較前一季度的63%進一步加快。
- 微軟:Azure及其他雲服務收入同比增長43%,較此前40%的增速進一步提升。與此同時,微軟商業剩餘履約義務(RPO)達到6780億美元,反映企業雲服務及AI訂單需求旺盛。
- 亞馬遜:AWS季度營收達422.3億美元,同比增長37%,較前一季度28%的增速大幅提升,並創下18個季度以來最快增速;AWS營業利潤同比增長約63%,至166億美元。
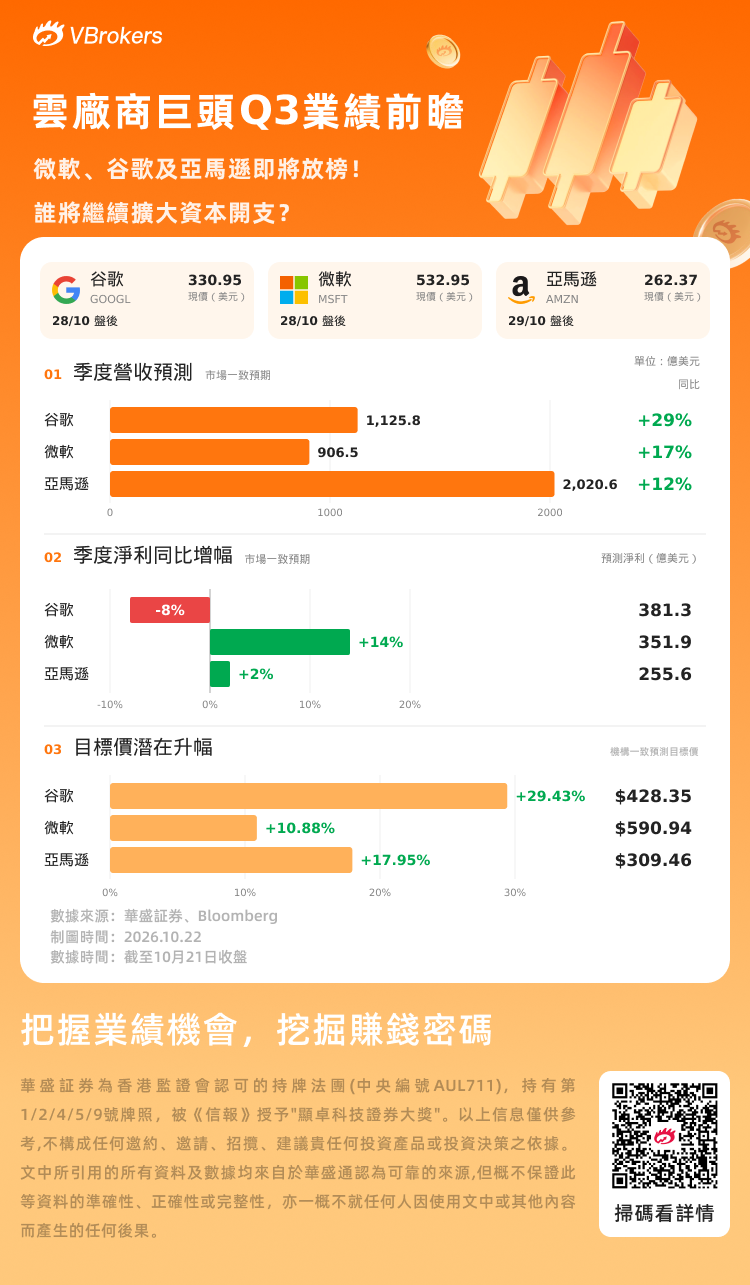
三家雲業務齊加速,也讓華爾街對本季度業績抱有不低的期待。據彭博分析師預測,谷歌、微軟及亞馬遜本季度收入分別達到1125.8億美元、906.5億美元及2020.6億美元,同比增長29%、17%及12%,均有望實現雙位數增長。
不過,從盈利端來看,三家公司的表現預計有所分化。其中,谷歌調整後淨利潤預計同比下滑8%,亞馬遜預計僅增長2%,微軟則有望錄得14%的同比增長。
小摩料谷歌雲增長翻倍!大摩力挺亞馬遜,三巨頭有哪些關鍵看點?
- 谷歌:雲業務收入料翻倍!TPU能否成爲新增長引擎?
如果說上季度谷歌雲暴增82%的表現已足夠亮眼,那麼本輪財報市場的期待似乎還要更高。小摩預計,谷歌雲本季度收入有望同比增長約100%,高於此前88%的預測,主要受益於自研TPU芯片需求及AI基礎設施業務持續擴張。高盛同樣預計本季度谷歌雲營收達295.56億美元,高於市場一致預期約3%。
除了傳統雲業務,谷歌自研TPU芯片正成爲新的市場焦點。TPU不僅能夠支持谷歌內部AI模型訓練及推理,未來還有望通過雲端租賃、芯片銷售等方式創造更大收入。有機構預測,TPU相關業務到2027年可能貢獻谷歌雲約35%的收入。
對於本次財報,除了雲業務收入能否再度超預期,投資者還可重點關注TPU需求、Gemini商業化進展,以及雲業務高增長能否持續轉化爲利潤。
- 微軟:Azure增速或達47%!大摩警告業績兌現門檻提高
微軟方面,市場的關注點則集中在Azure增長及Copilot商業化能力。高盛預計,微軟2027財年第一季度Azure固定匯率收入增速,在較樂觀情景下有望達到46%至47%,高於公司此前44%至45%的指引,以及市場約45%的一致預期。該行指出,Azure增長不僅受新增算力產能推動,還取決於服務器集羣利用率、部署效率及軟件優化。公司持續改善GPU交付至投入運行的效率,也有助於提升雲服務收入。
不過,大摩提醒,隨着此前市場預期及估值回升,微軟需要跨越的業績門檻也在抬高。該行認爲,Azure本季度固定匯率增速若達到約47%,或足以支撐股價表現,但更重要的是下一季度增長指引能否維持相近水平,以證明AI需求和新增算力釋放具有持續性。
除了Azure,企業軟件業務亦是微軟的一大看點。上季度Microsoft 365 Copilot付費席位已突破3000萬個,大摩認爲,隨着企業客戶升級高端訂閱套餐、提高Copilot使用率,微軟有望持續通過訂閱及按使用量收費實現AI商業化。
- 亞馬遜:大摩列爲首選股!AWS未來兩年增速有望達47%、42%
大摩分析師認爲,市場尚未充分反映AWS未來的增長及盈利潛力,預計AWS在2027年、2028年的收入增速分別達到47%及42%,並有望在未來兩年實現40%區間高端的增量EBIT利潤率。該行指出,AWS增長、Bedrock企業AI平臺、智能體電商及零售機器人等,均可能成爲未來股價催化劑。
此外,亞馬遜近期亦加快自研芯片佈局。10月19日,AWS推出開源工具TorchNeuron,降低開發者將PyTorch程序遷移至Trainium芯片的門檻,進一步挑戰英偉達CUDA生態在AI計算領域的優勢。
在AI算力持續供不應求的背景下,AWS能否繼續加快GPU及Trainium算力部署、推動雲業務增長,同時維持較高利潤率,將是本輪財報的重要看點。
“燒錢”規模逼近6000億美元!高盛警告現金流承壓,AI投資回報迎來大考
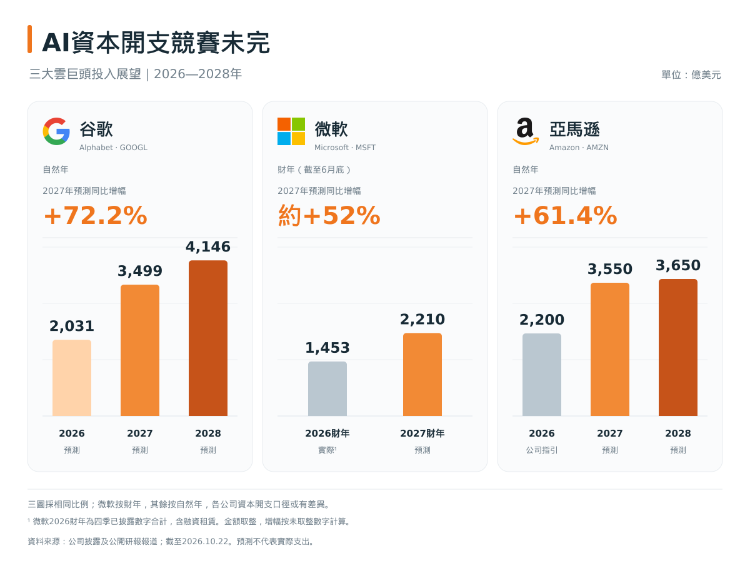
儘管三大雲巨頭的增長前景普遍受到華爾街看好,但資本開支持續飆升,正成爲影響科技股估值的另一大變量。根據三家公司最新披露的資本開支指引,谷歌、微軟及亞馬遜2026年資本開支規模預計合計接近6000億美元。其中,谷歌預計全年投入1950億至2050億美元,微軟約1750億美元,亞馬遜則高達2200億美元。
從華爾街大行的最新預測來看,AI資本開支競賽可能還遠未結束:
- 谷歌:高盛預計其資本開支將從2026年的約2031億美元增至2027年的約3499億美元,同比激增72.2%,2028年可能進一步超過4100億美元。
- 微軟:高盛預計其2027財年資本開支可能達到2210億美元,同比增長約52%。隨着基礎設施投入增加,微軟的自由現金流也將持續承壓。該行預計,微軟自由現金流將從2026財年的約670億美元降至2027財年的401億美元,2028財年可能進一步降至約143億美元。
- 亞馬遜:大摩將其2027年及2028年資本開支預測分別上調至3550億美元和3650億美元,其中AWS相關資本開支預計在兩年內均達到約3000億美元。大摩認爲,隨着AWS進一步加快英偉達GPU部署,新增算力有望推動雲業務收入及利潤增長,但同時也意味着更爲龐大的基礎設施投入。
值得注意的是,就在三大雲巨頭放榜前夕,Meta已率先交出最新季度成績單,爲市場觀察AI投資回報提供了新的參考。Meta第三季度營收同比增長26%至646億美元,超出市場預期的633億美元,第四季度營收指引亦高於華爾街預期。
不過,鉅額AI投資仍持續侵蝕現金流。Meta第三季度自由現金流錄得約21億美元淨流出,爲上市以來首次轉負,同時公司將2026年資本開支指引下限由1300億美元上調至1350億美元,上限維持1450億美元不變。
股價方面,績後一度升逾6%後收窄至2%,這一市場反應或許表明,投資者並非一味排斥科技巨頭的鉅額AI投入,而是更加關注相關投資能否轉化爲實際業務增長,以及是否具有明確的商業化前景。
三大雲巨頭財報來襲!哪些相關標的值得關注?
隨着谷歌、微軟及亞馬遜即將接連發布業績,相關影響亦可能向上遊AI芯片、數據中心基礎設施及雲計算產業鏈傳導。具體而言,投資者可關注下列相關標的及槓桿/反向ETF:
相關標的 | 財報期間主要關注邏輯 |
谷歌 $GOOG | Google Cloud高增長、TPU需求及Gemini商業化 |
微軟 | Azure收入增速、Copilot付費增長及AI投資回報 |
亞馬遜 | AWS增長、Trainium芯片及雲業務盈利能力 |
英偉達 | 雲巨頭GPU採購及2027年算力資本開支展望 |
博通 | 谷歌TPU及其他定製AI芯片需求、AI網絡基礎設施 |
相關ETF | |
標的名稱 | 投資方向/槓桿 |
$GGLL | 2倍做多谷歌 |
$GOU | |
$GGLS | 1倍做空谷歌 |
$MSFU | 2倍做多微軟 |
$MSFD | 1倍做空微軟 |
$AMZU | 2倍做多亞馬遜 |
$AMZZ | |
$AMZD | 1倍做空亞馬遜 |
點擊前往財報站,速覽業績亮點>>
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







