


財報前瞻 | 亞馬遜Q3營收料達2025億美元,AWS能否延續高增長?AI資本開支成焦點


亞馬遜將於10月29日美股盤後公佈2026年第三季度財報。而AWS雲業務增長、AI基礎設施投資規模及自由現金流變化,將成爲本次財報的主要看點。
預計公司三季營收爲1970億至2020億美元,同比增長約9%至12%;營業利潤預計爲225億至265億美元。華爾街分析師目前普遍預計營收約2025億美元,略高於公司指引上限,每股收益(EPS)約2美元。
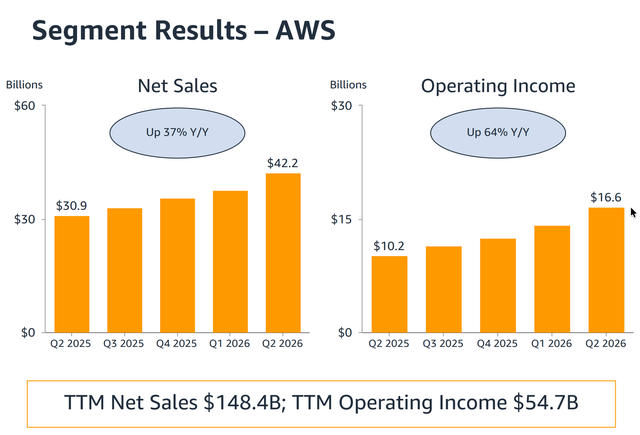
投資分析平臺Seeking Alpha最新財報前瞻分析顯示,亞馬遜AWS雲業務增長持續加快,第二季度收入同比增長37%至422億美元,連續第五個季度實現增長提速,未履行合同訂單規模達到4960億美元。不過,公司2026年資本開支計劃已上調至2200億美元,過去12個月自由現金流轉爲負76億美元。AWS能否維持高速增長,以及資本開支是否進一步增加,將是本次財報的兩大看點。
Q3營收指引1970億至2020億美元,華爾街預期略高於指引上限
亞馬遜第二季度營收達到2006億美元,同比增長20%;營業利潤爲275億美元,同比增長43%,整體表現強勁。
不過,當季營業利潤包含約12億美元一次性收益,其中約6億美元來自關稅退款,另有約6億美元來自能源合同公允價值變動。剔除上述影響後,營業利潤約263億美元,同比增長約37%。
每股收益方面,亞馬遜第二季度GAAP EPS達到5.75美元,遠高於市場此前不足2美元的預期,但這一數字受到Anthropic投資估值收益的明顯影響。
公司當季淨利潤包含約534億美元Anthropic投資相關收益。剔除相關非經營性影響後,可比口徑EPS約爲1.95美元,仍高於市場預期約0.13美元。
由於Anthropic投資價值可能繼續變化,第三季度GAAP EPS也可能受到相關估值調整影響,因此需要區分投資收益與主營業務盈利表現。
展望第三季度,亞馬遜預計營收1970億至2020億美元,同比增長約9%至12%,較第二季度20%的增速明顯放緩。
不過,這主要受到Prime Day促銷活動時間調整的影響。2025年Prime Day全部安排在第三季度,而2026年美國等主要市場的Prime Day提前至第二季度。
剔除兩年Prime Day時間差異的影響,第三季度營收同比增速預計將提高近4個百分點。此外,匯率變動預計對當季收入增速產生約0.8個百分點的負面影響。
營業利潤方面,亞馬遜預計第三季度爲225億至265億美元。去年同期營業利潤爲174億美元,但包含25億美元FTC和解費用及18億美元遣散費用。剔除相關一次性支出後,去年同期可比營業利潤約217億美元。
以此計算,今年第三季度營業利潤指引對應的可比同比增幅約爲4%至22%。
AWS連續五個季度加速增長,訂單積壓達4960億美元
AWS仍是亞馬遜本次財報最受關注的業務。
第二季度AWS收入達到422億美元,同比增長37%,連續第五個季度實現增長提速。單季收入較第一季度增加超過46億美元,環比新增收入規模較此前歷史最高紀錄高出約80%。
盈利方面,AWS第二季度營業利潤達到166億美元,營業利潤率約39%。即使在持續擴大AI基礎設施投入的情況下,雲業務仍維持較高的盈利水平。
截至第二季度,AWS未履行合同訂單規模達到4960億美元,增速達到三位數,反映企業客戶對雲計算及AI算力服務的長期需求。
此外,亞馬遜自研芯片業務Trainium和Graviton,以及AI相關業務,各自的年化收入運行率均已超過250億美元,且均保持三位數增長。
隨着企業AI訓練、推理需求持續增加,AWS正在擴大數據中心容量,並加快自研芯片部署,以滿足客戶對算力的需求。
對於第三季度AWS表現,華爾街預期存在分歧。部分分析師預計AWS收入增速將回落至30%至35%,另一些分析師則認爲增長仍有望繼續加速。
Seeking Alpha撰稿分析師將AWS收入增長約35%或以上,以及訂單積壓規模能否繼續擴大,列爲本次財報的重要觀察指標。
資本開支計劃上調至2200億美元,過去12個月自由現金流轉負
AWS收入持續增長的同時,亞馬遜AI基礎設施投入也在快速增加。
公司已將2026年全年資本開支計劃由2000億美元上調至約2200億美元,主要原因之一是存儲芯片價格上漲。
第二季度資本開支達到531億美元,上半年累計約960億美元。按照2200億美元全年計劃計算,下半年仍需投入約1240億美元,相當於第三、第四季度平均每季約620億美元。
這意味着第三季度資本開支即使達到600億美元左右,也基本符合全年投資節奏。如果明顯超過這一水平,則可能意味着全年資本開支進一步上調。
持續擴張的基礎設施投資已對自由現金流產生影響。
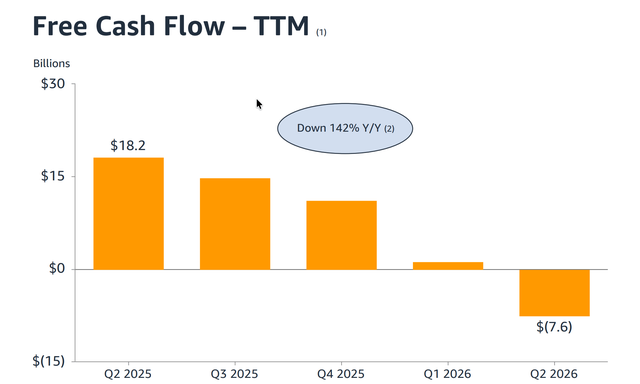
截至第二季度末的過去12個月,亞馬遜自由現金流爲負76億美元,而去年同期爲正182億美元,減少258億美元。
同期經營現金流仍同比增長33%,但新增現金流未能覆蓋數據中心、服務器及其他基礎設施投入。
亞馬遜首席執行官Andy Jassy此前表示,即使2026年資本開支達到2200億美元,公司在2026年和2027年仍將面臨算力容量不足的問題,而目前已看到的2028年需求規模也相當可觀。
這意味着2027年資本開支仍存在進一步增加的可能。
除了資本開支規模,融資方式也值得關注。亞馬遜今年已通過債務融資籌集部分資金,且主要採用固定利率債務。若未來繼續擴大借貸規模,融資成本也將影響投資回報。
與此同時,新建數據中心投入使用後,相關設備折舊及維護費用將陸續計入成本。即使AWS收入保持較快增長,短期利潤率及自由現金流仍可能受到影響。
亞馬遜估值是否仍具吸引力?2027年EPS預計下降約18%
儘管AI資本開支高企,亞馬遜當前估值仍受到部分分析師看好。
按照2026年預期每股收益計算,亞馬遜當前遠期GAAP市盈率約20倍。不過,市場預計2027年EPS可能下降約18%,部分原因是2026年利潤受到Anthropic投資收益抬高。
按照2027年盈利預期計算,遠期市盈率將升至接近25倍;若以2028年底的盈利預期衡量,市盈率則回落至約18倍。
從PEG指標來看,亞馬遜過去12個月PEG約爲0.24,較行業中位數低約60%;但遠期PEG約爲1.52,較行業中位數高約15%。
兩組指標的差異,反映出市場對亞馬遜歷史盈利增長與未來盈利增速的定價存在差別。
華爾街對亞馬遜的目標價分歧也較大,最低目標價約230美元,最高超過400美元。
摩根士丹利近期將亞馬遜列爲首選股票之一,並將目標價上調至350美元,消息推動亞馬遜股價單日上漲近5%。
Seeking Alpha原文作者維持亞馬遜“買入”評級,但相較此前的“強烈買入”態度更爲謹慎,主要顧慮仍是資本開支持續增長及自由現金流轉負。
重點關注:AWS增速能否維持35%以上,資本開支是否繼續上調?
亞馬遜本次財報有三項數據值得重點關注。
首先是AWS收入增速。第二季度AWS增長37%,連續五個季度提速。若第三季度仍能維持35%左右或以上的增長,同時訂單積壓繼續擴大,將進一步反映企業雲計算及AI需求的強勁程度。
其次是資本開支。公司2026年全年計劃已上調至2200億美元,下半年平均每季需要投入約620億美元。第三季度實際支出及管理層對2027年投資規模的表態,將直接影響市場對未來自由現金流的預期。
最後是營業利潤。亞馬遜第三季度營業利潤指引爲225億至265億美元,若最終結果接近區間上沿,意味着公司在擴大AI投資的同時,仍保持較好的盈利能力。
整體來看,AWS業務仍是亞馬遜最主要的增長動力之一,4960億美元訂單積壓爲未來收入提供了較強支撐。不過,2200億美元資本開支及負76億美元自由現金流,也讓市場更加關注AI投資何時能夠帶來足夠的現金回報。







